[스생스#007] 스타트업의 주요 Exit 방법인 특례상장을 알고 있으신가요?
안녕하세요!
"할수 있다고 생각하면 이룰 수 있는 세상"을 만들기 위해
아산나눔재단에서 일하고 있는 생태계팀 곽명진 책임입니다!
요즘 스타트업 EXIT의 주요 시장인 상장시장들이.. 많이 침체되었고, 상장을 준비하던 스타트업들 다수가 상장신청을 철회하거나, 연기하는 일들이 벌어지고 있습니다.
('밀리의 서재' 결국 상장 철회..."지금 경제 상황으론 어려워")
성장성이 높은 기업들의 상장을 위하여 2005년부터 금융당국에서는 특례상장 제도를 도입하였습니다. 벌써 약 17년이 지나가는 시점에서 특례상장 성과를 한번 같이 살펴보아요! 이번 글은 자본시장연구원의 이석훈 선임연구원님께서 작성하신 보고서를 요약한 내용입니다! 전문은 아래 링크를 살펴봐 주세요
특례상장 기업의 성과 분석과 시사점(자본시장연구원, 2022.08.29.)
특례상장제도란?
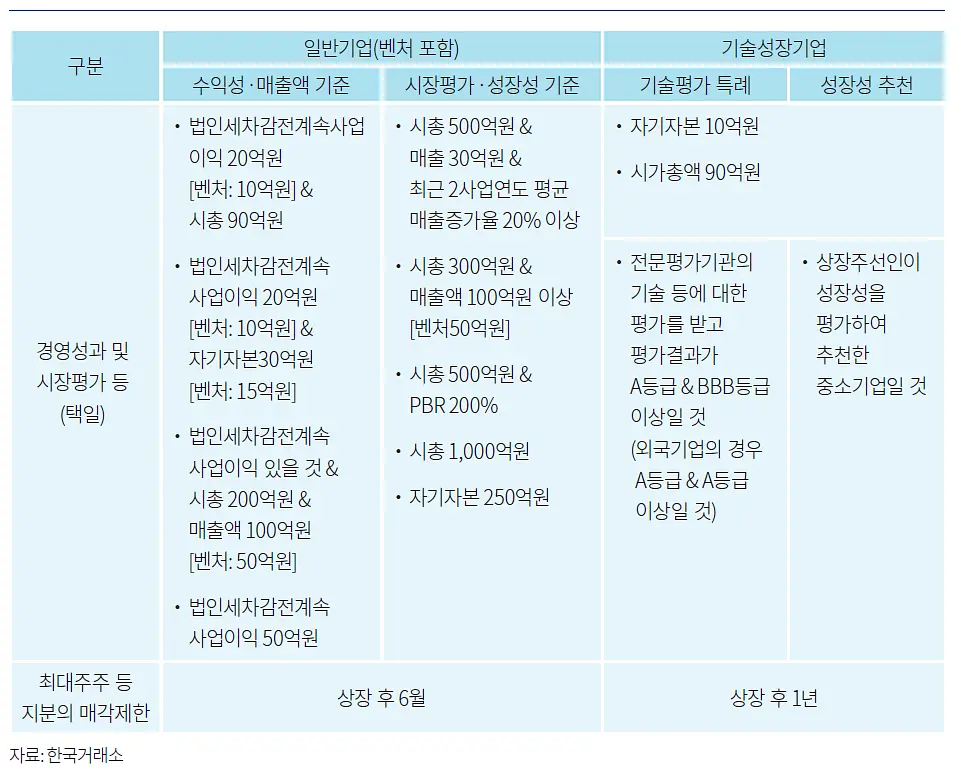
- 특례상장 제도는 전문 평가기관으로 부터 일정 수준 이상의 기술평가등급을 받거나, 상장 주관사의 추천을 받은 기술성장 기업에 대해 일반 상장보다 완화된 재무 관련 요건으로 상장을 허용하는 제도에요
- 2005년 성장형 바이오벤처기업을 대상으로 제도를 처음 도입하고 2014년에는 대상기업을 전부문으로 확대하였습니다.
- 추후에는, 기술력을 보유하고 있지만 객관적으로 평가받기 어려운 성장성 기업까지 적용하기 위하여 2017년 "성장성평가 특례상장 제도"를 도입하여 운영 중이에요
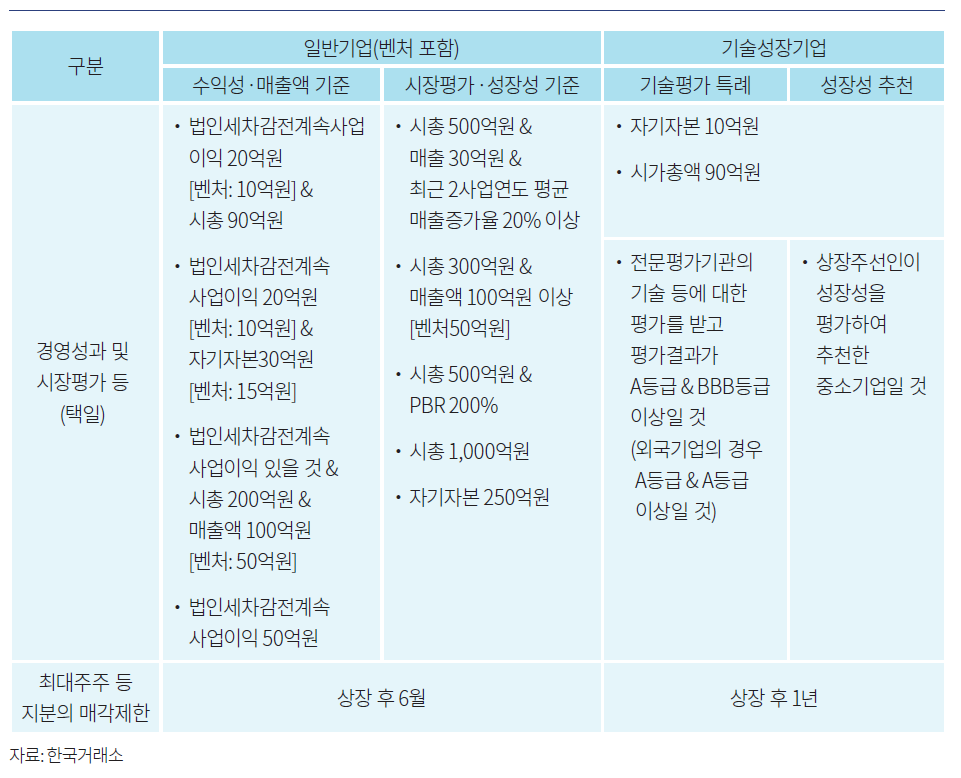
- 앞서 언급한 것과 같이 일반 상장과 대비하여 보았을때, 재무구조의 허들을 대폭 낮추어서 기술성을 중심으로 상장을 허용해주고 있습니다. 구체적인 기준은 아래의 표와 같아요!
그럼 얼마나 많은 기업들이 특례상장 제도를 통해 상장을 하였을까요?
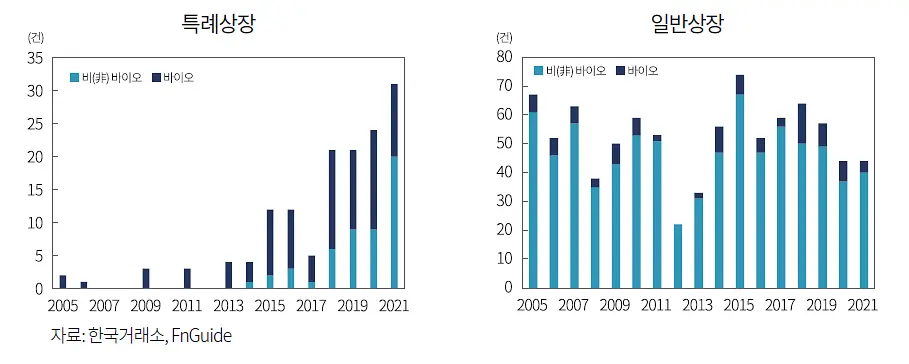
- 특례상장 제도를 이용하여 상장에 성공한 기업은 2005년부터 2021년까지 총 143개사가 상장하였어요, 이수치는 일반 상장제도를 통해서 상장된 887개사에 비하면 약 1/6 수준에 해당해요
- 재밋는 점은 2005년부터 2014년까지 10년간 특례상장을 한 기업은 딱 15건에 불과해요, 하지만 2015년 이후에 특례상장을 통해서 상장한 기업이 128건에 달합니다. 이처럼 본격적인 특례상장의 활용은 2015년을 기점으로 크게 바뀌었다고 볼 수 있어요.
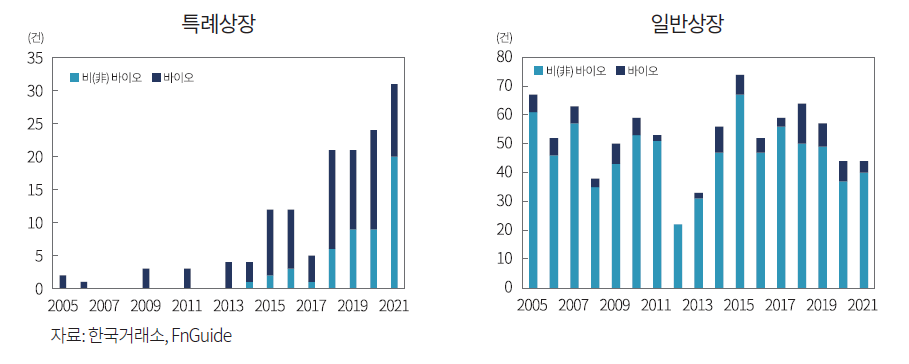
- 이렇게 특례상장이 본격적으로진행된 건은 특례상장 활성화를 위한 정책적 노력이 있었다는 점, 바이오 분야의 열풍, 4차 산업혁명으로인한 바이오, IT 분야에서 신성장 기업들이 크게 증가한 점이 작용했다고 합니다.
- 2017년까지는 특례상장기업들의 대다수가 바이오 기업들이었는데, 최근 IT와, 산업재, 소비재 부문이 크게 증가했다고 해요, 2021년에는 특례상장기업중에 IT기업이 48%를 차지하며 바이오 기업을 추월했다고 해요!
- 특례 상장기업중에는 바이오기업이 92개사, IT기업이 27개사, 산업재 부분이 6개사, 소비재 부문이 5개사, 에너지부문이 1개사로 분포하고 있습니다.
특례상장기업들은 어떤 특성을 가지고 있을까요?
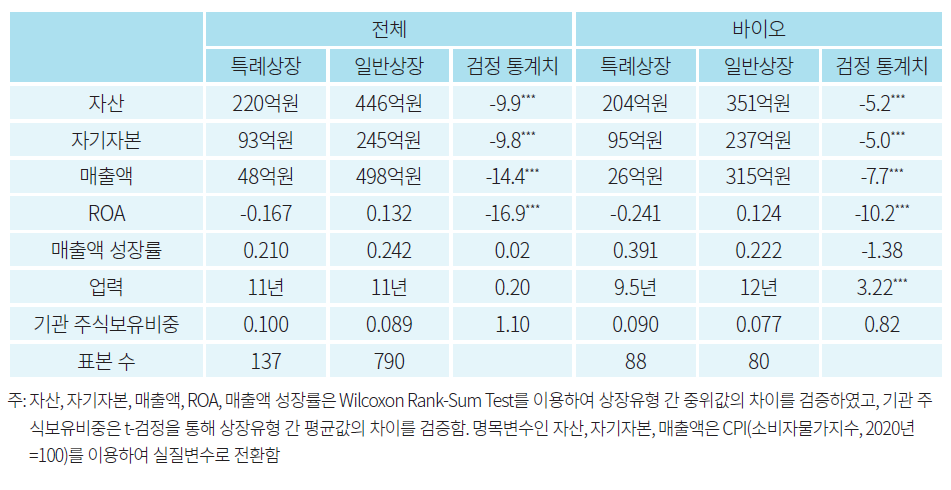
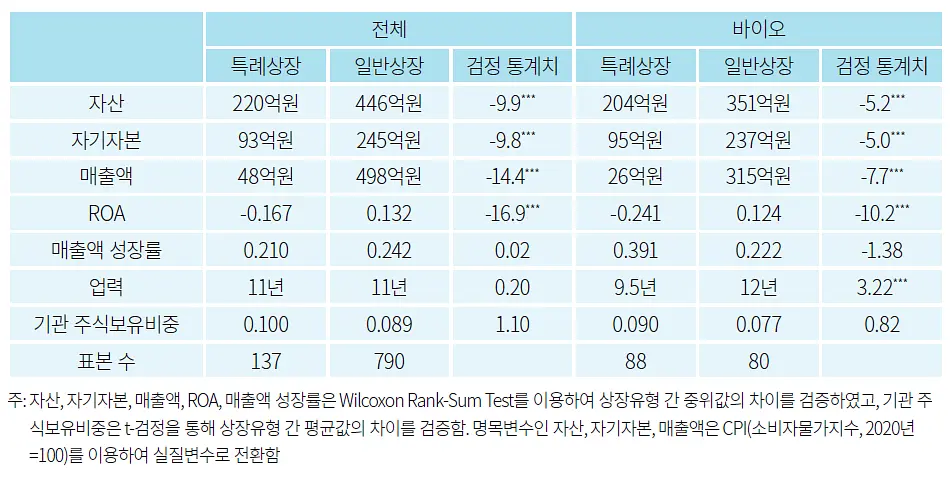
- 특례상장기업과 일반상장 기업간의 가장 큰 차이는 역시 재무구조상에서 찾아 볼수 있었어요
- 먼저 자기자본은 특례상장 기업들이 일반상장기업들 대비 1/2 수준이었으며, 매출액은 무려 1/10 수준에 달하는 모습을 보여주었습니다.
- 하지만 상장당시 시가총액을 보면, 특례상장기업들의 시가총액은 대부분의 분위에서 일반상장보다 1.5배정도 높았습니다. 이는 기술력에 대한 시장의 평가로 인해 이들의 상장당시 시가총액이 일반상장보다 오히려 더 컸던 것으로 보여진다고 해요(역시.. 기대감이 돈을 움직이는 걸까요?)
특례상장 기업들의 주가 성장은 어떠한가요?
- 특례상장기업들의 주가는 일반 상장기업들과 대비했을때 성장성이 두드러 지는 점을 확인할 수 있었어요 특히 상장 3년차 기준으로는 큰 차이가 없었으나, 5년차 부터는 약 50%, 60%는 더 높게 나타났습니다.
- 특례상장 기업들의 주가성과는 상장 직후 보다는 4~5년차에서 크게 좋아지고 있는 것으로 보여졌어요. 이는 바이오 뿐만아니라, 비바이오 계열의 기업들도 마찬가지였는데요, 아직까지는 비바이오 분야의 기업이 많지 않다보니, 분석결과를 일반화 하는데는 한계가 있다고 합니다.
- 상장당시 시가총액을 기준으로 나누어보았을 때는 투자위험이 높은 소규모 시가총액의 기업그룹들이 장기 성과가 더 좋다는 것도 나타났습니다.
- 특례상장 기업들은 주가 상승과 하락폭의 변동성이 큰 편이에요. 그이유는 기술력의 변화가 주가에 큰 영향을 주기 때문인데요, 예를 들어 기술개발에 실패하면 큰 폭으로 떨어지고, 임상시험이 성공하거나, 기술개발을 발표할 경우에는 단기 주가가 1~2배씩 상승하기도 하기 때문입니다.
특례상장 후 기업들의 특성은 어떻게 변했을까요?
- 특례상장이후에도, 대다수의 기업들은 취약했던 재무성과를 상장 후에도 크게 개선하지 못하는 경우가 많았습니다.
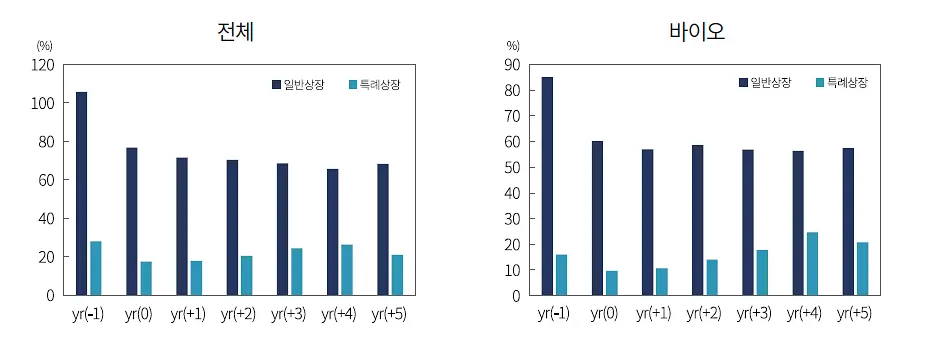
- 다만, 기업이 자산을 사용하여 매출액을 창출하는 효율성을 나타내는 지표인 자산회전율(매출액/평균자산)은 특례상장 기업들은 상승하는 반면에 일반 상장기업들은 완만하게 하락하고 있습니다.
- 하지만 절대적인 수치를 보면 자산회전율이 20%수준(일반상장의 경우 약 76%)로 그쳐서 재무 구조를 크게 바꾸지는 못했습니다. 이는 자신이 보유한 기술력을 시장의 매출로 만들어내지 못하고 있는 것으로 보여졌어요
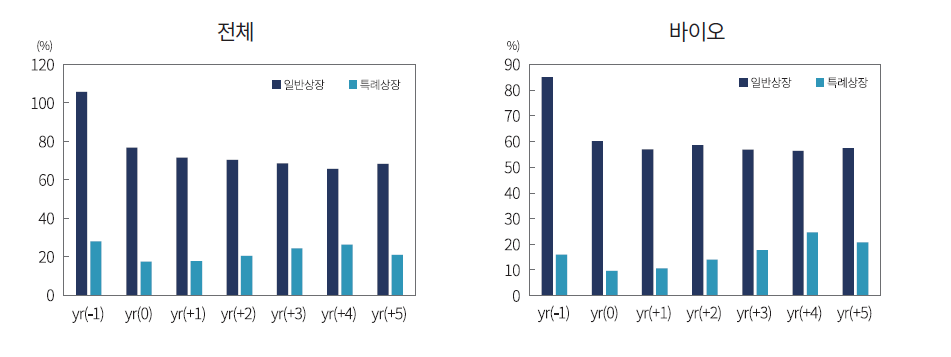
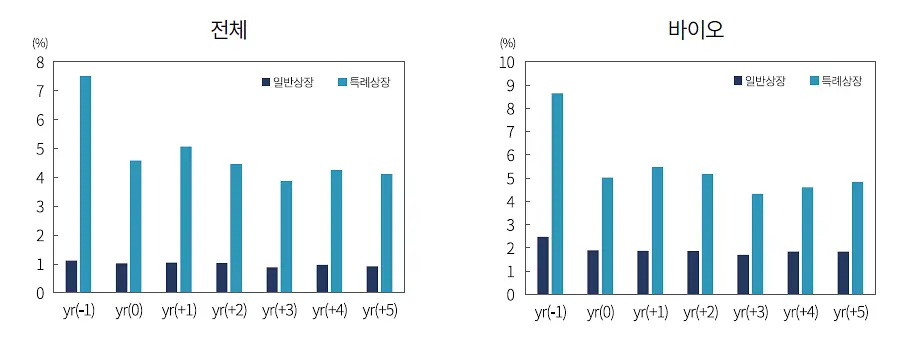
- 반면에, R&D 투자율은 일반 상장기업들 대비 높은 값을 유지하였는데요!, 이는 특례상장의 기업의 경우 기술력에 대한 기대치에 주가가 민감하게 반응 하기 때문인 것으로 보입니다.
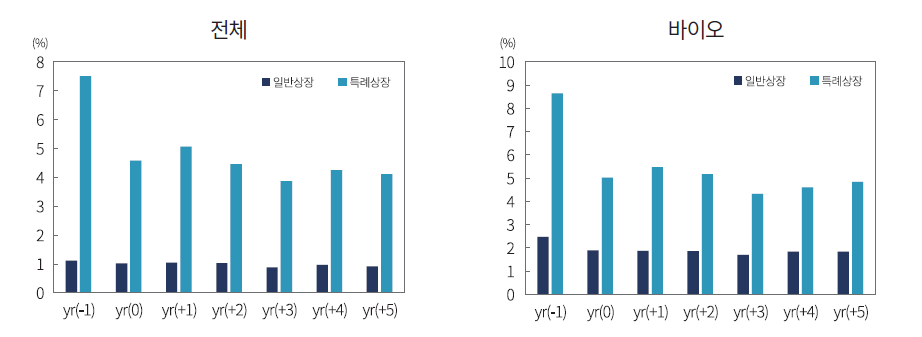
특례상장 제도는 앞서 말했던 것 처럼, 높은 성장성을 "기대"하여 재무구조의 허들을 크게 낮춰준 제도에요. 그렇다 보니 많은 스타트업이 이런 특례상장 제도를 통해 상장을 준비하고 있습니다. 아직까지는 대분의 특례상장기업이 바이오 분야이다 보니, 정확한 시사점을 도출하는데는 한계가 있는 것으로 보여집니다.
향후, 비바이오 분야의 특례상장 기업(특히 IT 플랫폼)의 케이스가 더 많이 생기면 특례상장 기업의 성과를 통해 더 유의미한 시사점을 확인 할 수 있을지 않을까 생각합니다.
글을 작성하면서 뷰노나 루닛에 투자를 할때는 5년은 지켜봐야겠구나라는 생각이 들고 마음이 편해졌네요ㅋ 5년뒤 자신한테 선물을 하기 위해 저는 루닛 주식을 사러가야겠어요!
그럼 오늘은 여기까지!
댓글
로그인 후 댓글을 남길 수 있습니다.
아직 댓글이 없습니다.