비상장주식(구주) 거래 할 때는 어떤 절차가 필요한가요?
안녕하세요, 삼도회계법인 송현정 회계사🐳 입니다.
어느덧 달력은 2023년 반을 향해 가고 있네요. 시간이 참 빠른것 같습니다.
오늘은 대표님들의 지분 양수도와 관련된 얘기를 해볼까 합니다.
법인을 운영하다 보면 보유한 지분을 타인에게 양수도하실 일이 종종 발생합니다.
비상장주식을 양도할때는 여러가지 세무신고가 필요한데요, 오늘은 비상장주식 양도가 어떤 프로세스로 진행되고 관련하여 어떤 세금을 납부하는지 알아 보도록 하겠습니다.
🎈올해 상반기중 거래한 비상장주식에 대한 세무신고는 양도일이 속하는 반기(2023년 상반기)의 말일부터 2개월(2023년 7~8월) 이내에 신고가 진행되니, 관련하여 궁금한 사항은 댓글 또는 메시지 부탁드립니다.
01. 양도인은 무엇을 해야 하나요?
1. 양수인과 주식양수도 계약서 작성
비상장주식 거래는 주로 개인 간의 양수도 계약을 통해서 이루어 집니다. 양도소득세 신고는 세법상 신고 절차를 이행하는 것일 뿐, 거래는 양수인과 양도인 사인 간의 계약을 통해 발생합니다.
참고로, 법인의 주주가 변경되었다고 해도 "변경등기"를 할 필요는 없습니다.
2. 양도소득세(지방세 포함) 및 증권거래세 신고/납부
양도인은 비상장주식 거래시 양도소득세(지방세 포함) 및 증권거래세를 신고/납부하게 됩니다. 양도차익이 없는 경우에도 양도소득세를 반드시 신고해야 하며, 상반기/ 하반기의 모든 비상장주식의 거래를 합산하여 매년 7~8월, 1월~2월 각각 2개월간 신고하게 됩니다. (신고기간: 양도일이 속하는 반기의 말일 부터 2개월 이내)
🌱 비상장주식 양도관련 세금 요약
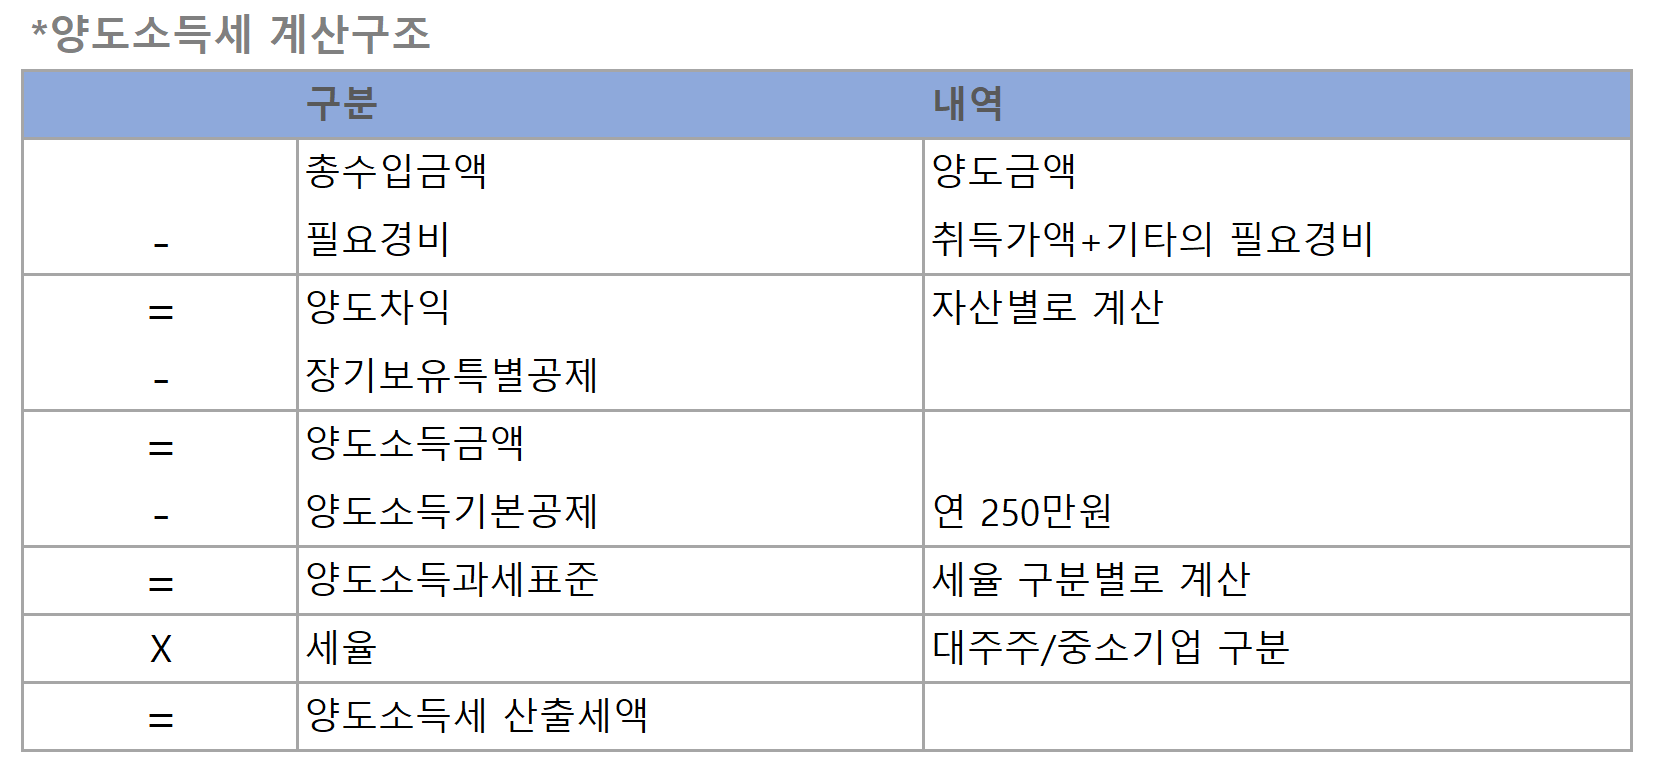
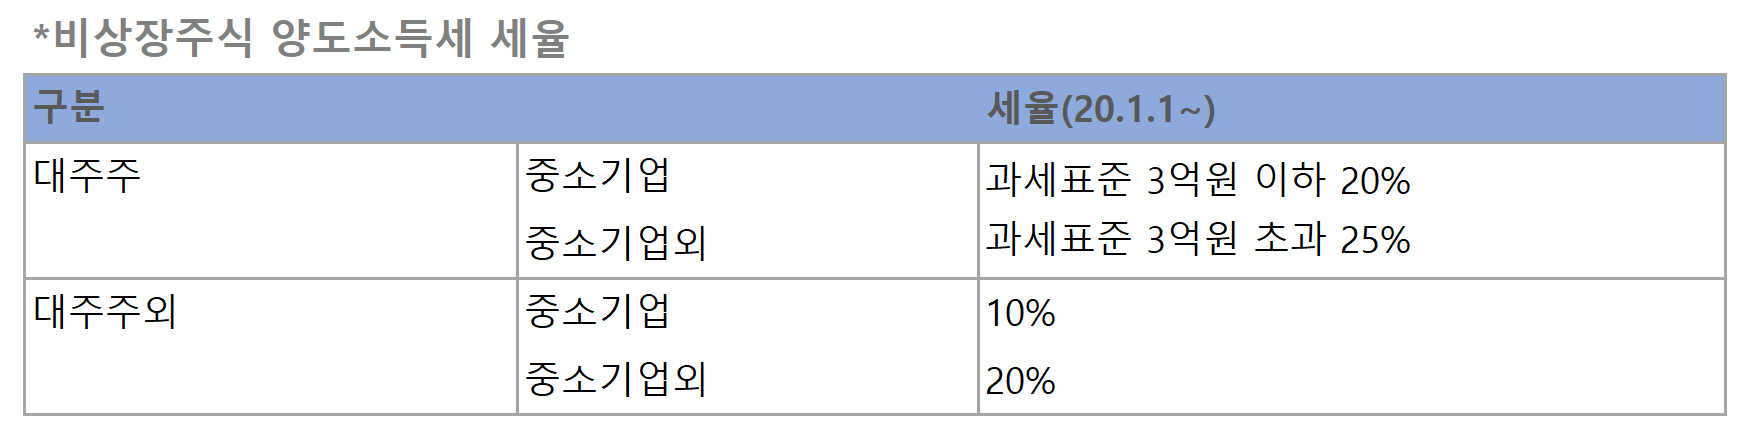
- 양도소득세: 양도차익 등 X 세율(10%, 20%, 25%), 하기 표 참고
- 양도소득세분 지방세: 양도소득세 X 세율 10%
- 증권거래세: 양도금액(거래가액) X 세율 0.35%
02. 양수인은 무엇을 해야 하나요?
1. 양수인의 세금 신고
양수인은 일반적으로 부가되는 세금은 없으나, 예외적으로 간주취득세(과점주주가 되는 경우 해당 법인의 부동산, 기계장비, 골프회원권 등 있는 등을 취득한 것으로 간주하여 취득세를 부과하는 제도)를 납부해야 하는 경우가 발생할 수 있습니다.
2. 명의개서 요청
양수인은 주식 양수 이후 변경된 주주로 주주명부를 정정해 줄것을 해당 법인에 요청해야 합니다. 이 절차를 "명의개서" 요청이라고 합니다.
🌱 적법하게 명의개서가 이루어 진 경우, 명의개서만으로도 주주변경의 효력이 발생합니다.
03. 해당 법인은 무엇을 해야 하나요?
1. 주주명부 수정
매수인이 명의개서를 요청하면, 법인은 변경된 주주명, 주식수, 지분율 등 주주 내역에 대해 주주명부를 수정 기재해야 합니다.
🌱 주주명부는 해당 법인이 작성하는 내부문서로 주식양수도 이후 수정하여 날인 후 변동 History를 관리하셔야 합니다.
2. "주식등변동상황명세서" 제출
주주 변동이 있을 경우 매년 법인세 신고시 변경된 주주명부와 주식등변동상황명세서를 제출해야 합니다.
🌱 주식등변동사항명세서에 누락한 부분에 대해서는 잘못 제출된 주식 등의 액면금액 또는 출자가액의 2%에 상당한 금액을 법인세 가산세로 납부해야 하니 해당 변동 히스토리를 잘 관리하는 것이 중요합니다.
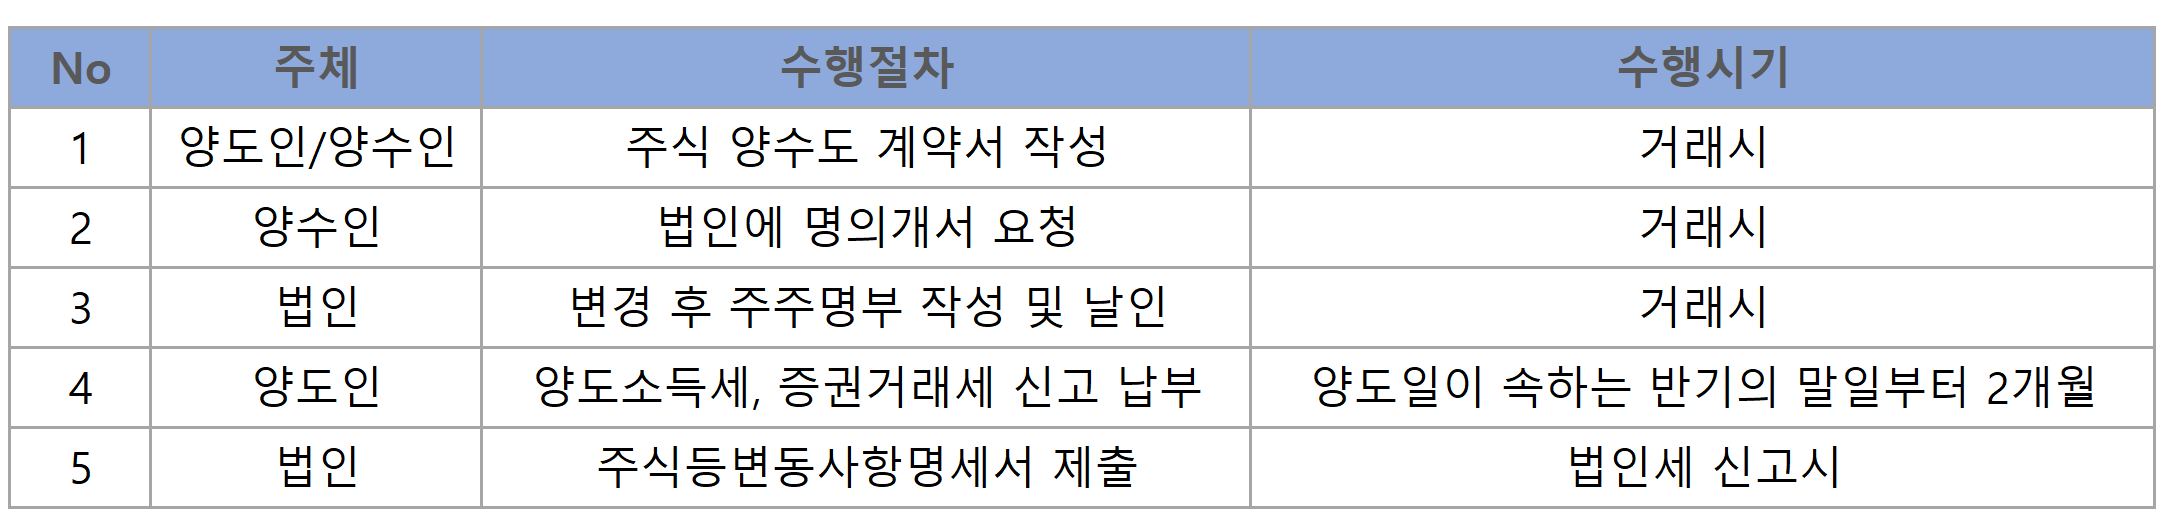
😎 그럼 지금까지 말씀드린 양도절차를 간단히 표로 요약해 드리겠습니다.
04. 유의사항
1. 고가취득 및 저가양도 행위의 부인
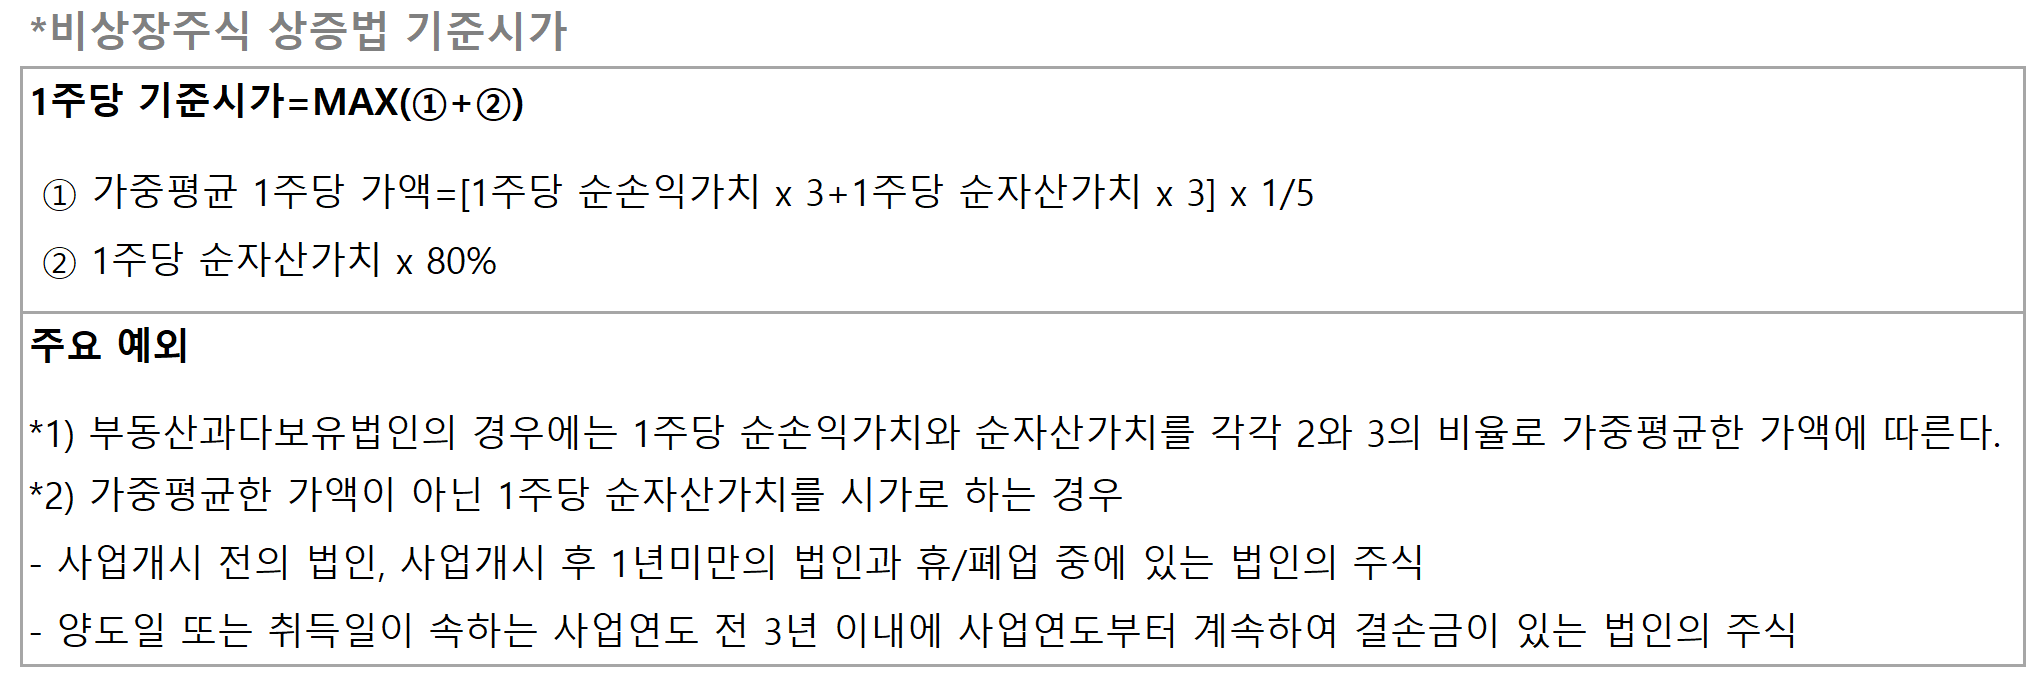
특수관계인으로 부터 시가보다 높은 가격으로 자산을 매입하거나 특수관계인에게 시가보다 낮은 가격으로 자산을 양도하는 경우 취득가액 또는 양도가액을 시가에 따라 계산합니다.
여기서 시가란 상속세및증여세법의 규정을 준용하여 평가액 가액에 따릅니다.
🌱 특수관계인간 주식 거래 발생시 해당 법인의 손익 및 자산상태를 기준으로 시가를 판단하게 되니 거래전 세무대리인에게 상담 받으시는 것이 가장 안전한 방법 입니다.
🌱 이러한 부인규정은 시가와 거래가액의 차액이 시간의 5%에 상당하는 금액 이상이거나 3억원 이상인 경우에만 적용합니다. 특히 저가양도의 경우 양수인(특수관계자가 아닌 경우에도 해당)에게 증여세가 과세될 수 있으니 사전 검토가 꼭 필요합니다.
비상장주식 양도차익의 발생 유무와 관련없이 신고의무가 있으며, 특수관계자 거래 시 조금 더 유의가 필요하다는 점을 대표님들께서 기억해 주셨으면 좋겠습니다.
추가적인 문의사항이 있으실 경우 메시지 주시면 자세히 안내해드리도록 하겠습니다.
삼도회계법인은 창업 법인의 성장과 성공을 함께하고 싶습니다.🍀
댓글
로그인 후 댓글을 남길 수 있습니다.
아직 댓글이 없습니다.