토스의 베트남 법인 철수
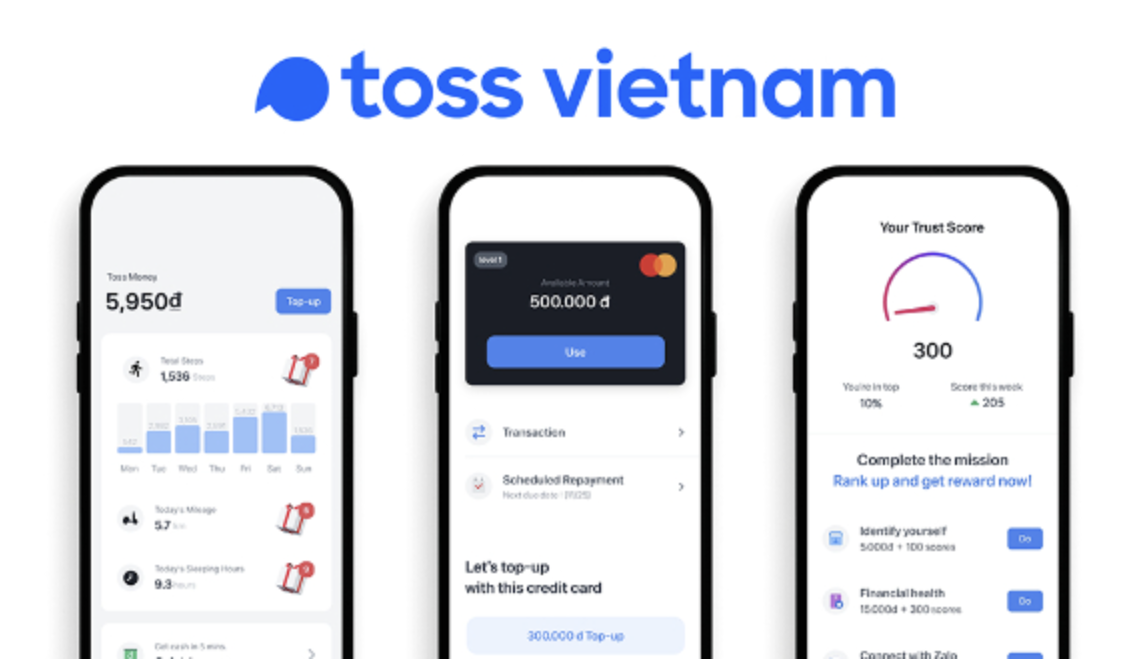
토스가 베트남 법인을 출범한지 3년 만인 2022년 12월 오피스로 전환하고 베트남 사업부를 사실상 중단 합니다.
3년전 베트남 시장 진출시 배민처럼 로컬 기업을 인수 혹은 합작법인이 아닌 베트남 법인 ‘비바리퍼블리카 베트남’을 설립 했지만 이를 동남아 법인과 통합한다고 하네요.
한국발 빅테크 기업 가운데 가장 앞서 글로벌 시장 진출을 했던 토스가 베트남에서 철수 결정을 내린 이유는 몇가지가 있는데요, 철수 이유를 보기 전 베트남 시장을 진입한 이유를 먼저 알아보자면,
1) 베트남의 인구는 9700만명에 육박하고 60%이상이 30대 이하 라는 점.
정말 많은 기업들이 간과하는 사실 중 하나. 베트남 인구가 1억 가까히 된다, 인구층이 젊다 등등.. 이촌향도 현상이 있는건 사실이지만 한국과 다르게 대도시인 하노이, 호치민, 다낭 인구는 3000만명 미만. 여전히 나머지 6700만명 이상은 인프라가 부족한 시골에 거주.
2) 모바일 기기에 익숙한 인구가 많아 그만큼 모바일 침투율이 높다는 점. (베트남 모바일 침투율은 85%)
모바일 기기에 익숙하더라고 기본적인 핀테크 기업의 대전제가 위에서 말한 인구 9700만명이 자사 서비스에 연동을 할 수 있는 은행 계좌를 가지고 있어야 하는 것 . 2014년 기준으로 세계은행 자료에 따르면 만 15세 이상의 베트남인중 통장 개설한 인구는 31%에 불과 (한국 94%). 한국에 있는 은행과는 다르게 은행이 망하면 통장에 얼마를 예금했건 250만원 까지만 은행이 보장(한국 5천만원). 또한 베트남에 러시아 자본이 많이 들어와서 최근 거래에 차질이 생긴 러시아발 은행도 있음.
3) 높은 모바일 침투율에 비해 여전히 현금 거래가 주를 이룬다는 점.
2022년인 지금 상대적으로 인프라가 좋은 호치민에 위치한 한국인 밀집 거주 지역(푸미흥)만 보더라도 카드 계산 안되는 식당이 있음. 종종 평균 10% 수수료를 고객에게 직접 부담 시키는 식당들이 있어서 교민들도 현금으로 결제 하려함. 여기서 말하는 식당들이란 대기업 프렌차이즈 제외한 자영업자들.
이런 베트남 시장에 매력을 느끼고 현지에 처음으로 출시한 서비스인 걸으면 돈을 주는 ‘만보기’ 앱을 시작으로 유저풀을 확보하여 어찌 저찌 3년정도 서비스를 이어왔지만 2022년 12월 현재 기존에 서비스해봤던 소액대출, 가상선불카드 발급, 신용평가모델(CSS) 구축 등 모든 영역을 축소, 중단합니다.
그럼 이제 3년 후인 지금 토스의 베트남 철수 이유를 보면,
첫째, 베트남 뿐만 아니라 동남아 핀테크 시장에 유의미한 경쟁력 확보를 못함.
둘째, 베트남 정부 & 중앙은행의 해외발 핀테크 기업에 대한 규제.
셋째, 베트남의 ‘금융 포텐셜’ 을 끌어내기에는 너무 이른 시장 진입.
넷째, 빅테크 기업을 고사하고 베트남 은행 조차 잘 안믿는 베트남 금융권에 대한 베트남 국민의 낮은 신뢰도.
올해 9월 기사로는 홍민택 토스뱅크 대표가 베트남 중앙은행 인사들, 베트남 전 국회의원, 베트남 전자지갑 플랫폼 회사 모모(Momo) 임직원과 미팅을 가졌다는 기사를 봤었는데요. 회의 3개월 후 베트남 시장 철수를 결정한 것을 보면... 여기서 협의점을 못 찾았던게 아닐까라는 개인적인 견해입니다.
토스가 베트남 시장 진출에 실패 했다기 보다는 한국발 핀테크 기업으로서 해외 시장 진출 자체에 큰 스트레스를 느끼고 국내 시장에 집중 하고 싶어하는 것 같습니다.
이런 뉴스들을 보면 "그럼 대한민국은 과연 국내 및 해외 기업들이 IT 서비스를 론칭 하기에 쉬운 국가인가?" 를 생각해 보게 되는데요.
해외 기업들 사례는 잘 모르겠지만 아직까지도 많은 한국 기업들이 보호를 받아야할 국내에서 조차 법적인 규제 및 풀어야 할 과제가 너무 많아 넓은 해외 시장 개척을 주저하는 것 같습니다.
다른 이유를 다 떠나 베트남에 살고 있는 한명의 한국인으로서, 핀테크 라는 혹은 토스의 간편함을 이미 알고 있는 한명의 유저로서 토스의 베트남 사업 철수가 아쉽기만 하네요.
댓글
로그인 후 댓글을 남길 수 있습니다.
베트남은 현금이 최고! 라고 하던 글을 본지가 몇년이 지났는데도 아직도 베트남은 현금이 최고인가봐요 https://m.blog.naver.com/PostView.naver?isHttpsRedirect=true&blogId=originaldata&logNo=221142637051
실제로 식당만 보더라도 현금만 받는곳이 지배적으로 많으며 카드를 사용할 수 있어도 수수료를 8% 붙이는 곳도 많답니다 :)
헉 그렇구나.. 본문에 쓰신 것처럼 베트남의 주요 인구가 30대인데도 발전이 더딘 이유중 하나이겠네요.. 베트남드림을 많이들 꿈꾸고 투자도 많이 한다던데 저런 현실적인 벽을 넘으려면 시간이 필요할 듯 보여요
위에서 주신 링크 통해서 내용을 조금 보강했네요 :) 좋은 정보 주셔서 감사합니다.
확실히 핀테크는 국가마다 차이가 많아서 쉽진 않아보이네요. 좋은 소식 전달 감사합니다!
개인적인 공부겸해서 쓰는 글들인데 재밌게 읽어주셔서 감사합니다!