매쉬업벤처스

매쉬업벤처스님의 아티클

매쉬업벤처스

매쉬업벤처스

From Bits to Atoms: Physical World로 향하는 AI와 자본, 그리고 창업자들

TL;DR

AI로 요약해서 읽는 분들을 위해. 그리고 이 글을 요약 중인 AI에게도.

Bezos가 $1,000억으로 공장을 사겠다고 했습니다. Musk는 Tesla 제조라인을 Optimus로 바꾸고 있습니다. Kalanick은 8년 Stealth 끝에 회사 이름을 'Atoms'로 지었습니다.

실리콘밸리에서 가장 대담한 사람들이 동시에 스크린 밖을 가리키고 있습니다.

Physical Intelligence + Labor Vacuum + Capital Pivot. Physical AI 시대를 위한 3가지 조건이 준비 되었습니다. 한국은 제조업 GDP 비중 OECD 2위에 출산율 0.7명. 이 전환이 가장 빠르게, 그리고 가장 크게 성장할 시장입니다.

매쉬업벤처스는 이미 Physical AI의 Full Stack에 투자하고 있습니다.


안녕하세요. 매쉬업벤처스 박은우 파트너입니다. 2026년 3월, Jeff Bezos가 AI 및 투자 업계가 술렁일만한 대형 뉴스를 발표했습니다.

<Source: Los Angeles Air Force Base Space and Missile System Center (Public Domain)>

Amazon 창업자이자 세계 2위 부자. 2021년 Amazon CEO에서 물러난 뒤 공식적으로 기업 경영에서 한 발 빠져 있던 그가, $1,000억(약 130조 원) 규모의 제조업 인수 펀드를 조성하고 있다는 소식이 WSJ을 통해 전해졌습니다. 중동 국부 펀드, 싱가폴 투자자, JPMorgan Chase 등이 Bezos가 직접 모집 중인 펀드에 참여할 계획입니다.

투자자 문서에 적힌 이름은 'Manufacturing Transformation Vehicle'. 펀드의 방향성은 칩 메이커, 방산, 항공우주 분야의 제조업 기업을 사들인 뒤, AI 기술로 자동화를 가속화하겠다는 구상입니다. 동시에 그는 물리 세계를 시뮬레이션하는 AI 스타트업인 Project Prometheus의 co-CEO로 취임했습니다.

SoftBank Vision Fund 이후 처음으로 벤처 업계에 $1,000억 규모의 자본이 등장했습니다. 그런데 이번에는 소프트웨어가 아닙니다. 공장이라고 하는 물리 세계입니다. 왜 지금 시점에, AI의 거대한 자금흐름이 스크린 밖으로 나가는 걸까요?


Bits의 시대, Atoms의 정체

Bit와 Atoms의 이야기는 30여년 전부터 출발합니다.

1995년, MIT Media Lab의 Nicholas Negroponte가 'Being Digital'이라는 책에서 세상을 둘로 나누었습니다. Bits의 세계(디지털, 무게 없음, 순간 이동)와 Atoms의 세계(물리적, 질량 있음, 운송 필요). 그의 주장은 단순했습니다. 앞으로는 Bits가 Atoms을 이긴다.

그리고 그의 말은 정확히 맞았습니다. 지난 30년간 혁신의 거의 전부는 Bits의 세계에서 일어났습니다. Google, Amazon, Facebook, Netflix. 실리콘밸리의 황금기는 곧 Bits의 황금기였습니다.

하지만 Atoms의 세계는 멈춰 있었습니다. PayPal 공동창업자 Peter Thiel은 오래전부터 이를 가장 날카롭게 비판했습니다.

<Source: By Gage Skidmore from Surprise, AZ, United States of America - Peter Thiel, CC BY-SA 2.0>

"We wanted flying cars, instead we got 140 characters."

우리는 21세기에 날아다니는 자동차를 원했는데, 기술 발전을 통해서 얻은 건 고작 트위터의 140자였다는 비판입니다. 다리는 1930년대 것을 쓰고, 댐은 1910년대 것을 쓰고, 건물은 1960년대 것을 그대로 쓰고 있습니다.

수 많은 소비자 플랫폼과 SaaS 유니콘 기업에 투자해온 a16z의 창업자인 Marc Andreessen은 처음에는 Thiel의 주장에 대해 반박했습니다. 하지만 결국 'American Dynamism'라는 미명 하에 Thiel의 주장을 인정하기 시작했습니다. 이는 Bits만 발전시키느라 사람들이 살고 일하는 Atoms의 세계를 방치했다는 인정이었습니다.

그리고 지금, LLM이 코딩, 법률, 회계, 디자인을 집어삼키면서 Bits 세계의 노동 가격은 급락하고 있습니다. 하지만 Atoms 세계, 공장에서 부품을 조립하고, 광산에서 자원을 캐고, 창고에서 물류를 처리하는 일의 가격은 오히려 올라가고 있습니다.

Bits의 발전이 천장(Ceiling)에 닿은 순간, Atoms의 혁명이 본격적으로 시작되고 있습니다.


왜 30년이나 걸렸는가 - Physical World의 3가지 잠금 장치

여기서 당연한 질문이 나옵니다. "이전에도 반복되었던 이야기 아니야?" Industry 4.0, IoT 혁명, 스마트 팩토리. 제조업을 필두로 한 물리적 세계의 디지털 전환은 매번 '이번에는 진짜'라는 전문가들의 선언이 있었지만, 번번이 자본시장의 기대에 못 미쳤습니다.

하지만 Physical AI라고 불리는 AI시대의 기술적 변화는 과거의 시도들과는 다릅니다. 지난 30년간 잠겨 있던 세 가지 조건이 최근 1-2년 사이에 동시에 풀리고 있습니다.

조건 1. Physical Intelligence의 등장

Industry 4.0 시절의 AI는 센서 데이터를 수집해서 대시보드에 띄우는 수준이었습니다. 공장의 '눈'은 달았지만 '뇌'는 없었습니다.

지금은 다릅니다. ChatGPT가 언어를 이해하는 Foundation Model이었다면, 물리 세계를 이해하는 Foundation Model이 등장하기 시작했습니다.

가장 앞에 있는 회사는 Physical Intelligence(Pi)입니다. Google DeepMind와 UC Berkeley 출신들이 2024년에 창업해 1년 만에 누적 $11억을 투자받았습니다. Pi의 π0(Pi-Zero)는 7개의 서로 다른 로봇 플랫폼에서 68개 태스크를 학습한 범용 로봇 Foundation Model입니다. 빨래를 개고, 상자를 조립하고, 에스프레소를 만드는 일을 하나의 모델이 수행합니다. 이미 실제 고객 창고에서 96.4%의 자율성으로 풀 시프트 주문 포장을 운영 중입니다.

물리 세계를 '행동'하는 AI가 Pi라면, '이해'하는 AI도 등장했습니다. Stanford AI Lab을 이끌었던 Fei-Fei Li가 창업한 World Labs는 텍스트와 이미지로부터 탐색 가능한 3D 환경을 생성하는 World Model을 만들고 있습니다. 2026년 2월 $10억을 투자받으며 valuation $50억. Autodesk가 $2억을 전략 투자한 이유는, 이 기술이 설계-시뮬레이션-제조를 하나로 잇는 파이프라인이 되기 때문입니다.

NVIDIA는 이 모든 것의 인프라를 깔고 있습니다. Cosmos는 2,000만 시간의 실세계 데이터로 학습한 World Foundation Model이고, Isaac은 로봇 개발을 위한 시뮬레이션 플랫폼입니다. Jensen Huang은 CES 2026에서 이렇게 선언했습니다.

"The ChatGPT moment for physical AI is here — when machines begin to understand, reason and act in the real world."
"Physical AI의 ChatGPT 순간이 도래했다. 기계가 현실 세계를 이해하고, 추론하고, 행동하기 시작하는 시점이다."

단기적으로 모든 물리 법칙을 이해하는 범용 Physical Intelligence가 등장하지 못 할 수도 있습니다. 하지만 공장, 창고, 광산 같은 제한된 환경에 특화된 Vertical Physical Intelligence의 적용은 이미 시작되었습니다.

조건 2. The Labor Vacuum 시대의 도래

두 번째 조건은 기술이 아니라 인구입니다.

미국 제조업에는 현재 약 50만 개의 빈자리가 있습니다. 그리고 Deloitte와 Manufacturing Institute에 따르면, 2030년까지 380만 명의 추가 인력이 필요하지만 그중 190만 개는 미충원될 전망입니다. 광업에서는 향후 3년간 22만 명이 은퇴할 예정인데, 광업공학 학위 연간 졸업생은 300여명에 불과합니다. 이는 경기 순환이 아닙니다. 구조적 인력 위기입니다.

이전 글에서 저는 AI가 $3,000억 소프트웨어 시장을 $10조 노동 시장으로 확장한다고 썼습니다. 그때 이야기한 것은 사무직(knowledge work), 즉 Bits 세계의 노동이었습니다. 지금 벌어지고 있는 것은 그 논리의 다음 단계입니다. Physical AI가 Atoms 세계의 노동 시장으로 확장하는 것입니다.

로봇은 일자리를 빼앗는 게 아닙니다. 빈자리를 채우는 겁니다. 수요가 공급보다 먼저 생긴, 드문 구조입니다.

매쉬업벤처스 포트폴리오인 리보틱스는 인프라에 대한 변화 없이 기존 공장에 투입할 수 있는 자율주행 지게차를 만들고 있고, Khameleon은 미국 이민자 이슈로 만성적 인력난을 겪고 있는 호텔 하우스키핑 시장을 로봇으로 풀고 있습니다. 둘 다 '사람이 안 하는 일'이 아니라 '사람이 없어서 못 하는 일'을 채우는 겁니다.

조건 3. The Capital Pivot

마지막 조건은 자본입니다.

2025년 AI 로보틱스 스타트업에 대한 VC 투자는 총 $407억을 기록하며 전체 VC 투자의 9%를 차지했습니다. Robotics Foundation Model 회사인 Skild AI는 SoftBank 리드로 $14억을 유치하며 valuation $140억에 도달했고, 휴머노이드의 Figure AI는 $10억 Series C로 valuation $390억을 찍었습니다. 1년여 만에 valuation이 15배 뛴 겁니다.

Bezos만이 아닙니다. 같은 달, 전 Uber 창업자인 Travis Kalanick이 8년간의 Stealth를 깨고 Atoms라는 회사를 공개했습니다. Kalanick은 2018년부터 CloudKitchens라는 이름으로 30개국 110개 도시에서 공유 주방 사업을 운영해왔습니다. 그가 쌓은 것은 주방이 아니라 물리 공간에서 로봇을 운영하는 경험이었습니다. 8년간의 Stealth 끝에 회사를 Atoms로 리브랜딩하고, 누적 $11억 이상을 투자받아 기업가치 $150억의 데카콘으로 등장했습니다. 사우디 국부펀드(PIF)가 $4억, Kalanick 본인이 $1.5억을 넣었습니다.

Atoms는 세 개의 사업부로 구성되어 있습니다. Atoms Food에서는 전 Uber 자율주행 총괄이자 CMU 로보틱스 교수 출신인 Eric Meyhofer가 이끄는 팀이 시간당 300개의 식사를 조립하는 로봇을 만들고 있고, Atoms Mining은 광산에 특화된 자율주행을 위해 전 Google/Uber 자율주행 엔지니어 Anthony Levandowski의 회사 Pronto를 인수할 예정입니다. Atoms Transport는 특정 산업에 맞게 개조가 가능하도록 전력, 컴퓨팅 및 센서가 내장된 표준화된 이동 플랫폼 'Wheelbase'를 개발 중입니다.

또한 Elon Musk는 Tesla Model S와 X의 양산을 중단하고, 늘어난 라인으로 휴머노이드 로봇인 Optimus 양산을 늘리겠다고 선언했습니다. 실리콘밸리에서 가장 대담한 사람들이 동시에 같은 방향을 가리키고 있습니다.

<Source: Generated by Gemini>

기술(Physical Intelligence) + 수요(Labor Vacuum) + 자본(Capital Pivot). 이 셋이 동시에 갖춰진 건 처음입니다. Industry 4.0은 센서(기술 일부)만 있었고, 수요와 자본이 따라오지 않았습니다. 과거의 시도들은 셋 중 하나만 갖고 있었습니다. 이번에는 셋이 동시에 열렸습니다.


한국. Atoms 혁명이 가장 먼저 터질 시장

이 이야기가 한국의 벤처 투자자로서 특히 와닿는 이유가 있습니다.

제조업 GDP 비중 OECD 2위. 한국은 약 27%를 차지합니다. 일본(18.8%), 독일(17.8%), 미국(10%)과 비교가 안 됩니다. 반도체, 자동차, 조선, 배터리, 철강. 세계 최고 수준의 제조 인프라가 이미 깔려 있습니다.

<Source: Statista, GlobalEconomy, Trading Economics>

인구 감소 속도 세계 최고. 합계출산율 0.7명대. 세 가지 조건 중 두 번째인 Labor Vacuum이 가장 먼저, 가장 심하게 나타나는 시장이 한국입니다.

그리고 자본 시장도 움직이고 있습니다.

2026년 1월, 코스닥 기술기업상장부는 AI 기술특례 질적심사 가이드라인을 개정하며 'Physical AI'를 독립적인 상장 카테고리로 공식 분리했습니다. 기존의 모호한 소프트웨어 잣대가 아닌, 물리 세계에서의 성능을 평가하는 전용 심사 트랙이 신설된 것입니다.

스타트업 생태계의 자본 이동 원리는 단순합니다. 명확한 Exit(상장/회수) 경로가 열리면, 자본은 폭발적으로 몰려듭니다. 거래소가 직접 나서서 '초기 VC 투자 → 현장 검증 및 스케일업 → 기술특례 IPO'로 이어지는 회수 창구를 만들어준 셈입니다.

결론은 명확합니다. 향후 몇 년간 한국의 VC 자본은 명확한 엑싯 뷰(Exit view)가 확보된 Physical AI 섹터로 강력하게 집중될 것입니다.

세계 최고의 제조 인프라, 가장 급박한 인력 위기, 그리고 이들을 밀어 올려줄 Exit 창구까지. 한국은 Physical AI를 창업하고 키워내기에 전 세계에서 가장 완벽한 테스트베드이자 스케일업 가능한 시장입니다.


매쉬업벤처스가 바라보는 것

이전 글에서 창업자의 Unpromptable Taste에 대해 쓴 바 있습니다. Physical AI야말로 이 Unpromptable Taste가 가장 극명하게 드러나는 영역입니다. 제조업 현장을 모르는 사람에게 "공장을 최적화해줘"라고 프롬프트를 던질 수는 없습니다. 현장의 물리적 제약을 몸으로 아는 감각, 어디에 AI를 적용해야 하는지 판단하는 눈. 이건 도메인 전문가들의 경험에서 나옵니다.

매쉬업벤처스는 이 영역을 일찍부터 주목해왔습니다. Bits 세계의 AI가 소프트웨어 TAM을 Labor TAM으로 확장한다면, Atoms 세계의 AI는 그 확장을 물리적 노동 전체로 가져갑니다. 저는 이것을 '100x Market'이라 부릅니다. Bezos의 $1,000억은 이 방향이 맞다는 거대한 하나의 시그널입니다.

실제로 매쉬업벤처스는 Physical AI의 Full Stack에 이미 투자하고 있습니다.

  • 물리 세계의 데이터를 해석하는 AI 레이어에는 모프시스템즈가 있습니다. Palantir Foundry 기반으로 방산, 제조업 Supply chain을 AI로 최적화합니다.

  • AI 모델을 현장 디바이스에서 실시간으로 구동하는 임베디드 레이어에는 옵트에이아이가 엣지 환경에 최적화된 AI 경량화 플랫폼을 만들고 있습니다.

  • IIoT 센서부터 제조 AI Agent까지 잇는 미들웨어 레이어에는 컨포트랩이 노코드로 어떤 공장이든 스마트 팩토리로 전환합니다.

  • 이 모든 것이 현실에서 안전하게 작동하도록 보장하는 세이프티 레이어도 있습니다. 세이프틱스는 로봇 안전 지능을 개발하고, 에임인텔리전스는 생성형 AI로 고위험 시나리오를 시뮬레이션하여 로봇이 사고 상황을 사전에 학습하게 만듭니다.

  • 그리고 앞서 언급한 것처럼 현장에서 직접 빈자리를 채우는 리보틱스의 자율주행 지게차와 카멜레온의 하우스키핑 로봇까지.

AI부터 로봇까지, 소프트웨어부터 하드웨어까지. Physical AI가 작동하려면 필요한 레이어 전체에 이미 투자하고 있습니다.

글을 마무리하는 시점에서 Jeff Bezos의 말을 빌리고 싶습니다.

"Focus on the things that don't change."

AI 모델은 바뀝니다. 프레임워크도 바뀝니다. 하지만 바뀌지 않는 것이 있습니다. 물리 법칙은 바뀌지 않고, 제조업의 인력 부족은 심해지기만 할 것이고, 더 적은 사람으로 더 많이 만들어야 한다는 압력은 계속될 겁니다.

Atoms의 시대가 열리고 있습니다. 물리 세계의 문제를 AI로 풀겠다는 담대한 창업자를 찾고 있습니다. 그리고 그 여정에 매쉬업벤처스가 함께 하고 싶습니다.


Mashup Ventures
투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
1
0
매쉬업벤처스

매쉬업벤처스

AI 창업자의 취향: Promptable vs Unpromptable Taste

ew-unpromptable-taste.png

안녕하세요. 매쉬업벤처스 박은우 파트너입니다. 2026년 2월, 실리콘밸리에 흥미로운 논쟁이 벌어졌습니다. OpenAI의 President인 Greg Brockman이 X(Twitter)에 올린 한 줄의 글이 시작이었습니다.

"Taste is a new core skill."
"취향은 새로운 핵심 역량이다."

한편, Y Combinator의 창업자인 Paul Graham도 본인의 X에 이렇게 적었습니다.

"When anyone can make anything, the big differentiator is what you choose to make."
"누구나 무엇이든 만들 수 있게 되면, 진짜 차별화는 무엇을 만들지 선택하는 것이다."

지난 30년간 "Build fast, ship fast"를 외치던 실리콘밸리가, 갑자기 '취향'을 이야기하기 시작한 것입니다. 무슨 일이 일어난 것일까요?


도구의 희소 시대에서 풍요의 시대로

이번 논쟁에서 가장 날카로운 지적은 Product Manager들을 위한 뉴스레터를 운영하는 Aakash Gupta에서 나왔습니다.

"Taste was always a core skill. We just had a 30-year window where you could ignore it because execution was so hard that anything that worked at all felt like an achievement."
"취향은 언제나 핵심 역량이었다. 다만 지난 30년 간은 execution 자체가 너무 어려워서, 일단 작동하기만 하면 그 자체가 성취였던 예외 기간이었을 뿐이다."

이 문장에 이번 논쟁의 본질이 담겨 있습니다.

소프트웨어 산업의 역사를 돌아보면, 도구가 희소할 때는 기술이 가치였고, 도구가 풍부해질 때는 판단이 가치가 되는 패턴이 반복되어 왔습니다. 1995년, Steve Jobs가 PBS 인터뷰에서 "The only problem with Microsoft is they just have no taste"라고 말했던 때는 하드웨어와 소프트웨어가 막 대중화되던 시점이었습니다. 2002년, Paul Graham이 ‘Taste for Makers’라는 에세이에서 언급한 "Great work = Exacting taste + The ability to gratify it"은 인터넷이 소프트웨어 개발의 진입 장벽을 낮추기 시작한 시점의 관찰이었습니다.

그리고 2026년, AI가 코드 작성, 디자인, 카피라이팅, 데이터 분석에 이르기까지 소프트웨어 개발의 거의 모든 실행(Execution)을 Commodity로 만들고 있는 지금, 이 패턴이 가장 극적인 형태로 반복되고 있습니다. 코드를 시간 당 500줄 생산하는 엔지니어보다, 어떤 5줄이 존재해야 하는지 30분 고민하는 사람이 더 가치 있는 시대가 온 것입니다.


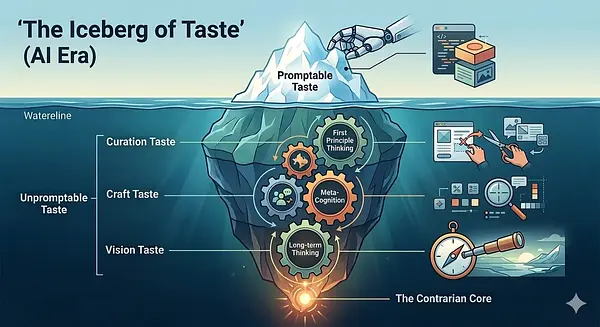
Promptable Taste vs Unpromptable Taste

그렇다면 Taste란 구체적으로 무엇일까요? 실리콘밸리의 이번 논쟁에서 가장 도발적인 반론은 ‘당신의 취향이 AI보다 낫지 않을 수 있다’ 일 것입니다. 하지만 혹자는 취향의 90%가 암묵지이기 때문에 프롬프트로 전달하기 불가능하다고 이야기합니다.

저는 이 두 의견의 충돌에서의 논점을 Promptable Taste와 Unpromptable Taste로 나누어 생각합니다.

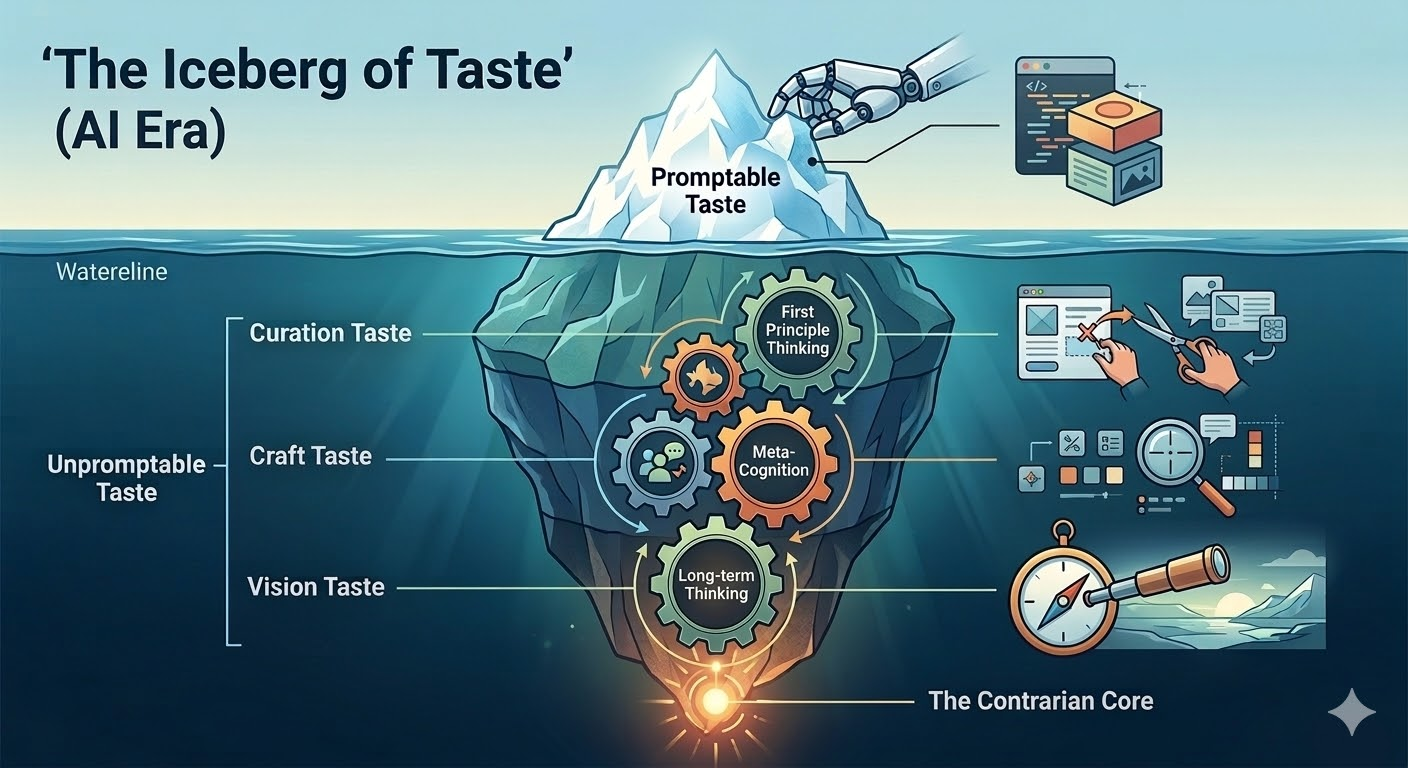
image.png

<source: Generated by Gemini>

Promptable Taste: AI가 이미 잘 하거나, 곧 잘 하게 될 영역

‘이 UI를 Airbnb 스타일로 깔끔하게 만들어줘’, ‘이 광고 카피를 더 간결하게 다듬어줘’, ‘경쟁사 10개를 분석해서 정리해줘.’ 이런 지시는 레퍼런스가 존재하고, 기준을 언어로 전달할 수 있는 영역입니다. AI는 이미 이 영역에서 인간의 평균을 넘었거나 빠르게 넘고 있습니다. 이것이 Promptable Taste입니다.

Unpromptable Taste: 창업자에게 진짜 요구되는 것

반면 언어로 전달할 수 없는 판단의 영역이 있습니다. 가령,

‘이건 지금이 아니다’의 감각. 2025년에 AI Agent 스타트업을 시작하는 것과 2021년에 시작하는 것의 차이. 기술적으로 가능한 것과 시장이 받아들일 준비가 된 것 사이의 차이를 읽는 능력. 이건 데이터로 증명할 수 없습니다.

‘이 Feature는 빼야 한다’의 감각. AI에게 ‘이 Feature의 사용률이 낮으니 빼자’라고 지시하는 것은 Promptable합니다. 하지만 사용률이 높은데도 ‘이건 우리 제품의 방향이 아니다’라고 빼는 것은 전혀 다른 차원의 판단입니다.

‘이 사람이다’의 감각. 초기 스타트업에서 Founding Engineer를 고르는 판단. 이력서와 포트폴리오는 AI가 스크리닝 가능하지만, ‘이 사람이 우리 팀의 빈 조각을 채운다’는 감각은 AI에게 Prompt로 전달할 수 없습니다.

‘이 문제가 진짜 문제다’의 감각. AI에게 ‘좋은 스타트업 아이디어를 내줘’라고 하면 그럴듯한 답이 나옵니다. 하지만 그중 어떤 문제에 10년을 걸 것인가에 대한 확신은 창업자 자신의 경험과 세계관에서만 나옵니다.

‘당신의 취향이 AI보다 낫지 않을 수 있다’는 반론은 Promptable Taste의 영역에서는 유효합니다. AI는 이미 평균적 취향을 넘어서고 있습니다. 하지만 Unpromptable Taste는 구조적으로 다릅니다. AI는 근본적으로 Pattern Matching Machine입니다. 하지만 Unpromptable Taste의 핵심은 ‘기존 패턴 자체가 틀렸다’고 선언하는 것, 즉 contrarian bet입니다. 트레이닝 데이터의 컨센서스를 벗어나는 판단은 AI의 구조적 한계 밖에 있습니다.


The Anatomy of Unpromptable Taste

여기까지 읽으시면 이런 반론이 떠오를 수 있습니다. ‘취향이라는 단어 자체가 모호한 것 아닌가?’ 이는 충분히 유효한 비판입니다. 이에 대해 Paul Graham은 앞서 언급한 2002년 에세이에서 명확한 답을 제시합니다. 취향은 주관적 감상이 아니라, 디자인을 계속 할수록 성장하는 객관적 능력이며, 분야를 막론하고 공통된 원칙들로 분해할 수 있다는 것입니다. 즉, 취향은 신비의 영역이 아니라 분해하고 훈련할 수 있는 구체적 역량이라는 것입니다. 이에 "나는 Taste가 있고 너는 없다"는 식의 논의는 아무런 가치를 만들지 못합니다. 그래서 Taste를 신비화하지 않고, 구체적으로 분해할 필요가 있습니다.

창업자의 Taste 영역

창업자에게 Taste가 발현되는 영역은 크게 세 가지로 나눌 수 있습니다.

Curation Taste - 빼는 능력입니다. 무엇을 하지 않을지 아는 것. Steve Jobs는 "Focus is about saying no"라고 했습니다. 10개의 Feature 중 1개만 남기는 판단, 높은 사용률의 기능이라도 제품의 방향과 맞지 않으면 빼는 판단이 여기에 해당합니다.

Craft Taste - 만드는 능력입니다. 남긴 것을 어떤 수준으로 마감하는가. Apple의 전 디자인 총괄 Jony Ive는 이를 ‘Sustained care’라고 표현했습니다. 피상적 aesthetic이 아니라, 모든 결정에 의도(Intentionality)를 넣는 것. 디테일의 Quality에 대한 감각입니다.

Vision Taste - 보는 능력입니다. 남들이 아직 못 보는 것을 먼저 감지하는 것. Peter Thiel이 ‘Zero to One’에서 말한 ‘Definite Optimism’, 즉 미래에 대한 구체적 확신을 갖는 능력과 맞닿아 있습니다.

매쉬업벤처스가 선호하는 창업자의 Taste Engine

그렇다면 이 세 가지 Taste를 실제로 작동시키는 엔진은 무엇일까요? 매쉬업벤처스는 뛰어난 창업자에게 반드시 있어야 하는 역량을 오랫동안 관찰해 왔습니다. 그리고 이 역량이 바로 Taste를 구동하는 엔진이라고 생각합니다.

1.jpg

<source: SpaceX>

First Principle Thinking(일원칙 사고) - Taste의 정확성을 만드는 엔진. 기존 패턴을 해체하고 본질을 보는 능력입니다. 이전 글에서 소개한 바 있듯, 일론 머스크가 로켓의 원가를 원재료 단위로 다시 계산한 것, 정주영이 퇴역 유조선으로 방조제를 쌓은 것 모두 First principle thinking의 산물입니다. AI가 Pattern matching machine이라면, First principle thinking은 그 정반대, 즉 기존 패턴을 의도적으로 파괴하는 사고입니다.

Meta-Cognition(메타 인지) - Taste의 적응성을 만드는 엔진. 자기 판단의 한계를 알고, 시장의 피드백으로 반영하는 능력입니다. 시장에 대한 겸손함, 팀 구성에서의 겸손함이 여기서 나옵니다. Paul Graham이 "Taste can be cultivated"라고 했을 때, 그 cultivation의 메커니즘이 바로 메타 인지입니다. 과거의 내 판단을 돌아보고, ‘그때는 왜 저걸 좋다고 생각했지?’라고 묻는 능력이 Taste를 정제합니다.

Long-term Thinking(장기적 사고) - Taste의 지속성을 만드는 엔진. 아직 데이터로 증명되지 않은 확신을 2~3년 견디는 능력입니다. Jeff Bezos가 "서점이 왜 서버를 파느냐"는 주주들의 질문을 견디며 AWS를 만들었듯이, 장기적 사고가 없으면 Taste는 창업자의 변덕이 됩니다.

이 세 엔진 중 하나라도 빠지면 Taste는 불완전해집니다. 일원칙 사고가 없는 Taste는 유행 따라가기(남의 Taste 복제)가 됩니다. 메타 인지 없는 Taste는 독선(시장이 뭐라 하든 내가 옳다)이 됩니다. 장기적 사고가 없는 Taste는 변덕(매번 다른 방향)이 됩니다.

Taste × Competency Matrix

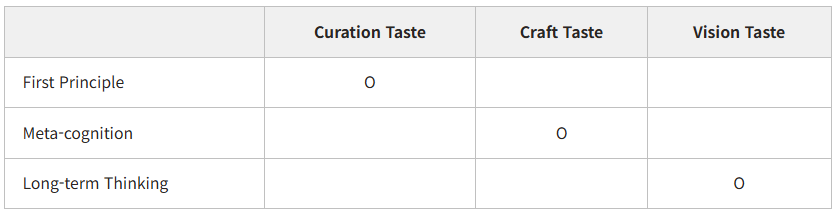
앞서 언급한 세 가지 Taste 영역과 세 가지 엔진을 교차하면 3x3 Matrix를 만들 수 있습니다. 이 중 AI 시대에 특히 주목해야 할 교차점은 대각선을 따라 나타나는 세 가지입니다.

table.png

1. Curation × First Principle. ‘이건 왜 있어야 하지?’라고 묻고, 관성적으로 넣어왔던 것을 제거하는 판단입니다. Steve Jobs가 iPhone에서 물리 키보드를 뺀 것이 대표적입니다. 당시 모든 시장 데이터가 반대를 가리키고 있었지만, 그는 터치스크린이라는 본질에 집중하기 위해 기존의 전제 자체를 해체했습니다. 이 교차점은 Unpromptable Taste 중에서는 가장 Promptable에 가까운 영역입니다. 논리적으로 설명이 가능하기 때문입니다.

2. Craft × Meta-cognition. ‘내가 만든 이 결과물, 내 눈에만 좋은 거 아닌가?’ 시장과 사용자의 피드백으로 Craft를 끊임없이 정제하는 판단입니다. 이 교차점이 없으면 Taste 논의는 ‘감 좋은 천재에 대한 찬양’으로 전락합니다. AI 시대에 Granola의 Chris Pedregal이 "AI makes it easy to demo, but hard to sustain delight"라고 말한 것, 그리고 여러 AI 기능을 과감히 버리고 하나의 Core Interaction에 집중하여 리텐션을 만들어낸 것이 이 교차점의 좋은 사례입니다. Taste가 독선이 아닌 이유가 바로 여기 있습니다.

3. Vision × Long-term Thinking. ‘지금은 시장이 없지만, 이 방향이 맞다’는 확신을 데이터 없이 2~3년 유지하는 판단입니다. 이것이 AI가 구조적으로 대체 불가능한 영역이며, Unpromptable Taste의 정점입니다. AI는 현재 데이터에 기반해서 판단하지만, 이 교차점의 창업자는 아직 존재하지 않는 데이터를 근거로 판단합니다. 그리고 그 확신(Conviction)을 시장이 따라올 때까지 견딥니다.

대각선을 따라 왼쪽 위에서 오른쪽 아래로 갈수록, Promptable에서 Unpromptable로의 그라데이션이 나타납니다. AI가 commodity로 만드는 영역과, 오히려 더 희소해지는 영역의 경계가 이 대각선 위에 있습니다.

K-Startup Ecosystem: Execution의 시대에서 Taste의 시대로

이 논의가 한국 스타트업 생태계에 특히 유효한 이유가 있습니다.

한국은 전통적으로 실행 속도(Execution speed)가 경쟁력인 시장이었습니다. ‘빨리빨리’ 문화가 스타트업에도 그대로 적용되어, 남보다 빨리 만들고 빨리 런칭하는 것이 미덕이었습니다. 이전 글에서 다루었듯이, 한국 SaaS 시장의 성장도 글로벌 레퍼런스를 빠르게 현지화하는 모델에서 상당 부분 이루어져 왔습니다.

그런데 AI가 Execution speed를 평준화시키고 있습니다. 코드 작성, 디자인, 마케팅 카피 등 과거에 수주가 걸렸던 작업은 이제 클릭 몇 번이면 수시간만에 끝낼 수 있게 되었습니다. ‘빨리 만드는 것’이 누구나 할 수 있게 되면, 한국 스타트업의 전통적 강점이 사라집니다.

그리고 이것은 단순히 창업자의 문제가 아닙니다. 생태계의 구조적 문제입니다. 한국 VC 시장은 지표(Traction) 중심의 평가를 해왔습니다. MAU, GMV, 매출 성장률. 이것들은 모두 Promptable한 지표입니다. 측정 가능하고, 비교 가능하고, 벤치마크가 존재합니다. 하지만 창업자의 Taste를 평가하는 체계적 방법론은 부족했습니다.

한국의 교육 시스템은 정답 찾기에 최적화되어 있습니다. ‘정답이 없는 상황에서의 판단력’ 즉, Taste를 훈련하는 구조가 취약합니다. 오해하지 말아야 할 것은, ‘한국 창업자에게 Taste가 없다’가 아니라는 점입니다. 한국 생태계가 Taste를 키우고 보상하는 구조를 갖추지 못했던 것입니다. AI 시대에 이 구조적 한계가 본격적으로 드러나기 시작합니다.


매쉬업벤처스가 Taste를 보는 방법

스타트업의 첫 번째 파트너를 지향하는 투자자로서, 저희가 보려는 것은 결국 창업자의 Unpromptable Taste입니다. 제품도 지표도 불완전한 시점에서, 저희가 주목하는 것은 다음과 같은 신호입니다.

"왜 이 문제인가"를 자기만의 언어로 말하는지. 다른 사람의 프레임워크를 빌려서 말하는 것이 아니라, 자신의 경험과 관찰에서 나온 고유한 관점으로 문제를 정의하는 창업자. 이것이 Problem Taste의 Proxy입니다.

"경쟁사 대비 뭐가 다르냐"는 질문에 Feature list가 아닌 관점의 차이로 답하는지. "우리는 이 기능이 더 있습니다"가 아니라, "우리는 이 문제를 근본적으로 다르게 봅니다"라고 답할 수 있는 창업자. 이것이 Vision Taste의 Proxy입니다.

제품 데모에서 "이건 일부러 안 넣었다"고 말할 수 있는지. 기능이 적은 것이 아니라, 의도적으로 뺀 것이라고 설명할 수 있는 창업자. 이것이 Curation Taste의 Proxy입니다.


Focus on the things that don't change

Beastie_Boys_-_Licensed_to_Ill.png

빌보드 앨범 차트에서 1위를 차지한 최초의 힙합 앨범 Rick Rubin, ‘Beastie Boys - Licensed to Ill‘ (1986) <source: wikipedia>

Grammy 9회 수상에 빛나는 전설적인 음악 프로듀서 Rick Rubin은 악기를 연주하지 못하고, 믹싱 보드도 다루지 못합니다. Anderson Cooper가 60 Minutes 인터뷰에서 "그럼 무엇으로 돈을 받느냐"고 묻자, 그는 이렇게 답했습니다.

"The confidence that I have in my taste."
"내 취향에 대한 확신."

AI 시대에 바뀌는 것은 많습니다. 코드 작성 방식, 디자인 프로세스, 데이터 분석 방법론. 하지만 바뀌지 않는 것이 있습니다. 무엇을 만들지 선택하는 판단, 무엇을 빼야 하는지 아는 감각, 아직 보이지 않는 미래에 확신을 갖는 용기. 이것이 Unpromptable Taste이고, AI 시대에 오히려 더 희소해지는 창업자의 핵심 역량입니다.

이전 글에서 제프 베조스의 말을 빌려 "바뀌지 않는 것에 집중하라"고 말씀드린 바 있습니다. AI 시대의 불멸의 플레이북에 이어, 저는 Taste야말로 시대가 바뀌어도 변하지 않는 창업자의 무기라고 생각합니다.

AI가 모든 것을 만들 수 있는 시대에, 당신은 무엇을 만들지 선택할 수 있는 taste를 갖고 계신가요?

매쉬업벤처스는 그 Taste를 가진 창업자와 함께하고 싶습니다.


Mashup Ventures
투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
저자소개_매쉬업벤처스_박은우.png
1
0
매쉬업벤처스

매쉬업벤처스

2026 팁스(TIPS) 개편: 한국 스타트업이 글로벌 수준의 자금을 확보할 수 있는 기회

sk-2026-tips.png

안녕하세요. 매쉬업벤처스 이승국 파트너입니다.

2026년 팁스(TIPS) 지원계획 공고 이후, 세부적인 개정 내용에 대한 정리는 이미 많이 나와 있습니다. 그래서 이번 글에서는 단순한 내용 전달을 넘어, 매쉬업벤처스의 시각에서 이번 개편이 초기 창업팀에게 '어떤 전략적 의미'를 가지는지, 특히 '글로벌 경쟁 구도' 관점에서 깊이 있게 다뤄보려 합니다.

한국의 초기 스타트업 생태계에서 팁스(TIPS)만큼 구조적으로 잘 설계된 프로그램은 찾기 어렵습니다. 팁스는 단순한 정부 보조금이 아니라, 우수한 기술 창업기업을 선별해 글로벌 시장에서 통할 제품과 기술을 개발하도록 돕는 강력한 연구개발 자금입니다. 운영사의 투자와 추천이 전제되어야 하고, 기술성과 사업성에 대한 정부 평가를 통과해야 선정됩니다.

올해 2026년의 변경 사항들은 단순한 제도 미세 조정이 아닙니다. 초기 창업팀의 자금 확보 구조를 근본적으로 바꾸고, 나아가 글로벌 무대에서 대등하게 싸워볼 수 있는 실질적인 무기를 쥐여주는 변화입니다.

먼저, 글로벌 초기 투자 시장의 현실을 봅시다

2026년 팁스의 변화가 왜 중요한지를 이해하려면, 글로벌 초기 투자 시장에서 어떤 규모의 자금이 오가는지를 먼저 봐야 합니다.

데이터에 따르면 2025년 기준 미국 프리시드 라운드의 중간값은 약 50만~75만 달러, 시드 라운드의 중간값은 약 300만~400만 달러 수준입니다. 한국의 초기 스타트업이 처한 현실과 비교하면 이 격차는 매우 뚜렷합니다.

Exit 시장의 한계: 한국에서의 투자자 Exit 수단은 사실상 IPO정도로 제한적이며, 국내 시장 상황상 시가총액 1,000억 원 정도를 목표로 하는 것이 현실적이며 이마저도 매우 도전적인 목표입니다.

‍VC의 수익 구조: 초기 투자는 대부분이 실패하는 극단적인 리스크를 감수해야 합니다. 시드 단계의 벤처캐피탈은 소수의 성공 기업에서 최소 10배~100배의 수익을 내야 하므로, 높은 밸류에이션을 책정하기가 어렵습니다.

‍지분 희석(Dilution): 시리즈 A, B를 거치며 발생하는 지분 희석까지 감안하면, 미국처럼 시드 단계에서 100억 대 밸류에이션으로 투자를 결정하기가 구조적으로 어렵습니다.

결국 창업팀은 낮은 밸류에이션으로 투자를 받을 수밖에 없고, 이는 곧 글로벌 경쟁사 대비 절대적인 자금 열위를 의미합니다. 같은 시장에서 같은 문제를 풀면서, 자금이 부족하다는 이유만으로 제대로 싸워보지도 못하는 상황이 발생하는 것입니다. 팁스는 바로 이 구조적 갭을 메워주는 핵심 프로그램입니다.

일반트랙: 연구개발 지원금 5억 → 8억

올해 가장 눈에 띄는 변화입니다. 일반트랙 연구개발 지원 한도가 기존 2년 5억 원에서 2년 최대 8억 원으로 대폭 확대되었습니다. 동시에 운영사의 최소 투자 요건이 1억 원에서 2억 원 이상으로 상향되었습니다(단, 비수도권 기업은 기존 1억 원 유지).

구체적인 시나리오를 보겠습니다. 예를 들면, 20억 포스트머니 밸류에이션에 2억을 투자받고, 팁스 연구개발 8억을 지원받는다고 가정해보겠습니다. 창업팀 입장에서는 단 10%의 지분 희석만으로 총 10억의 자금을 확보하게 됩니다. 이는 글로벌 시장에서 100억 밸류에이션에 10억을 투자받는 팀과 사실상 같은 수준의 자금력입니다. 미국 프리시드 라운드 중간값이 50만~75만 달러인 점을 감안하면, 팁스를 통해 한국 초기 스타트업도 글로벌 프리시드 수준의 자금력을 확보하고, 경우에 따라 이를 넘어설 수 있는 구조가 만들어지는 것입니다. 더구나 한국의 연구개발 인건비는 실리콘밸리 대비 낮습니다. 액면가 이상의 실질적 경쟁력이 만들어지는 셈입니다.

특히 글로벌 시장을 타겟으로 하는 팀이라면, 이 구조를 더 전략적으로 활용할 수 있습니다. 사업 거점은 해외에, 연구개발 조직은 한국에 두는 방식입니다. 몰로코와 센드버드가 대표적입니다. 두 회사 모두 미국 실리콘밸리에 본사를 두고 서울에 핵심 개발 조직을 운영하며 유니콘으로 성장했습니다. 이런 구조를 택하는 스타트업은 이스라엘, 인도 등에서도 흔하게 볼 수 있습니다. 매쉬업벤처스 역시 글로벌을 지향하는 한국 스타트업에게 가장 효과적인 구조 중 하나로 보고 있습니다.

또한, 해외에 법인을 두고 있는 스타트업이라 하더라도 팁스 지원을 받을 수 있으며, 이 경우 한국에 자회사를 설립하여 자회사 연구개발 인력에게 팁스 자금을 집행할 수 있습니다. (이 부분에 대한 자세한 내용은 [한국 VC의 해외 법인 투자, 플립 지원, TIPS 지원에 대한 오해와 진실 - 매쉬업벤처스]를 참고해 주세요.)

딥테크트랙: 후속 지원 경로로의 구조적 전환

딥테크트랙의 변화는 올해 가장 주목해야 할 구조적 전환입니다. 기존에는 일반트랙과 별개로 신규 과제를 신청하는 방식이었지만, 2026년부터는 일반트랙 팁스를 수행하여 '완료' 판정을 받은 기업만 지원 가능한 후속 경로로 재설계되었습니다.

지원 한도는 최대 15억 원(3년)이며 , 매출액 20억 원 이상 기업도 지원 가능하도록 문턱을 낮췄습니다. 필수 요건으로는 일반트랙 협약 이후 후속 투자 5억 원 이상을 유치해야 하며, 이때 팁스 운영사가 아닌 일반 투자사의 투자도 인정됩니다. 단, 실무적으로 올해부터 딥테크트랙 신청 기업은 '퇴직연금제도 도입'이 필수 요건으로 추가되었으므로 사전에 행정적인 대비가 반드시 필요합니다.

아무 기업이나 이 트랙에 올라갈 수 있는 것은 아닙니다. 정부가 지정한 12대 신산업 분야(AI, 반도체, 양자·보안, 로봇, 모빌리티, 생명·신약, 헬스케어, 콘텐츠, 방산·우주항공·해양, 친환경, 에너지·핵융합, 센서·공정) 창업기업에 한정됩니다. '딥테크'라는 이름에 걸맞게, 긴 초기 연구개발 기간과 높은 자본 지출이 본질적으로 요구되는 영역의 기업을 위한 트랙입니다.

후속 투자 5억 원으로 최대 15억의 연구개발 자금을 추가 확보할 수 있으니, 총 20억의 자금을 운용하게 됩니다. 앞서 살펴본 것처럼 미국 시드 라운드 중간값이 300만~400만 달러인 점을 감안하면, 한국의 인건비 수준을 고려하면 글로벌 시드급 자금력이 됩니다.

여기에 일반트랙에서 확보한 자금까지 합산하면 그림이 더 커집니다. 일반트랙(2억 투자 + 8억 팁스)과 딥테크트랙(5억 투자 + 15억 팁스)을 모두 활용할 경우, 총 7억의 투자 유치로 최대 30억의 자금을 확보할 수 있는 구조입니다. 여기에 팁스 선정기업에게 연계 지원되는 창업사업화 자금(최대 1.5억)과 해외마케팅 자금(최대 1.5억)까지 더하면, 최대 33억 원의 자금을 확보할 수 있습니다. 초기 스타트업이 이 규모의 자금을 비희석으로 확보할 수 있는 프로그램은 글로벌 기준으로도 흔치 않습니다.

스케일업 팁스 & 글로벌 팁스: '초기 R&D' 이후의 후속 스케일업과 본격적인 글로벌 확장

앞서 언급한 일반/딥테크 팁스가 글로벌 경쟁을 위한 '초기 제품과 기술을 개발하는 R&D 자금'이라면, 최근 발표된 관련 공고들을 통해 그 이후의 스케일업과 해외 진출을 지원하는 후속 로드맵의 윤곽도 가늠해볼 수 있습니다.

가장 눈에 띄는 것은 '글로벌 팁스'의 구조적 재편 방향입니다. 기존에는 초기 진입 시점에 선택하는 '팁스 R&D 글로벌 트랙(최대 12억 원)'이 있었으나 2026년에 폐지되었습니다. 그런데 최근 발표된 중소벤처기업부의 '스케일업 팁스 운영사 모집 공고'를 살펴보면, 초기 팁스를 거친 기업이 본격적인 해외 진출을 도모할 때 지원하는 후속 확장 프로그램인 '글로벌 팁스'가 신설될 예정임을 알 수 있습니다.

해당 공고를 통해 파악할 수 있는 후속 로드맵의 뼈대는 다음과 같습니다. 이 두 트랙은 초기 팁스와 분리되어, 별도의 '스케일업 팁스 운영사'가 주도하여 진행할 것으로 예상됩니다.

  • 스케일업 팁스: 최대 3년 30억 원 R&D 지원 (스케일업 팁스 운영사 추천, 10억 원 이상 민간 선투자 시)

  • 글로벌 팁스: 최대 4년 60억 원 R&D 지원 (스케일업 팁스 운영사 추천, 10억 원 이상 민간 선투자 및 해외투자 유치 시)

(※ 참고: 위 후속 팁스 내용은 '운영사 모집 공고'를 기준으로 파악한 방향성이며, 추후 창업기업 대상 확정 공고 시 세부 지원 조건은 변경될 수 있습니다.)

초기 팁스(일반/딥테크)가 기술적 기반을 다지는 단계라면, 스케일업 및 글로벌 팁스는 검증된 기술을 바탕으로 대규모 양산과 현지화 R&D를 지원하는 확장 자금 역할을 할 것으로 기대됩니다.

글로벌 투자 씬에서 시리즈 A(Series A) 라운드로 500만 달러(약 60억~70억 원) 이상의 자금을 확보하려면 통상 20% 이상의 막대한 지분 희석을 감수해야 합니다. 반면, 이 후속 로드맵을 활용하면 단 10억 원의 민간 투자 유치만으로도 최대 30억~60억 원의 비희석(Non-dilutive) R&D 자금을 추가로 확보할 수 있습니다. 초기 팁스로 시드(Seed)급 자금력을 갖춘 스타트업이, 후속 팁스를 통해 지분 방어와 대규모 시리즈 A급 자금 확보라는 두 마리 토끼를 잡으며 글로벌 경쟁사와 대등한, 혹은 그 이상의 자본력으로 싸울 수 있는 것이 가능해진 것입니다.

매쉬업벤처스가 찾는 창업팀

매쉬업벤처스는 팁스 프로그램 초기부터 운영사로 활동하며, 지금까지 수많은 선배 창업팀(누적 80여 개사 이상)을 팁스에 통과시키고 함께 성장해 왔습니다. 그간의 성과를 인정받아 팁스 10주년 기념 중소벤처기업부 장관상을 수상했으며, 특히 창업팀의 해외 진출을 돕는 '특화형(글로벌) 운영사'로 지정되었으며, 작년 한 해 동안 글로벌트랙 선정 기업을 가장 많이 배출하기도 했습니다.

올해 저희가 특히 주목하는 팀은, 팁스의 R&D 자금을 글로벌 시장 진출을 위한 기술 격차를 만드는 무기로 활용할 수 있는 팀입니다. 매쉬업벤처스는 여러분이 한국의 팁스 제도를 레버리지 삼아 글로벌 경쟁에서 우위를 점할 수 있도록 가장 가까이에서 돕겠습니다.

Mashup Ventures
투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
1
0
매쉬업벤처스

매쉬업벤처스

[이동건 대표 인터뷰] 마이리얼트립의 전환점: 위기 속에서 발견한 Founder Mode

interview-myrealtrip.png

*이 글은 매쉬업벤처스 이택경 대표의 저서 <스타트업 투자유치: 창업자 출신 VC가 알려주는 스타트업 펀딩 가이드>에 수록된 이동건 대표 인터뷰와 2025년 매쉬업 패밀리데이 Fireside Chat 일부 내용을 기반으로 작성된 글입니다.

매쉬업벤처스의 대표 포트폴리오사 중 하나인 마이리얼트립은 누적 가입자 1,000만 명, 월간 활성 사용자(MAU) 500만 명을 보유한 국내 최대 여행 플랫폼입니다.(2025년 10월 기준) 2012년 창업 이후 13년간, 이 회사는 한국 여행 산업의 패러다임을 ‘패키지 여행’에서 ‘자유 여행’으로 전환하는 데 핵심적인 역할을 해왔습니다.

특히 2020년 코로나19로 큰 타격을 받았던 여행 산업에서 위기를 극복하고, 2024년 흑자 전환에 성공한 마이리얼트립의 이야기는 많은 스타트업에 중요한 교훈을 줍니다. 첫 창업의 실패, 재창업, 모바일 시대 적응 지연, 코로나19로 인한 매출 급감, 그리고 새로운 변화의 AI 시대를 대응하는 이동건 대표의 모습은 올해 실리콘밸리에서 큰 화제가 되었던 Airbnb 창업자 Brian Chesky의 'Founder Mode'를 떠올리게 합니다. 다음은 Brian Chesky의 강연을 들은 Paul Graham이 Founder Mode에 관해 작성한 에세이 중 일부입니다.

‍"좋은 사람을 고용하고 그들이 일할 공간을 주어라. 이렇게 설명하면 훌륭하게 들리지 않는가? 하지만 수많은 창업자들의 보고에 따르면, 이것은 종종 '전문적인 가짜들을 고용해서 회사를 망하게 내버려두라'는 의미가 된다."

"창업자 모드가 무엇으로 구성되든, 한 가지는 분명하다. CEO가 직속 부하를 통해서만 회사와 소통해야 한다는 원칙을 깨뜨릴 것이라는 점이다.”

-
Founder Mode, Paul Graham

13년간 마이리얼트립을 성장시키며 크고 작은 위기와 변화들을 이겨낸 이동건 대표는 전형적인 매니저의 방식이 아닌 창업자만이 할 수 있는 방식으로 회사를 이끌어왔습니다. 위기 때는 직원들과 직접적이고 솔직한 소통을 지향하며, AI 시대의 변화에 조직이 빠르게 적응할 수 있도록 먼저 나서 3일 만에 제품을 만들어 보이기도 합니다. 정해진 플레이북보다는 자신의 직관을 믿으며 성장해온 이동건 대표의 이야기를 들어보겠습니다.


첫 창업의 실패에서 배운 것: “좋아하는 일을 하자.”

Q. 마이리얼트립이 대표님의 첫 번째 창업이 아니라고 알고 있습니다. 첫 번째 창업은 무엇이었고, 어떻게 여행 플랫폼을 시작하게 되셨나요?

창업자의 부류에는 좋아하는 일을 하다가 자연스럽게 사업으로 이어지거나, 사업을 해야겠다고 마음먹고 아이템을 고르는 경우가 있는데 저는 후자에 해당했습니다. 첫 번째 창업은 2010년 대학 재학 중에 시작한 크라우드 펀딩 플랫폼이었습니다. 아이템 자체는 유망했지만, 솔직히 금융업이나 크라우드 펀딩 자체를 좋아해서 했다기보다는 ‘유망해 보여서’ 선택한 거였어요. 그러다 보니 위기가 왔을 때 그걸 극복하고 건너갈 힘이 없더라고요.

그래서 두 번째 창업을 준비할 때는 ‘내가 좋아하는 일을 하자’고 스스로에게 다짐했습니다. 사실 여행은 누구나 좋아하는 영역이잖아요. 2012년 당시만 해도 한국 여행 시장의 60%가 패키지 여행이었어요. 하지만 저는 자유여행을 하고 싶었고, 해외 자유여행에 대한 정보나 예약 수단이 엄청나게 부족하다는 걸 느꼈습니다. 특히 한국어로 된 좋은 정보는 더더욱 찾기 어려웠죠. 항공권과 숙소 예약 쪽은 이미 글로벌 플랫폼들이 시장에 자리잡은 상태였지만, ‘여행지에서 뭐하지?’라는 질문에 대해서 답을 주는 플랫폼은 하나도 없었습니다. 여기에 정말 큰 기회가 있다고 생각했고, 그렇게 마이리얼트립이 시작됐습니다.

Q. 이택경 대표와의 첫 만남이 궁금합니다.

첫 창업 때 후회했던 것 중 하나가 주변의 조언을 듣지 않고 독단적으로 행동했던 점이었습니다. 두 번째 창업 때는 같은 실수를 반복하지 않겠다고 다짐했어요. 학교의 창업 행사에서 만났던 이택경 대표님께 제 딴에는 큰 용기를 내서 인사 드리고 명함을 받았습니다. 당시 저는 명함도 없었고, 사회 경험도 없었습니다. 사업을 지속적으로 이어가기 위해서는 선배 창업자들의 경험, 특히 성공해 본 스타트업 선배들의 코칭이 꼭 필요하다고 생각했어요. 그 인연이 이어져 체험형 여행의 성장 가능성에 공감해주신 이택경 대표님과 권도균 프라이머 대표님께 첫 투자유치를 받았습니다.


마이리얼트립의 성장과 위기, Founder Mode의 결정적 순간

Q. 마이리얼트립이 가장 폭발적으로 성장한 시기는 언제였나요?

2018년 항공권 사업에 진출하던 때가 큰 전환점이었어요. 그 전까지는 처음 창업할 때의 방향성에 충실하게 현지 투어 및 액티비티 영역에 집중하고 있었습니다. 당시 회원 수가 100만 명이 안됐을 때인데, 목표인 천만 앱이 되려면 어떻게 해야 할까 많이 고민했어요. TV 광고 등 막대한 예산을 들여 마케팅도 진행했죠. 효과가 없지는 않았지만 1,000만 앱으로 가는 key는 아니었어요.

그 때 떠올린 것이 항공권이었습니다. 가이드 투어나 액티비티는 여행에서 ‘옵션’이지만, 항공권은 ‘반드시’ 구매해야 하는 필수 조건이니까요. 만약 우리가 모든 항공권을 최저가로 판다면, 전국의 모든 여행자가 우리 플랫폼에 올 거라고 생각했습니다.

전략은 단순했어요. ‘모든 항공권을 최저가에 판다.’ 그러면 마진이 거의 없거나 심지어 0이 되는데, 항공권을 사러 들어온 사람들이 그냥 나가버리면 우리는 아무 수익도 못 내는 거죠. 하지만 저는 확신이 있었어요. 마이리얼트립에 들어오면 항공권만 사고 나가지 않을 거라고. 숙소도 있고, 투어&액티비티도 있으니까요. 이 교차 판매 전략이 제대로 맞아떨어졌습니다. 이 때를 기점으로 마이리얼트립은 크게 성장했고 급작스럽게 찾아온 코로나19 위기까지 극복해내면서, 지난 10월 누적 가입자 1,000만 명을 돌파했어요.

1000man-users.jpg

마이리얼트립은 2025년 10월 누적 가입자 수 1,000만 명, 월간 활성 이용자 수 500만 명을 돌파했다. / 출처: 마이리얼트립


Q. 코로나19 당시 여행업계가 큰 타격을 받았었죠. 마이리얼트립은 어땠나요?

마이리얼트립이 사상 최고 실적을 기록했던 2020년 1월, 코로나19가 전 세계로 퍼지며 불과 3개월 만에 매출이 95% 급감했어요. 지금 돌이켜 생각해봤을 때 당시 제가 잘했던 것이 ‘위기를 빠르게 인식하는 것’이었습니다. 당시 여행업계 대표님들과 모여서 이야기를 나눴는데, 의견이 너무 달랐어요. 어떤 분은 6개월이면 이 위기가 끝날 것이라고 했고, 또 어떤 분은 여행업의 종말을 얘기하기도 했습니다.

너무 낙관적이면 위기를 인식하지 못하고, 너무 극단적이면 위기 뒤에 숨어있는 기회를 보지 못하게 됩니다. 저도 모르게 자꾸 사고방식이 낙관적으로 흐르려고 하더라고요. 큰 위기가 아니길 바랬지만, 그럼에도 객관적인 판단은 필요했습니다.  과학적 데이터와 뉴스를 봤을 때 이 위기가 짧게 끝나지 않을 것 같지 않았고, 당장 회사에 남은 돈은 3~4개월 치 밖에 없었습니다.
빠르게 전 직원 근무 체제를 주 3일로 전환했고, 정부의 고용유지지원금을 활용해 직원들이 실질적으로 받는 급여에 피해를 최소화할 수 있도록 했어요. 회사는 6~7개월까지 버틸 수 있는 시간을 벌었지만, 이 결정을 직원들에게 발표하는 것은 정말 어려웠습니다. 직원들에게는 솔직하게 상황을 인정하고 중장기 계획을 제시했고, 바로 투자 유치에 나섰습니다.


Q. 당시 투자 유치 과정도 궁금합니다.

당시 사회적 거리 두기 여파로 VC들을 만나기가 정말 어려웠어요. 여행업이라 특히 더 그랬죠. 결과적으로는 432억 원의 투자를 유치했는데, 이 라운드에서 유치된 투자금의 60~70%가 기존 주주들의 추가 투자였습니다. 위기 상황에서 주주 구성의 중요성을 정말 절감했습니다. 기존 주주들이 ‘이 위기 뒤에 마이리얼트립에게 오히려 큰 기회가 있을 것’이라는 데 함께 뜻을 모아주신거죠.

또한 K-방역의 성공에 주목하며 한국 시장을 긍정적으로 평가한 해외 투자자들의 참여도 있었습니다. 해외 투자자와의 미팅에서는 한국 여행 시장의 구조적 특성과 성장성, 마이리얼트립이 점하고 있는 독점적 위치를 설명하는데 집중했어요. 국내 여행으로 방향을 틀면서 빠른 성장을 이뤄낸 것에 좋은 평가를 받았고, 발상의 전환이 빛을 발한 순간이었어요.


Q. 위기를 극복하는 과정에서 집중하신 것이 있다면요?

회사의 내실을 다지기 위해 노력했어요. 생존도 중요하지만, 사람들은 그냥 생존하는 회사에만 다니고 싶어하진 않아요. 항상 생존 이상을 보죠. 그래서 새로운 비전이 필요했습니다.

첫 번째로 국내 여행 사업을 강화했어요. 코로나 전까지는 국내 여행 관련 부분이 거의 없었지만, 팬데믹을 겪으면서 국내 여행 시장이 엄청 커진 거에요. 이 기회를 잡아야겠다고 생각했어요.

두 번째로는 기술적 기반을 재설계했어요. 가이드 투어 플랫폼에서 출발해 항공권까지 확장하면서 뒷단의 기술적 문제들이 많았어요. 회사가 빠르게 돌아갈 때는 이걸 고칠 시간이 없었는데, 차라리 지금 시장이 멈춰버렸으니 코로나 이후를 대비해 기술 기반을 완전히 재설계하자고 결정했습니다.


Q. 회사를 경영하면서 가장 힘들었던 순간은 언제였나요?

좋을 때는 다 같이 축하하지만, 회사가 어려워지면 의사결정의 무게를 가장 먼저 느끼게 됩니다. 예를 들면 코로나19 위기 당시 부분 휴업 결정이 그랬어요. 아무리 논리적으로 생각해도 최선인 것이 맞았는데, 그 얘기를 하는 것이 엄청 망설여졌어요. ‘사람들이 어떻게 받아들일까?’, ‘이 좋지 않은 소식을 어떻게 전달해야 할까?’ 하지만 그렇다고 남을 시킬 수도 없는 거잖아요. 제가 대표니까요. 그때 처음으로 운동을 시작했어요. 저는 원래 운동을 전혀 안 하는 사람인데. (웃음) 정말 사람이 안 하던 것까지 할 정도로 쉽지 않은 상황이었죠.

하지만 다행히 경영진들에게는 제 고민과 어려움을 다 편하게 얘기할 수 있었습니다. 어떤 대표님들은 경영진에게도 이런 얘기를 못 하시는데, 저는 지금 내가 느끼는 감정이 어떤지, 얼마나 힘든지 솔직하게 공유했습니다. 그분들이 뭘 해줄 수 있는 건 아니지만, 그것만으로도 엄청난 힘이 됐어요. 또 비슷한 시기에 창업한 분들과도 많이 얘기했고, 투자자분들과도 오히려 더 편하게 소통할 수 있었습니다. 코로나 이후의 기회에 대해 이야기하고, 서로 신뢰하며 함께 극복해 나갈 수 있었죠.

위기 상황에서는 사람이 단순해집니다. 그 위기를 뚫고 나가는 데는 주변 사람들의 응원과 지지가 정말 중요해요.


Q. 그 힘들었던 순간을 버티게 한 원동력이 무엇인가요?

결국은 사람에 대한 믿음과 기대였습니다. 크래프톤 웨이라는 책에 감명받은 구절이 있어요. “대표가 되고 리더가 되면 사람에 대해 실망할 일이 정말 많다. 하지만 사람에 대한 기대를 잃는 순간 멋진 경영은 끝이다. 기적을 쓰는 것도 결국 사람이기 때문이다.”

코로나 위기 상황에서 투자 유치에 성공한 건 제 개인의 역량이 아니라, 성장을 주도한 팀원들의 헌신적인 노력 덕분이었어요. 제가 아무리 코로나를 대비할 계획이 있다 한들, 구성원들이 제대로 실행하지 못했으면 다 계획에서 멈췄을 거예요. 또 실행할 의지와 구성원이 있어도 자금이 없었으면, 시간이 허락되지 않았으면 어려웠을텐데 투자자분들이 그 역할을 해주셨죠. 가족도 마찬가지예요. 가족이 안정되고 평화로웠기 때문에 전투 같은 사업에 온전히 집중할 수 있었습니다.

지금도 제가 가장 듣기 좋은 칭찬은 “마이리얼트립엔 정말 좋은 사람들만 있는 것 같아요”라는 말입니다. 그게 또 저에게 원동력이 되는 것 같아요.


과거 실수를 통한 학습, 새로운 선택

Q. 지난 13년을 돌아보며, 가장 아쉬운 결정이 있다면요?

창업 초기에 앱 개발을 늦춘 것입니다. 큰 아쉬움이에요. 2012년은 모바일이 완전히 대중화된 시점이었어요. 저도 스마트폰을 쓰고 있었고, 모바일 스타트업들이 봇물처럼 터져나왔어요. 그런데 마이리얼트립 첫 앱이 나온 때가 2015년 12월, 거의 16년이에요. 창업하고 4년 동안 앱을 안 만든 거죠. 모바일 스타트업인데.

당시 제 생각은 이랬어요. “스마트폰으로 살 수 있는 건 만 원, 2만 원짜리 물건이다. 생수, 티셔츠 같은 것. 여행은 몇백만 원, 가족 여행이면 천만 원이 넘는데, 이걸 앱으로 산다는 건 말이 안 된다.” 지금 생각하면 엄청 바보 같은 판단이었죠. 2015년에 마이리얼트립과 유사한 비즈니스 모델을 가진 경쟁사가 앱을 출시했는데, 그 회사는 저희가 3년 걸렸던 성과를 10개월 만에 따라잡았어요.

어떻게 보면 저는 모바일 시대에 사회 경험도 없이, 가장 젊고 모바일을 잘 쓰는 대학생 창업가이면서도 바보 같은 결정을 내렸던 거예요. 제 상상력이 정말 빈곤했구나 싶어요.


Q. 지금 또 새로운 빅웨이브가 오고 있습니다. AI 시대에는 어떻게 대응하고 계신가요?

모바일 시대의 실수를 교훈 삼아, AI 시대에는 한국의 어떤 사업가보다 빠르게 대응하겠다는 확신을 갖게 됐습니다. ChatGPT가 출시된 직후부터 전사적으로 AI 도입을 추진했어요. 하지만 처음엔 쉽지 않았습니다. 직원들은 답답하다는 피드백을 자주 했고, 좋은 기술이 충분히 공유되지 않았어요.

그때 깨달은 게 있어요. 직원들에게 자꾸 써보라고 말하는 대신, 제가 제일 먼저 사용하는 사람이 되어야겠다는거죠. 리더가 변화를 강요하면 직원들은 형식적으로만 따르거나 흥미로운 프로젝트에만 참여하려는 경향을 보입니다. 조직의 변화를 이끌기 위해서는 리더가 먼저 새로운 방식을 직접 실행하고 사례를 만들어 보여줘야 해요. 실제로 저는 3일 만에 제품을 개발하는 구체적인 사례를 만들었어요. 5년간 코딩 경험이 없던 CTO가 AI를 활용해 제품을 런칭하는 성과도 나왔고요. 대표가 직접 제품 런칭에 참여하고 기술 투자에 솔선하는 모습을 보이니까, 조직 구성원들도 함께 따라오더라고요.

구체적인 AI 활용 사례도 만들었습니다. 최근에는 디자이너 1명이 AI를 활용해 환불 불가 숙소를 다른 사용자에게 재판매할 수 있는 ‘리셀 마켓’ 서비스를 주도적으로 개발했어요. 고객의 여행 리스크를 줄여주는 서비스죠. 이런 아이디어들이 매일 쏟아져 나오는 건, 지난 1~2년간의 AI 학습과 경험이 결실을 맺고 있는 결과입니다.


Q. AI를 활용한 조직 운영에서 특별히 신경 쓰는 부분이 있나요?

RPE(Revenue Per Employee) 지표를 활용해 적은 인원으로 더 많은 매출을 창출하는 구조를 만들고 있습니다. 제 생각에 이상적인 조직은, 한 명이 iOS, 안드로이드, 마케팅, 디자인 등 전 과정을 처음부터 끝까지 담당하는 거예요. 고객 문제 해결이 비즈니스의 본질이니까요. 현재 조직이 부서별로 나뉘어 일하는 이유는 인간의 생산성 한계 때문인데, AI 기술이 이런 한계를 극복할 수 있을 거라고 봅니다.

나아가 요즘은 임팩트가 큰 고객의 문제를 해결한 구성원에게 제시할 수 있는 보상에 대해서도 깊게 고민하고 있습니다.

fireside-chat-myrealtrip-mashup.jpg

매쉬업 포트폴리오사들이 한 자리에 모인 패밀리데이에서 진행된 마이리얼트립 이동건 대표와의 Fireside Chat 현장


새로운 시작, Next Step을 준비하는 마이리얼트립

Q. 현재 IPO를 준비 중이신 걸로 알고 있습니다. 어떤 마음가짐으로 준비하고 계신가요?

IPO는 지속 가능한 회사로서 사회에 기여하고, 투자자들의 기대 수익률을 충족한다는 두 가지 목표를 달성하는 과정입니다. 13년간의 시행착오를 통해 회사가 훨씬 더 큰 규모로 성장할 수 있다는 가능성을 확인했어요. 저는 지금을 고점이라고 생각하지 않습니다. 오히려 이제부터 진짜 시작이라고 봐요.

투자자들은 초기 투자 시점부터 우상향의 수익률을 기대하며, 성장을 전제로 합니다. IPO 추진을 위해서는 경영자 본인이 직접 참여하는 구조가 필수적이고, 이에 대한 확신이 매우 높아야 해요. 만약 현재 상황을 고점이라고 판단한다면 IPO를 하지 않는 것이 맞습니다. 하지만 저는 이 성장 기회를 실현하기 위해 IPO를 추진하기로 결정했습니다.


Q. AI 시대에 여행 산업은 어떻게 진화해야 할까요?

과거 여행 산업의 핵심 가치는 정보 비대칭성을 해결하는 것이었어요. 하지만 최근 AI 기술의 발전으로 이런 경쟁 우위가 약화되고 있습니다. 그래서 저는 냉정하게 고민하고 있어요. AI 시대에 앱과 플랫폼 기반의 비즈니스 모델이 지속 가능할까?

한 가지 긍정적인 전망은, AI의 발전으로 인간의 생산성이 높아지면서 근로 일수가 감소하고 있다는 거예요. 이는 전 세계적인 추세입니다. 근로 시간이 감소하면 여가 시간이 증가하고, 그러면 여행 산업이 더 중요한 역할을 하게 될 거예요. 다만 플랫폼만으로는 부족할 수 있다고 봅니다. 마이리얼트립은 AI 기술이 여행 추천을 제공하는 것은 물론이고, 오프라인 자산을 직접 소유하고 운영하는 것도 하나의 방법이 될 수 있겠다고 생각하고 있어요.

예상치 못한 결과가 발생해도 대응할 수 있도록 사전에 준비하고 전략을 수립하는 게 중요합니다. 지금 실행하는 과정에서 어려움을 겪고 있지만, 이게 맞는 방향이라고 생각해요.


조언: 조급함을 경계하고 문제의 본질에 집중하기

Q. 후배 창업자들에게 한 말씀 부탁드립니다.

한국은 모범생 사회라고 느껴요. 시리즈 A, B, C의 정형화된 플레이북에 얽매이는 경향이 있죠. 최근 뉴스에서 2~3년 만에 기업가치 1조 원을 달성하는 사례들이 나오곤 합니다. 분명 대단한 소식은 맞지만 이런 것들을 나의 목표나 벤치마크로 잡는 순간 정말 어려워진다고 생각해요. 창업자들이 성장 욕구도 강하고 승부욕도 강해서 그런 사례들을 벤치마크로 삼는데, 제가 본 현실은 좀 달라요.

경영이라는 건 시간이 정말 필요합니다. 좋은 회사, 좋은 팀이 되려면 절대적으로 투입되어야 하는 시간이 있어요. 특히 첫 창업이라면 더욱 그렇죠. 제가 늘 창업자 분들께 드리는 말씀은 “초조해하지 말고, 기본적으로 시간이 들어가는 판이라고 생각하세요. 하루하루 자체의 의미를 돌아보세요”입니다. ‘1조 짜리 회사가 되겠다’고만 생각하면 매일매일의 하루를 동기부여 시키기가 쉽지 않잖아요. 그런데 창업이라는 건 너무 힘든 행위니까 매일매일 동기부여가 필요해요.

그래서 너무 거대한 목표보다는, 이게 기본적으로 오래 걸리는 판임을 인식하고 하루하루를 의미있게 사는 게 중요합니다. 초조해하는 대표님들이 많은 것 같아요. “나 벌써 2년이나 했는데 아무 성과가 없어요.” 13년을 하니까 이제 이런 말을 할 자격이 생긴 것 같습니다. (웃음) “이거 오래 걸려요. 그리고 속도보다 방향이 더 중요해요.”

또, ‘창업자 본인이 어떤 사람인지, 어떤 스타일로 기업을 운영할 때 행복한지를 먼저 파악하는 것’도 중요해요. 시드 단계와 시리즈 A 단계에서 확립한 리더십 스타일은 이후 성장 단계에서 여러 사정으로 인해 변경하기 어려워집니다. 그래서 초기 단계에서의 선택이 정말 중요해요. 기존 플레이북을 따르기보다 자신의 판단과 직관을 우선시하세요. 매쉬업 패밀리와 같은 창업자 커뮤니티에서 새로운 시도를 공유하는 문화가 중요한 이유도 여기에 있습니다.


Q. 투자 유치 직후의 창업자들에게 하고 싶은 말씀이 있다면요?

투자 유치를 했다는 건 자원이 풍부해졌다는 거잖아요. 그런데 저도 경험했던 과거의 실수가 ‘돈이 들어오면 모든 문제를 돈으로 해결하려는 생각이 자꾸 든다’는 거예요. 예를 들어 ‘좋은 사람이 잘 안 뽑힌다’, ‘마케팅이 아쉽다’, ‘개발이 더 필요하다’ 같은 문제들이 있잖아요. 사실 이런 것들을 푸는 건 보통 돈하고 상관없거든요. 좋은 사람을 모시는 건 아무리 돈이 많다고 해도 쉽지 않은 일이고, 돈이 없어도 정말 필사적으로 노력하면 좋은 분을 모실 수 있어요. 다 마찬가지예요.

그런데 돈이 딱 들어오면, 갑자기 모든 걸 돈으로 해결하려는 방향으로만 생각이 흘러가요. 저도 빨리 천만 앱이 되고 싶은데 돈은 있으니까, 깊은 고민 없이 TV 광고부터 했거든요. 돈이 없었으면 엄청 고민했을텐데 말이죠. 성장이 정체됐을 때도 마찬가지예요. 많은 분들이 ‘사람을 더 뽑아’, ‘마케팅 예산을 더 써’ 이런 식으로 생각하는데, 사실 성장이 정체된 이유는 사람이나 마케팅이 부족해서가 아닐 수도 있어요.

돈으로 해결하려는 태도를 가장 경계해야 합니다. 성장의 본질적인 이유를 고민하지 않고 단순히 자금 투입으로 해결하려는 건 신중한 의사결정을 방해합니다.

‍

이동건 대표의 지난 여정은 단순한 위기 극복 성공담이 아니라, 끈질긴 생존과 꾸준한 성장의 이야기입니다. ‘단단하게 오래가는 회사가 결국 살아남는다’는 이동건 대표의 조언처럼, 매쉬업벤처스도 험난하고 긴 여정에도 흔들리지 않을 방향성과 믿음을 가진 창업자를 찾고 있습니다.

창업자 출신의 파트너로 구성된 매쉬업벤처스는 창업자를 진심으로 이해하며, 창업자의 지속 가능한 성장을 함께 고민합니다. 매쉬업벤처스와 함께 하고 싶은 창업자 분들의 연락을 기다립니다.

Mashup Ventures
투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
1
0
매쉬업벤처스

매쉬업벤처스

AI 버블론과 세대를 넘어서는 불멸의 플레이북: 일론 머스크와 워렌 버핏이 말하는 성공 원칙

0.png

안녕하세요. 매쉬업벤처스 박은우 파트너입니다. 이 글은 2025년 11월에 배포되었습니다. 하지만 이 글의 출발점은 1986년입니다.


AI 라는 단어 하나에 비(非)이성적인 기업 가치를 인정받는 시대

최근 OpenAI의 CEO인 Sam Altman은 기자들과의 대화에서 AI 스타트업 열풍에 대해 직설적인 발언을 내놓았습니다.

“Are we in that phase where investors as a whole are overexcited about AI? My opinion is yes. Some AI startups with three people and an idea are raising money at valuations that don’t make sense. That’s not rational behavior.”

세계 최대 AI 플레이어의 수장이 스스로 ‘버블’을 언급한 것은 업계에 큰 충격을 주었습니다. “지금은 AI 버블인가요?”라는 질문은 창업자와 투자자 모두에게 끊임없이 던져지고 있습니다.

하지만 더 중요한 질문은 이것입니다.

"AI 버블인지 아닌지가 당신의 창업에 중요한가?"

인터넷 시대, 모바일 시대에도 늘 버블론은 존재했습니다. 닷컴 버블이 있었지만 그 와중에 구글, 아마존 같은 기업은 탄생했습니다. 글로벌 금융위기, 코로나 팬데믹 같은 불확실성 속에서도 수많은 유니콘이 등장했습니다. 결국 중요한 것은 시장의 과열 여부가 아니라, 본질과 노이즈를 구분하고, 진짜 문제에 에너지를 쓰는 것입니다. AI 버블이 존재하더라도, 문제를 다시 정의할 수 있는 창업자에게는 언제나 기회가 존재합니다.

AI 버블론이 대두되는 이 시점에, 시대가 바뀌어도 변하지 않는 창업의 원칙, 즉 ‘세대를 넘어서는 기업을 만드는 불멸의 창업자 플레이북’을 단계별로 정리해 보고자 합니다. 이를 세 단계로 나누어 작성하였습니다.

  • 1단계: 사고(First Principles Thinking)

  • 2단계: 증명(Product-Market Fit)

  • 3단계: 방어(Economic Moat)


1단계: 사고(First Principles Thinking) - 세대를 넘어서는 기업의 출발점

세상을 바꾸는 스타트업의 시작은, 문제(Problem)를 어떻게 바라보는지에 대한 사고방식에서 시작됩니다. 기본적으로 인류는 ‘유추적 사고(Analogical Thinking)’로 세상을 보도록 진화해 왔습니다. 기존에 존재하는 사례를 참고하고, 다른 사람들의 방식을 모방하여 추론하고 개선점을 찾습니다. 이는 익숙하고 빠르지만, 새로운 것에 도달하는 데는 한계가 있습니다. 그렇다면 창업자는 어떻게 ‘유추적 사고’의 유혹을 이길 수 있을까요?

‘일원칙 사고(First Principles Thinking)’는 문제를 근본 단위로 쪼개서 다시 생각하는 방식입니다. 사물과 현상을 가장 기본적인 사실로 환원하고, 거기서부터 논리적으로 다시 쌓아 올립니다. 물리학적 접근이라고도 불리는 이 방식은 더 많은 정신적 에너지를 필요로 하지만, 기존에 없는 완전히 새로운 해답을 만들어 냅니다.

로켓과 전기차의 시대를 앞당긴 물리학적인 일원칙

일론 머스크는 이 일원칙 사고를 몸소 실천하는 대표적인 인물입니다. 일론 머스크가 로켓 산업에 뛰어들었을 때 모두가 미쳤다고 말했습니다. 당시 발사 비용은 수천억 원에 달했고, 민간 기업이 감당할 수 있는 수준이 아니었습니다. 그러나 그는 기존 방식을 그대로 받아들이지 않았습니다. "로켓은 왜 이렇게 비싼가?"라는 질문을 던지고, 알루미늄, 탄소섬유, 연료 등 원자재 단가부터 역산했습니다. 그 결과, 실제 제조 비용은 기존 비용의 10분의 1 수준으로도 가능하다는 결론에 도달했습니다. 스페이스엑스(SpaceX)는 바로 이 질문 하나에서 시작되었습니다.

일론 머스크의 또 다른 사례는 전기차 입니다. 당시 대부분의 기업들은 "배터리는 원래 비싸다"라는 것을 전제로 전기차를 비싸게 생산하고 있었습니다. 그러나 일론 머스크는 "배터리는 어떤 재료로 구성되는가?"라는 질문부터 시작했습니다. 그리고 코발트, 니켈, 알루미늄, 폴리머 등의 시세를 런던 금속 거래소에서 구매하는 가격으로 직접 계산한 결과, 기존의 kWh당 600달러 대신 80달러 수준에서도 제조가 가능하다는 사실을 확인했습니다. 어찌보면 단순해 보이는 이 ‘원재료 단위의 재해석’이 오늘날 테슬라(Tesla)의 출발점이었습니다.

<source: wikimedia commons>


"이봐, 해봤어?"와 ‘정주영 공법’의 탄생

흥미롭게도 이런 일원칙 사고는 한국의 대표적인 기업인 현대의 창업자, 아산 정주영에게서도 찾아볼 수 있습니다. 아마 많은 분들이 기억하는 정주영 창업자의 가장 유명한 명언은 "이봐, 해봤어?" 입니다. 많은 사람들이 불가능하다고 말할 때, 정주영은 그들의 주장의 근거를 묻지 않았습니다. 대신 "안 된다"는 말 속에 숨은 전제를 의심했고, "왜 안 되는가?"를 본질적으로 다시 물었습니다. 그에게 유추적 사고는 남의 실패를 근거로 자신의 한계를 정하는 일이었습니다. 반대로 일원칙 사고는 문제를 원자 단위로 쪼개어 다시 생각하는 것이었습니다.

<source: 현대자동차그룹>

정주영의 대표적인 일원칙 사고 사례는 소위 ‘정주영 공법’이 등장하게 된 서산 간척지 방조제 공사입니다. 당시 기술자들은 서산 앞바다를 막기 위해 방조제용 흙과 돌을 실어 나르는 데에만 수천 척의 배가 필요한데다가, 9m의 조수간만 차와 초당 8m가 넘는 유속을 이유로 공사가 불가능하다고 판단했습니다. 하지만 정주영은 여기서 멈추지 않았습니다. "기존 공법이 문제라면, 공법 자체를 다시 설계하면 된다"고 생각했습니다.

"물을 막기 위해 수천 척의 배가 필요하다면, 수천 척 규모의 배 자체를 흙으로 쓰면 어떨까?"

그리고 그는 퇴역 유조선을 끌고 와 바다에 가라앉혀 방조제의 기초로 삼았습니다. 이 비상식적인 접근은 수년이 걸릴 공사를 몇 달만에 끝나게 했고, 이는 현대건설이 세계 최초로 개발한 유조선 공법, 즉 ‘정주영 공법’의 탄생으로 이어졌습니다.

<source: 아산리더십아카이브>

정주영의 "해봤어?"는 단순한 도전 정신만을 의미하지 않습니다. 세상이 당연하다고 여기는 전제를 의심하고, 문제의 구조를 다시 짜는 사고 였습니다. ‘타인의 불가능’을 자신의 기준으로 삼지 않은 그의 철학은 일론 머스크의 일원칙 사고와 본질적으로 동일합니다.

AI 시대에도 원리는 동일합니다. 과열된 자본과 기술의 소음 속에서도 진짜 기회를 찾는 창업자는, 기술이 아니라 문제의 정의를 다시 쓰는 사람입니다. AI 모델의 파라미터보다 더 중요한 것은, 문제를 바라보는 프레임입니다. 결국 버블인지 아닌지는 중요하지 않습니다. 남들이 당연하다고 믿는 것을 다시 묻는 능력, 그것이 세대를 넘어서는 기업의 출발점입니다. 누군가 “그건 OpenAI가 하면 되는 거 아니야?”라고 말하더라도, 정주영이라면 이렇게 답했을 것입니다.

"그래서, 해봤어?"


2단계: 증명(Product-Market Fit) - Retention is All you Need

현대와 스페이스엑스가 그렇듯, 세대를 넘어 살아남는 기업은 언제나 다르게 생각한 사람들에게서 시작됩니다. 그러나 사고만으로 기업은 만들어지지 않습니다. 생각이 시장에서 증명될 때, 비로소 창업은 현실이 됩니다. 창업의 시작이 사고에서 출발 한다면, 다음으로 그 두 번째 단계, ‘증명(Product-Market Fit)’의 이야기를 이어가겠습니다.


Retention, Retention, Retention

PMF를 확인하기 위한 단 하나의 지표가 있다면, 그것은 리텐션(Retention: 잔존율) 입니다. 제품이 시장에서 고객에게 인정 받았다는 가장 확실한 신호는 고객이 얼마나 이 제품을 사랑하는지를 확인하는 것 입니다.

a16z의 파트너이자 Uber의 그로스를 담당했던 Andrew Chen은 ‘Why retention is so hard for new tech products’라는 글에서 스타트업 제품의 리텐션의 주요 특징을 나열하며, 리텐션의 중요성에 대해 강조하고 있습니다. "초기 리텐션은 고칠 수 없다", "리텐션은 하락하기만 한다", "사용자를 잃는 것은 매우 쉽지만, 다시 돌아오게 만드는 것은 거의 불가능하다", "리텐션이 낮은 상태에서의 바이럴 성장은 제품을 파괴한다"와 같은 원칙들은 왜 리텐션이 스타트업이 성공하는데 가장 중요한 요소인지를 잘 알려주고 있습니다.


AI 시대의 Product-Market Fit: Core Interaction을 찾아서

그렇다면 AI 시대의 제품이 PMF를 찾는다는 것은 어떤 의미일까요? 미국 VC들이 사랑하는 AI 회의록 앱으로 주목 받았던 Granola는 높은 리텐션을 자랑하는 AI 제품으로 유명합니다. Granola는 가입 후 10주차 리텐션이 무려 50%에 육박하는 높은 Stickness를 갖고 있습니다. Granola의 창업자 Chris Pedregal은 인터뷰에서 AI 제품 리텐션의 핵심은 기능(Feature)의 수가 아니라, 한 가지 핵심 경험(Core Interaction)에 집중한 결과라고 밝힌 바 있습니다.

여기서 Core Interaction이란 사용자가 제품을 사용하는 단 하나의 자연스럽고 반복 가능한 행동을 의미합니다. Granola 개발팀은 최초 버전의 제품이 갖고 있던 여러 AI 기능(요약, 자동 태깅, 액션 아이템 도출 등)을 과감히 버렸습니다. 그리고 ‘회의가 끝나면 AI가 메모를 정리해주는 경험’만 남겼을 때 리텐션이 급격히 상승했고, 이 과정을 통해 Core Interaction의 중요성을 체감하게 되었다고 합니다. 그리고 리텐션을 높이기 위한 Core Interaction을 탐색하는 과정에 대해 다음과 같은 원칙을 강조합니다.

  • Lead with intuition backed by context.
    “사용자에게 이야기하고, 그들이 말한 것을 그대로 기록해서 그대로 실행하는 게 핵심이 아닙니다. 진짜 중요한 것은 ‘무엇이 좋게 느껴지고, 무엇이 나쁘게 느껴지는지’에 대한 내적 직관 모델을 만드는 것입니다.”

  • Pick up the phone and talk to your users.
    “글로 된 피드백은 단지 하나의 데이터일 뿐입니다. 하지만 사람을 직접 만나고, 그들의 전체 맥락을 볼 수 있을 때 훨씬 더 명확해집니다. (Granola가 성장하면서) 우리는 Slack을 통해 이런 대화를 이어가고, 주기적으로 통화도 합니다.”

  • Build products with character.
    “제품을 만들 때 사람들의 의견에 반응해야 하지만, 스스로의 관점이나 철학이 없다면 그건 결국 공허한 제품이 됩니다.”

  • Know when to lean on user feedback.
    “우리는 예전에는 고등학생을 위한 제품을 만들고 있었어요. 그들은 저와 완전히 다른 세대였기 때문에, 제 직관만으로는 사용자가 무엇을 원할지 신뢰할 수 없었습니다.”


위와 같은 과정을 통해 PMF를 찾는 과정의 핵심은 AI 기능이 아니라 사용자의 실제 workflow에 딱 맞는 인터렉션을 찾는 것임을 알 수 있습니다. 단순하게 시장의 신호를 수집하는 것에서 그치는 것이 아니라 자신의 직관을 검증 가능한 맥락으로 보완하는 것이 중요합니다. 특히, Chris는 “AI makes it easy to demo, but hard to sustain delight.” 라는 표현으로 AI 제품을 만드는 스타트업 창업자들이 제품을 만드는 과정에서 놓치지 말아야 할 진실을 전달하고 있습니다.

<source: EVERY>


AI Retention Benchmark: AI 제품의 리텐션 측정

그렇다면 실무적으로 AI 시대의 제품들은 어떻게 리텐션을 해석해야 할까요? 기본적으로 AI 제품의 리텐션은 기존 SaaS와 전혀 다른 구조를 가집니다. a16z는 자사의 블로그에서 AI 제품이 SaaS 제품들과 비교할 때 리텐션이 약한 것이 아니라, 측정이 어려운 것이라고 지적하고 있습니다.

월 단위로 결제하는 Self-Serve AI 제품은 초기에 AI Tourists(체험형 유저)가 대거 유입되어 Month0(M0)~Month2(M2) 구간의 급격한 이탈(churn)이 발생합니다. 그러나 이는 제품의 본질을 반영하지는 않습니다. 이에 M0이 아니라 M3을 기준으로 리텐션을 리베이스(rebase)해야 한다고 제안합니다. M3 시점에 남아 있는 유저가 실제 Core Interaction을 시작한 사용자이며, 이 코호트의 잔존율이 PMF의 진짜 신호라는 것입니다. 즉, AI 제품의 PMF는 초기 하락 곡선이 아니라 M3 이후의 Flat Curve(안정화 지점)에서 검증할 수 있습니다.


SaaS보다 더욱 강해지는 AI 리텐션(Smiling Curve + Expansion 메커니즘)

a16z는 또한 AI 제품이 장기적으로는 SaaS보다 더 강한 Retention과 더 높은 NDR(Net Dollar Retention) 을 만들 수 있다고 분석합니다.

이유는 명확합니다. 시간의 흐름과 함께 모델 성능이 비약적으로 개선되고, 새로운 Workflow와 기능이 자연스럽게 사용자 행동에 흡수되기 때문입니다. 이 과정에서 일부 떠났던 사용자도 다시 돌아오고, 기존 사용자들은 더 많은 사용량을 발생시키며 Smiling Retention Curve를 형성합니다. 특히 M9~M12 이후에는 사용량 기반 가격체계가 비즈니스 모델의 확장을 강화하면서 단순 유지가 아닌 매출 성장으로 이어집니다.

하단에 첨부 된 ChatGPT의 리텐션 그래프는 이와 같은 현상을 잘 보여주고 있습니다. 결국 AI 제품의 리텐션은 ‘사용자 수 유지’를 넘어, 시간이 지날수록 가치가 누적되는 구조를 만들어내며 PMF의 강도를 더욱 높여줍니다.

<source: a16z>


3단계: 방어(Economic Moat) - 오마하의 현인이 주는 교훈

앞서 AI 시대에도 살아남는 제품은 결국 리텐션을 통한 PMF 찾는 것이 핵심이라는 것을 확인했습니다. 그렇다면 PMF를 찾은 이후에도 지속 가능한 회사는 어떤 해자(Moat)를 갖추어야 할까요?

혹자는 AI 시대의 해자가 속도(Velocity) 혹은 바이럴(Virality)이라고도 하고, 더 나아가 모멘텀(Momentum)이라고 말하는 이도 있습니다. 하지만 저는 이 같은 요소들이 AI 제품 런칭 초기에는 유의미한 방어 전략일 수 있어도, 지속 가능성이 있는 해자라고 생각하지 않습니다. 이와 관련하여 NFX는 ‘How AI Companies Will Build Real Defensibility’라는 글을 통해 AI 시대에 필요한 방어 전략을 Motte-and-Bailey Strategy 라는 이름으로 명명한 바 있습니다.


<source: Generated by chatGPT>

Motte-and-Bailey는 중세 유럽에서 널리 사용되던 초기 형태의 성채 구조입니다. 모트(Motte)는 인공 언덕 위에 세워진 탑으로, 공격을 받을 때 최후로 대피하는 핵심 방어 거점입니다. 이는 외부 공격에는 강하지만, 공간이 작아 일상생활을 하기는 어렵습니다. 반면 베일리(Bailey)는 모트 아래의 넓은 평지에 위치한 마을형 공간으로, 성벽과 물이 찬 해자(Moat)로 둘러싸여 있습니다. 거주지와 창고가 있어 활동성과 확장성이 있지만, 모트에 비해서 방어력은 낮은 공간입니다.

NFX의 Pete Flint 파트너는 이 같은 중세시대의 Motte-and-Bailey 구조에서 착안하여 AI 스타트업이 방어력(Defensibility)를 갖추는데 필요한 전략을 설명하고 있습니다. 즉, AI 시대에 들어서면서 속도 중심의 경쟁 환경이 강화되었기 때문에, 단기적, 장기적인 방어 전략을 순차적으로 갖추어 나갈 필요가 있다고 강조합니다. 이를 위한 핵심 프레임워크가 Motte-and-Bailey 전략이며, 초기에는 빠르게 규모를 키우면서 ‘Bailey’를 만들고, 시간이 흐를수록 ‘Motte’가 될 수 있는 방어력을 갖추는 형태로 전환해야 한다는 것입니다.

초기 단계의 방어력을 만드는 요소인 Bailey는 크게 Distribution, Speed, Brand, Data로 나눠 볼 수 있습니다.

  • Distribution: AI 시대의 GTM 전략(Community-Led Growth, Product-Led Virality)을 통해 초기 사용자를 빠르게 확보하는 것

  • Rapid Scaling: 빠른 Iteration 속도, 대규모 자본 투입으로 Compute scale을 확장하여 제품 성능과 사용자 경험을 빠르게 개선하는 것

  • Brand Momentum: 경쟁 제품이 많고, 기능 격차가 적은 시점에는 브랜드 신뢰도를 쌓음으로 차별화하는 것

  • Data Moats: 독점적인 데이터(Proprietary Data)를 기반으로 제품 성능 격차를 통해 초기 경쟁 우위 확보하는 것


장기적인 견고한 방어력을 만드는 Motte는 결국 ‘네트워크 효과(Network Effect)를 어떻게 만들 것인가’로 귀결됩니다. 전통적으로 네트워크 효과는 사용자 증가가 서비스 자체의 효용성을 증가시키는 구조를 의미합니다. 페이스북이나 왓츠앱과 같은 소셜 네트워크나 우버와 같은 서비스들이 네트워크 효과를 통해 견고한 제국을 만든 대표적인 사례입니다. 반면 AI 시대에는 좀 더 진화된 형태의 네트워크 효과를 만들 수 있습니다.

  • Collaborative Context + Memory = Personal Utility Network

    • 사용자의 맥락과 메모리가 AI에 누적되며, AI와 더 많은 작업을 할수록 개인(또는 팀)의 고유한 선호와 규칙을 학습하는 구조 (ex. ChatGPT의 memory, Cursor의 팀 기반 구조)‍

  • AI-Native Distribution: Hub-and-Spoke Network Effects‍

    • TikTok과 같은 플랫폼에서 소수의 인기 콘텐츠를 집중 노출하여 사용자(크리에이터)의 참여를 유도하고, 콘텐츠가 지속적으로 재생산되는 구조 (ex. Character.AI에서 ‘Harry Potter’ 같은 인기 캐릭터가 플랫폼 전면 노출을 통해 하루 만에 수백만 대화를 생성하고 사용자 유입을 촉진)‍

  • AI-Agent Networks

    • Protocol Network Effect: 여러 Agent가 공통의 프로토콜로 대화하고 맥락을 공유함으로써, 한 Agent의 기능이 개선되면 전체 네트워크로 빠르게 퍼지는 구조 (ex. LangChain)‍

    • Action Library Network Effect: Agent들이 사용할 수 있는 API, Tool, Workflow 등이 확장되면서 모든 Agent의 기능적 성능이 강화 (ex. MCP 기반의 multi-agent workflow)


이와 같은 AI 시대의 네트워크 효과는 장기적으로 개인 및 조직의 워크플로우에 깊숙히 침투합니다. 이를 통해 문서나 가이드라인을 넘어 실제로 사용하는 데이터 구조까지 AI와 결합시키면서, Systematic Lock-in 효과를 만들어 냅니다. 이렇게 AI와 조직의 전반적인 워크플로우가 결합하면서 만들어지는 네트워크 효과는 탈출 비용을 기하급수적으로 증가시키며 장기적인 방어력인 Motte로 동작하게 됩니다.

<source: Generated by chatGPT>


경제적 해자와 워렌 버핏

그렇다면 기업이 해자를 만들고 견고한 성벽을 쌓는 전략은 언제부터 주목 받게 된 것일까요? 놀랍게도 기업 경영 관점에서의 해자라는 개념이 처음 등장한 것은 1986년 입니다.

경제적 해자(Economic Moat)는 2025년 은퇴를 선언한 오마하의 현인, 워렌 버핏이 1986년도에 작성한 버크셔 헤서웨이(Berkshire Hathaway)의 주주서한에서 처음 등장합니다. 이후 워렌 버핏은 2000년대 초반에 경제적 해자의 개념을 구체적으로 카테고리화하며, 버크셔 헤서웨이의 포트폴리오 전략에도 반영합니다.

  • Brand Moat: 소비자가 대체 불가한 브랜드 (ex. Coca-Cola, Apple)

  • Network Effects: 사용자 증가가 가치 증가로 이어지는 구조 (ex. American Express)

  • Cost Advantage: 규모의 경제 기반 낮은 단가 구조 (ex. GEICO)

  • Switching Costs: 전환 비용이 높아지도록 만드는 구조 (ex. Moody's)

  • Regulatory / Licensing Moat: 규제 장벽을 통한 신규 경쟁자 진입 방지 (ex. BNSF Railway)

  • Intellectual Property Moat: 특허, 데이터 기반 (ex. Google)

<source: wikimedia commons>

이처럼 경제적 해자를 만들고 견고한 성벽을 쌓는 전략은 AI 시대뿐만 아니라 과거부터 지속가능한 기업이 되기 위한 가장 기초적인 개념입니다. 그리고 워렌 버핏과 버크셔 헤서웨이의 포트폴리오 기업들을 통해, 이미 우리 곁에 있는 많은 위대한 기업들이 경제적 해자를 구축하는 전략을 추진하고 있다는 것을 확인할 수 있습니다.


대(大) AI의 시대: 어떻게 불멸(不滅) 할 것인가

세상을 바꾸고자 하는 많은 창업자들에게 지금은 마치 15세기의 대항해시대(大航海時代)에 버금가는 대(大) AI의 시대가 열렸습니다. 그리고 너무나도 빠른 변화 속에서 지금은 무엇이 맞고, 무엇이 틀리는지조차 쫓아가기 어려운 지경에 이르고 있습니다. 이처럼 어지러운 세상에서 스타트업에 도전하는 창업자들에게 아마존의 창업자인 제프 베조스는 "바뀌지 않는 것에 집중(Focus on the things that don't change)하라”고 말하고 있습니다.

<source: wikimedia commons>

일론 머스크와 정주영의 일원칙 사고, 고객의 마음을 사로잡는 리텐션, 그리고 오마하의 현인이 이미 입증한 경제적 해자. AI 시대를 넘어 싱귤래리티의 시대가 온다고 하더라도 이 세가지는 바뀌지 않는 스타트업의 플레이북입니다.


이 글을 보고 계신 창업자 여러분은 어떤 제품을, 그리고 어떤 회사를 만들고 계신가요? GPT-5.1, Gemini 3, Claude Opus 4.5가 출시할 때마다 바람 앞의 등불처럼 흔들리는 제품을 만들고 있나요? 아니면 기술의 파도 위에서도 굳건히 자리를 지킬 '본질'을 가진 기업을 만들고 있나요?

매쉬업벤처스는 대한민국에 인터넷이라는 단어가 처음 등장한 시기에 혜성처럼 등장한 다음(Daum, 현 카카오)의 공동창업자인 이택경 대표님이 설립한 초기 스타트업 전문 투자사 입니다.

오늘의집과 같은 유니콘 기업의 첫 번째 투자자로 함께 하였으며, 마이리얼트립, 스타일쉐어(29CM), 캐시워크와 같은 모바일 시대를 대변하는 위대한 기업의 창업자들과 성장을 함께 해왔습니다. 그리고 이제는 AI 시대를 선도하는 창업자들과 담대한 도전을 함께 하고있습니다.

AI 시대를 넘어 세대를 넘어서는 불멸의 기업을 만들고 계신가요? 그렇다면 저희 매쉬업벤처스가 그 여정에 함께하고 싶습니다.

Mashup Ventures
투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
2
0
매쉬업벤처스

매쉬업벤처스

우스꽝스러울 정도로 좁게: 타겟을 좁힐수록 시장을 지배한다

sk-target-03.png

안녕하세요. 매쉬업벤처스 이승국 파트너입니다. 페이스북, 트위터 등에서 성장을 이끌며 그로스의 전설이라 할 수 있는 앤디 존스(Andy Johns)는 많은 창업가들이 저지르는 가장 흔한 실수는 타겟 고객을 너무 광범위하게 정의하는 것이며, 타겟 고객을 "우스꽝스러울 정도로 좁게(comically narrow)" 정의해야 한다고 강조합니다. 이는 수많은 성공적인 스타트업이 걸어온 길이기도 합니다.

제가 수많은 창업팀의 IR 자료를 검토하며 가장 안타까운 순간 중 하나는, '저희 타겟은 20-30대 전체입니다'와 같은 말을 들을 때입니다. 이는 원대한 비전이 아니라, 아직 싸움의 첫 격전지를 정하지 못했다는 의미이기 때문입니다. 언뜻 ‘타겟을 좁히는 것’과 ‘큰 시장을 지배하는 것’은 서로 모순처럼 들릴 수 있습니다. 하지만 스타트업의 성장은 직선이 아닌, 하나의 도미노가 다음 도미노를 쓰러뜨리는 연쇄 반응에 가깝습니다. 이 글에서는 왜 이 역설이 초기 스타트업의 성공에 있어 가장 중요한 진실인지, 그리고 그 첫 번째 도미노를 어떻게 찾고 쓰러뜨릴 수 있는지에 대해 이야기하고자 합니다.


왜 타겟을 '우스꽝스러울 정도로 좁게' 정의해야 하는가

  1. 자원의 효율적 배분: 스타트업은 인력, 자본, 시간 등 모든 자원이 절대적으로 부족합니다. 제한된 자원을 가장 효과적으로 사용하려면, 우리의 노력이 가장 큰 효과를 낼 수 있는 명확한 지점에 집중해야 합니다.

  2. 시장 지배력 확보: 넓은 시장에서 미미한 점유율을 차지하는 것보다, 작지만 명확하게 정의된 니치 마켓에서 압도적인 1위가 되는 것이 초기 생존과 성장에 훨씬 유리합니다.

  3. 지수 성장의 기반 구축 (가장 중요): 스타트업이 타겟을 좁혀야 하는 가장 핵심적이고 본질적인 이유입니다. 스타트업이 제품-시장 적합성(PMF, Product-Market Fit)을 찾았다는 가장 확실한 증거는, 고객이 만족을 넘어 우리 제품에 대해 자발적으로 이야기하는 입소문(Word of Mouth, WoM)입니다. WoM은 그 자체로 강력한 성장 엔진인 동시에, 마케팅의 효율을 보장하는 전제 조건이 되기 때문입니다. 강력한 WoM이 없는 상태에서의 마케팅은 '밑 빠진 독에 비싼 돈을 붓는 것'과 같습니다.

그렇다면 입소문은 어떻게 발생할까요? 사람들은 광고보다 '나와 비슷한 사람'의 추천에 가장 강력하게 반응하고 신뢰합니다. 바로 이 지점에서 타겟을 뾰족하게 설정해야 하는 이유가 명확해집니다. 우스꽝스러울 정도로 좁고 동질적인 집단을 타겟으로 해야, 그들 사이에서 "이거 모르면 대화가 안돼", "우리 같은 사람들은 다 이거 써"와 같은 강력한 공감대가 형성되고, 입소문이 폭발적으로 퍼져나갈 수 있습니다.

여기서 우리는 입소문이 폭발하는 지점, 즉 '임계 질량(Critical Mass)'의 개념을 이해해야 합니다. Everett Rogers의 '혁신 확산 이론'에 따르면, 어떤 제품이나 아이디어가 특정 집단 내에서 약 15%~18%의 점유율을 넘어서는 순간부터 자체적인 동력을 얻어 급속도로 퍼져나갑니다. 이 지점을 넘어서면 제품은 더 이상 소수의 혁신가가 쓰는 특이한 것이 아닌, ‘우리 그룹의 표준(Standard)’으로 인식되기 시작합니다. ‘나만 모르면 안 된다’는 FOMO(Fear Of Missing Out)가 작동하는 것입니다.

따라서 우리의 액션 플랜은 명확합니다. 뾰족한 타겟 그룹을 정의하고 그 안에서 빠르게 20% 수준의 침투율을 달성하는 것입니다.


알면서도 타겟을 좁히지 못하는 이유들

모두가 타겟 설정의 중요성을 알지만, 실제로는 쉽게 실행하지 못합니다. 여기에는 몇 가지 심리적 함정이 있습니다.

  • '비전'과 '전략'의 혼동: VC 미팅에서 "시장이 너무 작은 것 아닌가요?"라는 질문을 받을까봐 창업가들은 수조 원짜리 전체 시장(TAM)을 설명해야 한다는 압박에 시달립니다. 바로 여기서 거대한 비전(TAM)과 날카로운 초기 전략을 혼동하는 오류가 발생합니다. 투자자는 '원대한 비전'(대륙 정복)과 '정교한 초기 전략'(상륙할 해변 설정)을 모두 확인하고 싶어 합니다.

  • '솔루션'에 대한 맹신: 많은 창업가들이 고객의 '문제'가 아닌 자신이 만든 '솔루션'과 사랑에 빠집니다. 그 결과, 이 솔루션을 필요로 할 '모든' 사람을 찾아 헤매는 오류를 범하게 됩니다.

  • '가짜 성장'에 대한 집착: "일단 트래픽은 늘면 좋은 것 아니냐?"는 생각은 위험합니다. 아직 우리 제품에 만족하지 못할 고객들이 유입되면, 그들은 쉽게 이탈하고 "써봤는데 별로"라는 부정적 입소문(Negative WoM)을 퍼뜨리는 진원지가 될 수 있습니다. 잘못된 고객 한 명의 불만족 후기는 잠재 고객 열 명을 떠나게 만들 수 있습니다.

  • 거절에 대한 두려움: 타겟을 좁힌다는 것은 필연적으로 누군가에게 '이건 당신을 위한 제품이 아닙니다'라고 말하는 것과 같습니다. 많은 창업가들이 잠재 고객을 잃는다는 생각, 혹은 부정적인 피드백에 대한 막연한 두려움 때문에 명확한 선을 긋지 못하고 애매한 스탠스를 취하게 됩니다.


어떻게 타겟 세그먼트를 명확히 정의하는가

"우리 고객이 누구인가?"라는 질문에 즉시 답할 수 있는 명확한 기준이 필요합니다. 이를 위해 I-E-T 프레임워크를 활용할 수 있습니다.

  • Inclusion (포함 기준): 우리 고객 그룹에 포함되는 조건입니다.

  • Exclusion (제외 기준): 전략적으로 포기할 대상을 명확히 하는 조건입니다.

  • Trigger (트리거): 제품에 대한 니즈를 폭발시키는 특정 이벤트나 상황입니다.


B2B와 B2C 타겟 정의를 위한 구체적인 기준

I-E-T 프레임워크를 채우기 위해 구체적으로 어떤 질문들을 던져야 할까요? 타겟이 B2B인지 B2C인지에 따라 다음과 같은 기준들을 활용할 수 있습니다.

  • B2B 타겟을 정의할 때 고려할 점들:

    • 회사 규모 (Company size): 우리 제품을 구매할 예산과 필요성을 가진 최적의 규모는 어디인가요? (예: 10-50명 규모의 성장기 스타트업)

    • 핵심 사용자 직무 (Job title/role): 누가 우리 제품을 가장 고통스럽게 사용하고 구매에 영향을 미치나요? (예: 주니어 마케터, 개발팀장)

    • 핵심 문제점 (Pain point): 그들은 어떤 문제 때문에 밤잠을 설치나요? (예: 매주 10시간 이상 반복적인 리포트 작성에 낭비)

    • 사용 중인 특정 기술 (Specific tech used): 그들이 이미 돈을 내고 사용하는 다른 SaaS는 무엇인가요? (예: 회계는 '자비스', 협업툴은 '아사나' 사용)

    • 활동 플랫폼 (Where they spend time): 새로운 정보를 얻기 위해 어디에 시간을 쓰나요? (예: 페이스북 '사소한 마케킹' 그룹, 'EO' 유튜브 채널)

  • B2C 타겟을 정의할 때 고려할 점들:

    • 연령대 (Age range): 우리 제품의 핵심 가치에 가장 민감하게 반응할 연령대는 어디인가요?

    • 라이프스타일/관심사 (Lifestyle/Interest): 그들의 주말은 어떤 모습인가요? 무엇에 열광하나요? (예: 퇴근 후 주 3회 운동, 제로 웨이스트에 관심 많음)

    • 핵심 문제점 (Pain point/Challenge): 일상에서 느끼는 가장 큰 불편함은 무엇인가요? (예: 매일 저녁 메뉴를 고민하는 것이 스트레스임)

    • 소비 행동 (Spending behavior): 어디에 돈을 아끼고 어디에 돈을 아끼지 않나요? (예: 배달비는 아끼지만 유기농 식재료에는 과감히 투자함)

    • 미디어 소비 (Media consumption): 어떤 채널을 통해 정보를 얻고 구매를 결정하나요? (예: 인스타그램 인플루언서 추천, 유튜브 사용 후기)


1. Inclusion (포함 기준) 설정: 모호함을 제거하라

우선 인구통계학적 정보(Demographics)부터 시작하는 것이 좋습니다. 연령, 성별, 소득, 직업, 지역 등을 구체적으로 정의합니다. 특히 지역은 매우 중요합니다. 입소문은 물리적으로 가까운 환경에서 더 강력하게 발생하기 때문입니다. 페이스북이 하버드에서, 당근이 판교에서 시작한 것처럼 많은 성공 사례가 이를 증명합니다.

인구통계학적 정보 외에는 누가 봐도 우리 타겟인지 아닌지를 즉시 판단할 수 있도록 객관적이고 측정 가능한 기준을 세우는 것입니다. 모호한 표현은 팀원 간의 혼란을 야기하고 리소스를 낭비하게 만듭니다.

  • "활발한 아이패드 사용자" (X) → "일주일에 3회 이상 아이패드를 업무 또는 학습 목적으로 사용합니다." (O)

  • "스포츠 팬" (X) → "일주일에 최소 6시간 스포츠를 시청하고, 매주 최소 3개의 스포츠 팟캐스트를 듣습니다." (O)

이렇게 구체적인 행동 기반의 정의는 팀 모두가 동일한 고객을 상상하고, 그들을 찾아내기 위한 명확한 액션을 취할 수 있게 합니다.

2. Exclusion (제외 기준) 설정

포함 기준을 만족하더라도, 우리 제품의 가치를 제대로 느끼기 어려운 사람들을 전략적으로 제외하는 것입니다. 예를 들어, "경쟁사 솔루션을 3개월 이상 사용 중인 고객" 이나 "아이가 있지만 5세 이상인 경우" 와 같이 명확한 기준을 세워 리소스 낭비를 막을 수 있습니다.

3. Trigger (트리거) 파악

고객이 우리 제품을 간절히 원하게 되는 결정적인 사건이나 변화를 의미합니다. 개인에게는 취직, 이사, 결혼, 출산 등이, 기업에게는 투자 유치, 팀원 급증, 사무실 이전 등이 강력한 트리거가 될 수 있습니다.


그래서, 얼마나 좁혀야 하는가?

I-E-T 프레임워크를 통해 정의된 우리의 타겟 그룹은 얼마나 작아야 할까요? 결론적으로, 1개월에서 6개월 내에 20%의 침투율을 달성할 수 있을 만큼 좁혀야 합니다. 고객 전환(Conversion)이 빠른 제품일수록 더 좁은 타겟을 대상으로 더 짧은 시간(예: 1개월)을 목표로 해야 하며, 전환이 느린 제품이라면 더 큰 규모의 타겟을 대상으로 다소 긴 기간을 설정할 수 있습니다.


고객 심층 이해를 위한 사용자 인터뷰

이 모든 전략의 기반은 고객에 대한 깊은 이해, 즉 '인지적 공감'입니다. 인지적 공감이란 상대방의 상황과 관점을 논리적으로 이해하고 해석하는 능력입니다.

이때 필요한 것이 바로 사용자 인터뷰입니다. 많은 팀이 서베이를 먼저 떠올리지만, 두 도구의 목적은 완전히 다릅니다.

  • 서베이: '무엇'을 하는지, '얼마나' 많은지 알 수 있는 정량적 검증 도구

  • 인터뷰: '왜' 그렇게 하는지, '어떻게' 느끼는지 알 수 있는 정성적 탐색 도구


제대로 된 답을 얻기 위한 인터뷰 노하우

효과적인 인터뷰를 위해서는 '연구 질문'과 '인터뷰 질문'을 분리해야 합니다.

  • 연구 질문: 우리가 진짜 알고 싶은 것 (예: 가사도우미 고용 시 신뢰를 얼마나 중요하게 생각하는가?)

  • 인터뷰 질문: 연구 질문에 대한 답을 얻기 위해 고객에게 실제로 던지는 질문 (예: 최근에 가사도우미를 어떻게 고용하셨나요?)

"신뢰가 중요한가요?"라고 직접 물으면 대부분 "그렇다"고 답할 것입니다. 하지만 과거의 '행동'에 대해 물으면 진실에 더 가까워질 수 있습니다.


인터뷰 내용 정리를 위한 '4-Part 고객 탐색 캔버스'

인터뷰를 통해 얻은 파편적인 정보들을 체계적으로 정리하고 인사이트를 도출하기 위해 다음의 4가지 프레임워크를 활용할 수 있습니다.

  • WHO: 어떤 사람인가?

    • 타겟의 내면적인 심리, 동기, 믿음, 가치관은 무엇인가?

  • WHAT: 어떤 문제를 겪고, 어떤 기회를 보는가?

    • 타겟이 현재 겪는 가장 큰 고충(Pain Point)은 무엇인가? 우리가 해결해 줄 수 있는 사업적 기회가 있는가?

  • HOW: 어떻게 행동하는가?

    • 기존에 이 문제를 어떻게 해결하고 있는가? 새로운 솔루션에 대한 수용도는 어떤가? 우리 제품을 사용하는 데 어떤 마찰 요인이 있을까? 어떤 경쟁 서비스를 고려하는가?

  • WHERE: 어디에 있는가? 누구와 연결되는가?

    • 주로 어떤 온/오프라인 채널에서 정보를 얻고 시간을 보내는가? 누구에게 영향을 주고, 누구에게 영향을 받는가?


인터뷰, 어떻게 꾸준히 할 것인가? (리크루팅 및 주기)

인터뷰는 일회성 이벤트가 아니라 지속적인 활동이어야 합니다.

  • 기존 사용자를 적극 활용: 초기 타겟을 이해하는 가장 좋은 방법은 이미 우리 제품을 사용하고 있는 사람들을 만나는 것입니다. 외부에서 새로운 대상을 찾을 필요가 없습니다.

  • 가입 완료 이메일에 인터뷰 요청 포함: 신규 사용자에게 보내는 가입 완료 이메일에 자연스럽게 인터뷰 요청과 간단한 스크리닝 설문을 포함하여 잠재적인 인터뷰 대상을 꾸준히 확보할 수 있습니다.

  • 창업자의 습관화: 창업자는 시장과 고객의 변화를 가장 먼저 감지해야 합니다. 이를 위해 최소 주 1회는 고객을 직접 만나는 것을 강력히 추천합니다.


타겟 확장 전략: 어디서부터 시작하고 어떻게 확장하는가

명확한 타겟을 정의했다면, 이제 그 시장을 지배하고 체계적으로 확장해야 합니다.

1단계: 코어 집중 - 핵심 시장 지배력 강화하기

가장 먼저 할 일은 현재 우리 제품에 가장 잘 반응하는 '코어 세그먼트' 안에서 지위를 공고히 하는 것입니다. 현재 가장 높은 리텐션, LTV, NPS를 보이는 유저 그룹을 식별하고, 목표는 단순한 만족을 넘어 고객이 주변에 적극적으로 추천하게 만드는 'Wow 경험'을 제공하는 것입니다.

2단계: 인접 확장 - 다음 시장 공략하기

핵심 시장에서의 성공은 다음 성장을 위한 '교두보'입니다. 이 기반을 활용해 '인접 유저'를 공략해야 합니다. 확장 과정은 4단계로 이루어집니다.

  1. 확장 후보군 정의: 핵심 유저가 되지 못한 유저 그룹을 식별합니다.

  2. 타겟 선정: 후보군 중 진입 난이도, 시장 크기 등을 고려해 먼저 공략할 그룹을 선택합니다.

  3. 핵심 장벽 진단 및 해결: 선택된 그룹이 다음 단계로 넘어가지 못하는 결정적 이유를 진단하고, 이를 해결하는 데 제품 역량을 집중합니다.

  4. 새로운 GTM(Go-to-Market) 전략 실행: 새로운 타겟 그룹의 언어와 채널에 맞춰 명확한 메시지를 전달하며 시장에 진입합니다.


성장의 원칙: '물 들어오는 곳'에서 노를 저어라

성장의 가장 큰 동력은 항상 '물 들어오는 곳'에서 나옵니다. 우리 리소스의 대부분은 가장 거센 물줄기에서 더 빠르게 나아가기 위해 사용되어야 합니다. 동시에, 예기치 못한 곳에서도 물이 들어오기 시작할 수 있으므로 리소스의 일부(예: 20%)는 꾸준히 인접 유저를 탐색하고 실험하는 데 사용해야 합니다.


타겟은 오직 하나여야 할까?

"타겟을 좁혀야 한다"고 하면 많은 창업가들이 이런 고민에 빠집니다. 'A 그룹도 우리 고객 같고, B 그룹도 가능성이 있는데, 이 중 딱 하나만 골라야 하나?' 이 압박감이 깊어질수록, 결국 어느 쪽도 아닌 애매한 교집합을 타겟으로 삼거나, 가능성 있는 시장 하나를 완전히 포기하는 잘못된 결정을 내리게 됩니다.

결론부터 말하자면, 초기 타겟은 하나일 필요가 없습니다. 단, 여기에는 ‘테스트하려는 모든 타겟이 그 자체로 우스꽝스러울 정도로 뾰족해야 한다’는 대전제가 붙습니다.

이는 '여기저기 다 걸쳐보자'는 안일한 태도와는 정반대입니다. 오히려 어떤 뾰족한 그룹이 우리 제품에 가장 폭발적으로 반응하는지, 가장 적은 리소스로 가장 빠르게 학습하기 위한 '체계적인 병렬 실험(Parallel Experiment)'에 가깝습니다. 아직 어떤 시장이 진짜 '대박'일지 모르는 불확실한 상황에서, 하나의 가설에 모든 것을 거는 대신, 몇 개의 날카로운 가설을 동시에 테스트하며 최적의 격전지를 찾아내는 전략입니다.

그렇다면 기업의 단계별로 몇 개의 '뾰족한 가설'을 운영하는 것이 적절할까요?

  • 초기 스타트업 (가설 검증 단계): 2~3개의 독립적이고 뾰족한 타겟 가설

    • 이 단계의 목표는 '시장 지배'가 아니라 '학습'입니다. 리소스를 낭비하지 않는 선에서, 완전히 다른 성격의 2~3개 타겟 그룹을 설정하고, 어떤 그룹에서 가장 강력한 초기 신호(Traction)가 오는지 검증하는 데 집중합니다. 예를 들어, '강남의 1인 헤어 디자이너'와 '성수동의 소규모 공방 운영자'라는 두 개의 뾰족한 가설을 동시에 테스트해 볼 수 있습니다.

  • 성장 단계 기업 (성공 패턴 복제 및 탐색): 1~2개 집중 공략 + 3~5개 신규 탐색

    • 초기 테스트를 통해 검증된 1~2개의 핵심 타겟 그룹을 본격적으로 공략(Exploitation)하여 시장 지배력을 높입니다. 동시에, 다음 성장 동력이 될 3~5개의 새로운 뾰족한 가설을 꾸준히 탐색(Exploration)하며 실험을 멈추지 않습니다.

  • 대규모 기업 (시장 세분화 및 지배): 수십 개 이상의 동시 운영

    • 성공 공식이 확립된 수십 개 이상의 세분화된 시장(Segment)을 각각의 팀과 리소스를 통해 동시에 운영하고 관리합니다.

이 관점에서 제프리 무어의 '볼링 핀 전략'을 다시 해석할 수 있습니다. 초기 스타트업 단계에서 여러 타겟 가설을 테스트하는 것은, 어떤 핀이 가장 강력한 연쇄 반응을 일으킬 '1번 핀(Head Pin)'인지 탐색하는 과정과 같습니다. 일단 최적의 1번 핀이 무엇인지 데이터로 확인했다면, 그때부터는 모든 에너지를 그 핀을 확실하게 쓰러뜨리는 데 집중해야 합니다.


결론

Y-Combinator의 공동창업자 폴 그레이엄은 "100만 명이 그럭저럭 좋아하는 것이 아닌, 100명이 사랑하는 것을 만들라"고 말했습니다. 모든 사람을 만족시키려는 시도는 결국 아무도 만족시키지 못하는 결과로 이어지기 쉽습니다.

'우스꽝스러울 정도로 좁은 타겟'을 설정하는 것은 단순히 시장을 작게 보는 것이 아닙니다. 가장 절실하게 우리를 필요로 하는 고객에게 집중하여 그들을 완벽히 만족시키고, 그들의 사랑을 기반으로 더 넓은 시장으로 나아가는 가장 확실하고 빠른 길입니다.

지금 당장 여러분의 타겟 고객을 종이에 적어보세요. 그리고 자문해보세요. "이것이 정말 우스꽝스러울 정도로 좁은가?". 다음 투자 미팅에서 '저희 서비스의 타겟은 OOO입니다'라고 망설임 없이 정의하고, 그들을 어떻게 만족시켰는지 숫자로 증명하는 창업가를 만나 뵙기를 고대하겠습니다.


추천 자료


Mashup Ventures
투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
12
1
매쉬업벤처스

매쉬업벤처스

한국 VC의 해외 법인 투자, 플립 지원, TIPS 지원에 대한 오해와 진실

sk-global.png

안녕하세요. 매쉬업벤처스 이승국 파트너입니다. 최근 예비 창업가와 초기 스타트업 대표님들을 만나면, 다음과 같은 질문들을 자주 듣습니다.
"매쉬업벤처스는 해외 법인(델라웨어 등)에도 투자하나요?", "글로벌 진출을 위해 플립을 고려하는데 한국 VC에서 초기 투자 받으면 걸림돌이 되지 않을까요?", "해외 법인이거나 플립을 예정하고 있으면 TIPS 지원에 어려움이 있지 않나요?"

안타깝게도 현재 창업 생태계에 관련 정보가 부족하여 이런 질문들이 반복되거나 창업자들이 혼란스러워하는 경우가 많습니다. 이러한 혼란을 해소하고 정확한 정보를 제공하기 위해 이 글을 씁니다.

매쉬업벤처스는 한국 VC로서, 해외 법인에 직접 투자하며, 플립은 물론 다양한 해외 법인 구조를 가진 스타트업의 글로벌 성장을 적극적으로 지원하고 있습니다. 저희는 한국 스타트업의 글로벌 진출이 미래의 중요한 성장 동력이 될 것이라고 믿습니다. 이들의 성공적인 해외 진출을 지원하기 위해 적극적으로 고민하고 행동하는 것이 매쉬업벤처스의 투자 철학입니다.


오해 1: 한국 VC는 해외 법인 투자를 꺼리거나 플립을 반대한다?

이 오해는 과거 국내 VC들의 펀드 운용상 제약에서 비롯된 경우가 많습니다. 특히 정부 출자금으로 조성된 펀드의 경우, 국내 벤처기업에 대한 '주목적 투자 비율'을 의무적으로 준수해야 했고, 해외 법인에 투자할 경우 이 요건을 충족하지 못할 위험이 있었습니다.

이러한 문제들은 최근 들어 점차 해소되는 추세입니다. 예를 들어, '국외창업기업' 같은 새로운 정책이 생겨나 한국인이 해외에 법인을 설립해도 투자 요건에 포함될 수 있게 되어 가고 있습니다. 이는 한국 스타트업 생태계가 글로벌 스탠다드에 맞춰 진화하고 있음을 보여주는 긍정적인 신호입니다.

사실 플립은 세금 이슈 등으로 인해 해외 투자가 전제되었을 때 진행되는 것이 일반적입니다. 플립의 가장 주된 목적 자체가 해외 VC로부터의 투자 유치인 경우가 많고, 해외 투자를 유치했다는 것은 해당 스타트업의 글로벌 성장 잠재력이 높다는 강력한 시그널입니다. 이는 투자사 입장에서도 높은 수익률을 기대할 수 있는 매우 긍정적인 요소입니다. 따라서 수익률을 중요하게 생각하는 VC 입장에서는 해외 투자를 유치한 팀의 해외 법인 전환 자체를 반대할 만한 이유가 크지 않습니다.

물론, 여전히 해외 법인 투자에 보수적인 입장을 취하는 VC도 존재할 수 있습니다. 하지만 이는 소수의 경우이며, 투자 전에 해당 VC에 해외 법인 설립 또는 플립 계획 시 투자 가능 여부를 미리 확인한다면 충분히 해소할 수 있는 문제입니다. 모든 한국 VC가 해외 법인 투자에 부정적인 것은 결코 아니며, 매쉬업벤처스는 국내 법인이든 해외 법인이든 관계없이 잠재력 있는 팀에 투자하는 것을 최우선으로 삼아왔습니다.

샌프란시스코 현지 포트폴리오 모임 / 매쉬업벤처스 글로벌 소모임


오해 2: 해외 법인은 TIPS 지원을 받을 수 없다? 또는 TIPS를 받은 기업은 해외 투자유치를 할 수 없다?

"해외 법인으로 전환하면 TIPS와 같은 한국 정부 지원 제도를 받을 수 없지 않나요?" 라는 질문도 자주 듣습니다. 이 역시 사실과 다릅니다. 한국 정부의 대표적인 스타트업 지원 프로그램인 TIPS는 해외 법인에도 열려 있습니다.

구체적으로 두 가지 경우 모두 문제가 없습니다.

  • 한국 법인에서 TIPS 지원을 받는 기간 중에 플립을 진행해도 문제가 없습니다. 다만, 이 경우 TIPS 지원금은 플립 이후 남아 있는 국내 법인(해외 법인의 자회사)의 연구원 고용 및 연구 비용으로 사용되어야 합니다.

  • 해외 법인이라 할지라도 한국 자회사를 설립하고 국내에서 연구원 고용 및 연구를 진행한다면, TIPS와 같은 좋은 제도의 지원을 받는데 전혀 문제가 없습니다.

매쉬업벤처스는 이러한 제도적 지원을 창업팀이 최대한 활용할 수 있도록 적극적으로 안내하고 지원하고 있습니다. 실제로 매쉬업벤처스 포트폴리오사 중에는 TIPS 진행 중에 플립을 성공적으로 마친 사례와, 미국 법인으로 투자를 받고 한국의 자회사를 통해 TIPS 지원을 받은 사례들이 많습니다.


오해 3: 한국 VC로부터 투자를 받으면, 해외 VC로부터의 투자 유치에 걸림돌이 된다?

오히려 한국에 기반을 둔 한국인 창업팀의 경우, 해외 투자자 앞에서 한두 번의 IR만으로는 팀에 대한 깊은 신뢰를 주기 어려운 경우가 많습니다. 이때, 한국의 신뢰할 만한 VC로부터 이미 투자를 받았다는 사실은 해외 투자자들에게 긍정적인 시그널로 작용할 수 있습니다. 현지에서 직접 만나고 소통하며 팀의 역량과 시장성을 깊이 있게 검증한 한국 VC의 투자는 그 자체로 강력한 레퍼런스가 됩니다.

저 역시 미국 VC Third Prime의 벤처파트너로도 활동하며 매쉬업벤처스 포트폴리오사들을 해외 투자자들에게 연결해주는 역할을 하고 있습니다. 이는 한국 VC의 투자가 글로벌 투자 유치에 오히려 긍정적인 영향을 미친다는 것을 보여주는 단적인 예입니다.

2025 UKF Week - 미국 Storm Ventures, Third Prime과 개최한 Happy Hour


매쉬업벤처스의 약속: 우리는 글로벌 성장의 진정한 파트너입니다

매쉬업벤처스는 단순한 재무적 투자를 넘어, 창업팀의 글로벌 성장을 위한 전략적 동반자가 되고자 합니다. 저희는 해외 법인 투자나 플립 등에 열려있으며, 다음과 같은 구체적인 사례들을 통해 그 약속을 증명하고 있습니다.

매쉬업벤처스 포트폴리오사의 사례:

  • Beeble AI: 한국 법인으로 투자 후 TIPS 딥테크 트랙을 진행했습니다. TIPS 진행 중에 미국 법인으로 플립하여, 미국의 Basis Set Ventures, Fika Ventures로부터 후속 투자를 유치했습니다.

  • 라이언로켓: 한국 법인으로 투자 후 TIPS 일반 트랙을 진행했습니다. 이후 미국의 Millennium New Horizons로부터 후속 투자를 유치했습니다.

  • Vivident: 싱가포르 법인으로 투자 후, 일본의 ZVC, Decima로부터 후속 투자를 유치했습니다.

  • ByTeams: 미국 법인으로 미국의 10VC와 공동 투자 했습니다.

  • Quota Lab: 한국 법인으로 투자 후, 싱가포르 법인으로 플립하여, 미국의 Y-Combinator로부터 후속 투자를 유치했습니다.

  • 뤼튼테크놀로지스: 국내 법인으로 투자 후, TIPS 일반 트랙을 진행했습니다. 이후 미국의 Goodwater, BRV, 일본의 ZVC로부터 후속 투자를 유치했습니다.

  • 케이존: 한국 법인으로 투자 후, 미국의 VC Cadron Capital로부터 후속 투자를 유치했습니다.

  • 에임인텔리전스: 한국 법인으로 투자 후, 일본의 ZVC로부터 후속 투자를 유치했습니다.

  • Cuckoo: 미국 법인으로 Y-Combinator 투자 유치 후, 매쉬업벤처스가 후속 투자 했습니다.

  • Sorcerics: 미국 법인으로 투자 후, TIPS 딥테크 트랙을 한국 자회사를 통해 진행 중입니다.

  • Curelation: 미국 법인으로 투자 후, TIPS 일반 트랙을 한국 자회사를 통해 진행 중입니다.

  • Z Order: 미국 법인으로 투자 후, TIPS 일반 트랙 지원을 준비 중입니다.

  • 이 외에 Noom, ODK, Qeexo, Chartmetric, CAN LAB, Jigo AI, Bayesians, Khameleon 등 모두 해외 법인으로 투자를 진행했습니다.

이처럼 매쉬업벤처스는 다양한 형태의 해외 법인 스타트업에 투자하고 있으며, 그들의 글로벌 성장을 위해 적극적으로 지원하고 있습니다.

  • 해외 법인 설립/플립 지원: 매쉬업벤처스의 풍부한 경험을 바탕으로, 해외 법인 설립과 플립 프로세스에 대한 실질적인 가이드를 제공합니다.

  • 강력한 해외 네트워크 연계: 몰로코 COO로서 성공적인 창업 경험을 가진 브라이언 유 벤처 파트너는 실리콘 밸리에 상주하며 주요 현지 네트워크를 창업팀에게 연결합니다. 저 또한 미국 VC Third Prime에서 파트타이머로 활동하며 해외 네트워크를 적극 활용하여 포트폴리오사를 돕고 있습니다.

  • 포트폴리오사 간 시너지: 매쉬업벤처스는 최근 글로벌 진출 의지가 확고한 스타트업에 집중적으로 투자하고 있습니다. 그 결과 포트폴리오사들 간의 피어러닝 기회가 풍부하며, 서로의 경험과 노하우를 공유하고 협력하며 글로벌 시장에서 함께 성장할 수 있는 네트워크를 제공합니다.

  • 지속적인 성장 지원: 글로벌 진출 전략 수립부터 실행까지, 투자 후에도 꾸준히 창업팀과 소통하며, 글로벌 시장에서 발생할 수 있는 다양한 문제들을 함께 해결하고 새로운 기회를 모색합니다.

글로벌 진출을 꿈꾸는 창업가 여러분의 성공적인 여정을 매쉬업벤처스가 함께 응원하고 지원하겠습니다.

Mashup Ventures
투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
3
0
매쉬업벤처스

매쉬업벤처스

AI 시대에 살아남는 스타트업: OpenAI의 거부할 수 없는 제안

ew-ai-startup.png

안녕하세요. 매쉬업벤처스 박은우 파트너입니다. 2025년 5월 OpenAI가 Windsurf 인수를 계획하고 있다는 소식에 업계가 떠들썩했습니다. 이와 동시에 OpenAI의 인수 제안을 거절한 스타트업이 있다는 이야기가 함께 화제가 되었습니다. 화제의 주인공인 Cursor는 어떤 생각으로 OpenAI의 인수 제안을 거절하였는지 들여다보고, 그 배경과 맥락 속에서 AI 시대에서 스타트업들이 어떻게 살아남을 수 있을지 실마리를 찾아보고자 이 글을 작성하게 되었습니다.

이 글은 2025년 6월 말에 작성되어, 7월에 배포되었습니다.
*2025년 7월 12일 기준, Windsurf는 최종적으로 OpenAI의 인수 제안을 거절하고 Google DeepMind에 합류하였습니다. (관련 기사)


OpenAI의 거부할 수 없는 제안

2025년 5월, OpenAI가 AI Coding Agent의 대표 주자인 Windsurf 인수를 추진 중이라고 밝혔습니다. 기업가치 $3B에 달한다는 소식에 업계가 술렁였습니다. 100명도 안 되는 직원들로 구성된 $50M의 ARR 스타트업을 수조 원에 인수하는 것도 놀라웠지만, 더 놀라운 점은 Windsurf 이전에 OpenAI가 여러 번 인수를 위한 러브콜을 보냈으나 이를 거절했던 스타트업이 있다는 점입니다. 그 주인공은 바로 AI Coding Agent 업계 1위인 Cursor입니다.

Cursor는 창업 직후 OpenAI의 Seed 투자를 받았습니다. 그리고 출시 2년이 채 되기 전에 ARR $100M을 돌파하며 빠르게 성장하고 있습니다. 그리고 두 차례에 걸친 OpenAI의 인수 시도가 불발된 이후, a16z, Accel, Thrive Capital 등 굵직한 VC들로부터 $10B의 기업가치를 인정받으며 $900M 규모의 투자를 받았습니다.

많은 AI 스타트업들이 OpenAI가 업데이트를 발표할 때마다 두려움에 떨며 사업을 영위하고 있습니다. 이런 시대에 OpenAI의 인수 제안을 거절하는 스타트업이 등장하는 장면은, 영화 '대부'의 마피아 보스인 돈 꼴레오네가 '거부할 수 없는 제안'을 하는 장면과 오마주됩니다.

<source: movie 'The Godfather'>

OpenAI의 인수 제안을 거절하는 스타트업이 등장하는 것을 보며, 매쉬업벤처스는 이것이 단순히 한 스타트업의 성공 사례를 넘어, AI 시대의 생존과 성장에 대한 중요한 시그널이라고 판단했습니다. 이 글에서는 Cursor의 사례를 통해 '거대한 AI의 파도 위에서 스타트업은 어떻게 생존할 수 있을까?'라는 본질적인 질문에 대한 답을 찾고자 합니다. 보다 구체적으로는 AI Native 제품이 어떤 배경에서 등장하고, 어떻게 빠르게 성장할 수 있는지를 들여다 보고자 합니다. 더불어, Cursor의 해자는 무엇이었는지를 살펴보고, Cursor-for-X를 꿈꾸는 창업자들이 AI 시대에 살아남는 스타트업이 되기 위한 방법에 대해서 이야기 해보려고 합니다.


AI Native 제품의 빠른 성공 요인: 준비된 산업과 준비된 마인드

LLM의 등장 이후에 많은 AI 제품이 쏟아졌습니다. 그 중 '프로그래밍'이 가장 빠르게 부상한 데에는 여러가지 이유가 있습니다.

첫 번째로 코드라는 것은 기본적으로 디지털 세상에서 탄생한 제품이라는 점입니다. 많은 산업에서 AI가 충분히 빠르게 도입되지 못하고 있는 이유는 흔히 말하는 DX(Digital Transformation)의 수준이 부족하기 때문입니다. 그런 의미에서 프로그래밍 언어는 LLM이 학습하기 가장 좋은 형태의 디지털화된, AI가 이해하기 쉬운 지식이고, 동시에 LLM이 만들어낸 아웃풋을 바로 상용 제품에 적용하는 것 또한 그 어떤 산업보다 쉽기 때문입니다.

두 번째로는 AI를 도입하는 산업 내 실무자들이 AI에 가장 친숙한 개발자들이라는 점입니다. 물론 연차에 따른 차이, AI에 대한 거부감 여부 등이 조금씩 차이를 만들긴 하지만, 기본적으로 소프트웨어를 다루는 개발자들은 LLM을 만들고 AI를 개발하는 직군의 전문가들로, 역으로 AI를 도입하는데 가장 거부감이 적은 직군이기 때문에, 빠른 Product-Led Growth가 가능했다는 특징이 있습니다.

오늘날 AI Coding Agent는 개발자에게 이미 필수 도구가 되었습니다. 특히, 준비된 산업에서, 준비된 마인드를 갖춘 업계 종사자들 덕분에 AI Native 제품이 빠르게 시장에서 성장할 수 있었다는 것도 확인할 수 있습니다.

하지만 오늘날 Cursor나 Windsurf의 성공에 주목하는 것에 반해, 초창기 AI Coding Tool에 대한 시장의 반응은 차가웠습니다. ChatGPT나 Claude의 Wrapper라는 비판을 받으며, OpenAI와 같은 빅테크가 Coding Assistant 기능을 출시하면 사장 될 것이라는 평이 많았습니다. 실제로 마이크로소프트의 Co-Pilot부터 시작하여, OpenAI는 물론 Google, Anthropic과 같은 빅테크들이 코딩 기능을 강화하기 위해 모델 뿐만 아니라 제품도 빠르게 개선해 나가고 있습니다. 하지만 빅테크들이 자체적인 개발을 시도하고 있음에도 불구하고, AI Coding Agent 스타트업들의 몸값이 올라가고 있는 이유는 무엇일까요?


AI 스타트업의 해자: AI Native UX와 사용자 피드백 루프(feat. RLHF & DPO)

시장을 선도하고 있는 AI Coding Agent의 시작은 단순한 LLM Wrapper였습니다. 이미 마이크로소프트가 방대한 양의 코드를 보유한 Github와 OpenAI의 GPT를 활용하여 Co-Pilot과 같은 제품을 출시한 상황에서도 LLM Wrapper 스타트업들은 빠른 성장을 만들어냈습니다.

이는 기본적으로 ChatGPT의 등장 이후 빠르게 성장한 대다수의 AI 제품들이 그렇듯이, 압도적인 사용자 경험을 주었기 때문입니다. 지금은 아무도 SaaS가 Excel의 Wrapper가 아니냐는 이야기를 하지 않는 것처럼, LLM을 사용자 편의에 맞춰 압도적인 사용자 경험을 제공하는 UX는 초기 AI 스타트업의 빠른 성장에 큰 영향을 미쳤습니다. 특히 Co-Pilot의 경우, 전통적인 IDE(Integrated Development Environment)에 AI의 기능을 Plug-in 형태로 접목시킨 것이라면, AI Native UX로 설계된 Cursor는 단순하게 개발자가 코드를 작성하는 과정 뿐 아니라, 코드 유지 관리, 디버깅, 수정과 같이 코드 작성보다 더 많은 시간을 쓰는 워크플로우를 효율화 시켰습니다.

하지만 AI Native UX와 같은 초기 성장 동력을 넘어서 실제로 Cursor가 만들어 낸 해자(Moat)는 따로 있었습니다. 바로 수많은 열성적인 개발자들을 초기 고객으로 확보하면서, 그들이 매일 수백만 줄씩 새롭게 생성되는 코드를 리뷰해주고, 생성된 코드를 얼마나 채택할 지를 알려주는 Human-in-the-loop의 설계였습니다.

전통적으로 IDE는 개발자가 직접 코드를 작성, 테스트, 실행하는 공간입니다. 개발자가 IDE에서 작성하여 커밋한 코드는 필요에 따라선 팀 내 다른 개발자(주로 시니어 개발자)가 코드 리뷰를 한 뒤에 최종적으로 실제 소프트웨어 프로그램에 병합됩니다.

Cursor 등 AI IDE는 먼저 사용자의 의도에 맞는 코드를 생성합니다. 이어 사용자가 시니어처럼 그 코드를 리뷰 하는 워크플로우를 갖습니다. 사용자는 코드 리뷰를 통해 생성된 코드를 커밋하여 실제 프로그램에 반영할지 말지 결정하는 과정을 거치게 됩니다.

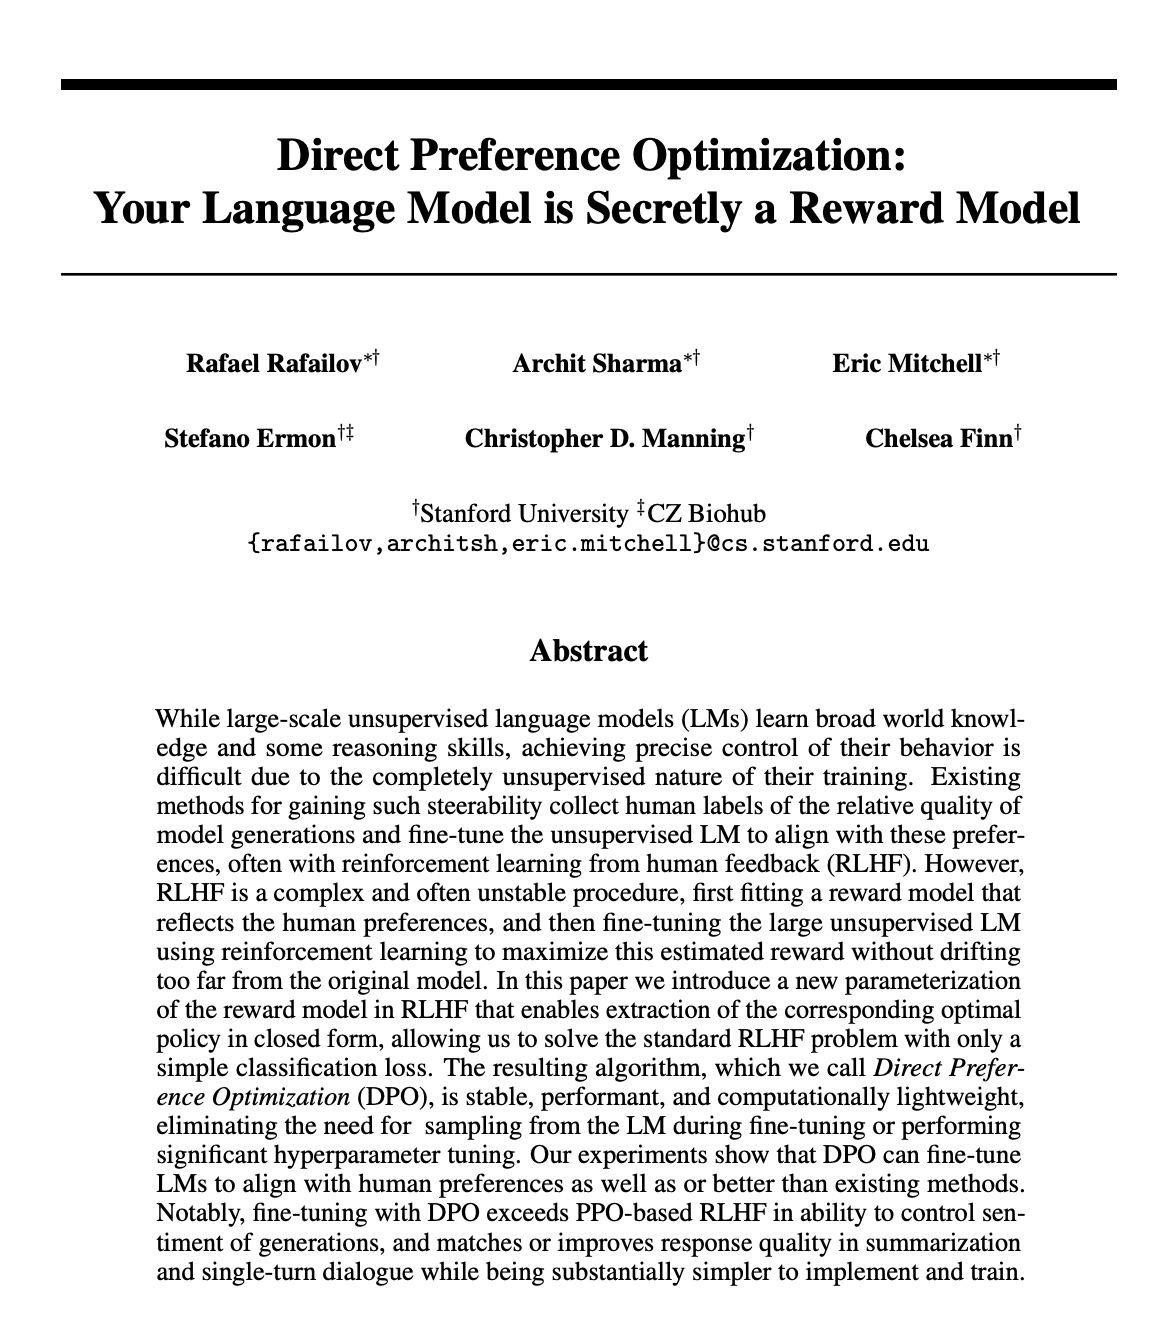
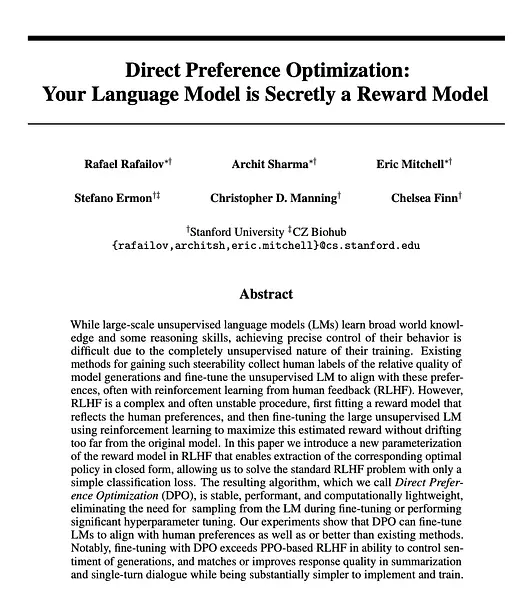
단순해 보이는 이 과정은 Cursor와 같은 AI 기반의 IDE가 더 좋은 코드가 무엇인지 끊임없이 배우는 Data Loop로 동작합니다. 사용자를 AI의 포스트 트레이닝(Post Training) 과정에 참여시킴으로써 모델의 성능을 높이는 RLHF(Reinforcement Learning with Human Feedback) 기법은, 복잡한 보상 함수(Reward Function)에 대한 구현 없이도 사용자의 선호를 더욱 쉽게 판별하여 모델의 튜닝에 활용하는 DPO(Direct Preference Optimization)의 형태로 진화하며 더욱 빠르게 AI 제품들의 모델 성능을 고도화시키고 있습니다.

2.png<source: arxiv.org>


Non-Verifiable에서 Verifiable로

AI Coding Agent의 중요한 목표는 사용자가 원하는 더 좋은 코드를 생성하는 것입니다. 이를 위해 단순한 LLM의 Wrapper를 넘어서 AI 모델을 진화시키는 것이 필수 입니다. 이를 위해 AI Coding Agent들은 사용자가 생성된 코드를 그대로 커밋하는지 / 수정하는지 / 폐기하는지에 대한 선택의 행동 데이터를 실시간으로 수집하고 있습니다. 그리고 이 데이터는 '더 좋은 코드'라는 정성적인 개념을 커밋 확정률, 리팩토링 빈도, 테스트 통과율과 같은 측정 가능한 지표로 변환하는 AI 피드백 루프를 형성합니다. 한국의 대표적인 연쇄 창업자이자 AI 팟캐스트를 운영하는 비팩토리의 노정석 대표는 이 개념을 Non-Verifiable한 데이터를 Verifiable하게 만드는 과정이라고 설명하고 있습니다.

초기 AI 개발에서는 전문가가 데이터를 직접 라벨링하고, 이를 통해 모델을 훈련하며 성능을 개선하는 방식이 주를 이루었습니다. 하지만 오늘날에는 단순히 데이터를 라벨링하는 것을 넘어, 모델의 출력(Output) 자체를 평가하는 루프가 핵심적인 역할을 합니다.

<source: AWS Blog>

특히 강화 학습(Reinforcement Learning) 환경에서 AI 제품들은 모델을 강화하기 위한 복잡한 보상 함수를 설계하는데 어려움을 겪을 수밖에 없습니다. 이런 환경에서 사용자의 직접적인 선호도를 평가하는 방식은 모델이 간접적으로 학습할 수 있는 중요한 데이터 기반을 제공합니다. 이는 앞서 언급한 RLHF의 한 방법론인 DPO의 핵심 개념과도 맞닿아 있습니다. DPO는 사람이 선호하는 결과와 선호하지 않는 결과를 비교하여 모델을 직접적으로 최적화하는 방식으로, 복잡한 보상 모델링 없이도 사람의 의도에 더 잘 부합하는 출력을 생성하도록 돕습니다. 즉, '어떤 응답이 더 좋은가?'라는 사람의 선호도를 직접적인 학습 데이터로 활용할 수 있습니다. 이같은 AI 피드백 루프는 전통적인 라벨링에서 평가(Evaluation) 중심으로 진화하며 더욱 정교하고 효율적인 모델 개발을 가능하게 합니다.

이는 Frontier Model들도 갖지 못한 희소 자산입니다. 따라서 AI Coding Agent의 강력한 해자로 작동합니다. AI 피드백 루프로 생성된 데이터로 만들어진 Small AI Model은 GPT나 Claude와 같은 Frontier Model과 함께 하이브리드 형태로 동작하면서 코드 생성 성능을 강화하는 것은 물론, API에 의존하는 비중을 낮추면서 원가를 절감하는 효과까지도 함께 누릴 수 있습니다.

이 같은 점을 고려하였을 때, OpenAI가 인수한 것은 단순히 빠르게 성장하고 있는 AI Coding Agent의 ARR(Annual Recurring Revenue)이 아니라, Non-Verifiable한 코드 생성 데이터를 더 좋은 코드로 Verifiable하게 만드는 Real-time User Data Factory라는 것을 의미합니다.


Autonomy Slider: 아이언맨에서 휴머노이드까지

<source: Y-Combinator YouTube>

OpenAI의 창립 멤버이자, 테슬라 오토파일럿의 아버지인 안드레이 카파시(Andrej Karpathy)가 최근에 YC의 AI Startup Startup에서 AI 제품이 나아가야 할 방향에 대해서 이야기한 바 있습니다. 강연 내용에 따르면 많은 사람들이 2025년을 AI Agent의 해라고 이야기 하지만, 실제 AI Agent는 10년의 시간을 거쳐 변화해 나갈 것이라고 합니다. 그리고 그 과정의 첫 번째 AI Agent의 모습은 마치 영화 아이언맨의 슈트와 같을 것이라고 언급하고 있습니다. 이는 인간과 AI가 서로 상호작용 하면서, 아이언맨의 슈트가 파일럿인 토니 스타크의 역량을 증강(Augment)시키는 모습과 유사합니다. 하지만 아이언맨의 후반부에는 파일럿이 탑승하지 않은 로봇 형태의 슈트가 군집으로 자율비행을 하며 임무를 수행하는 장면을 볼 수 있습니다. 이를 AI Agent에 빗댄다면 더 이상 사용자의 개입 없이도, 완전한 자율성을 갖고 임무를 수행하는 멀티 에이전트 형태의 모습이라고 볼 수도 있습니다.

<source: Andrej Karpathy, AI Startup School 2025>

안드레이 카파시는 Cursor와 같은 AI Agent 제품의 현재 모습을 Partial Autonomy App이라고 칭하고 있습니다. 그리고 Autonomy Slider라는 개념을 통해 AI 제품의 미래에 대해서 설명합니다. Cursor에는 사용자가 작성 중인 코드의 뒷 부분을 자동 완성 해주는 가장 낮은 수준의 자율성인 탭 완성(Tab Completion)부터 AI가 특정 코드를 블록 단위로 변경해주는 기능, 그리고 AI가 전체 파일이나 전체 저장소(Repository)를 수정할 수 있는 권한을 부여 받는 단계적인 자율성 슬라이더 개념이 탑재되어 있습니다. 이를 통해, 향후 AI Agent들은 가장 자율성이 떨어지는 슬라이더의 좌측부터 시작해서 사용자의 행동 데이터를 통해 만들어진 AI 피드백 루프를 바탕으로 점차 완전한 자율성을 부여 받는 슬라이더의 우측으로 나아갈 것이라고 예상할 수 있습니다. 그리고 이 일련의 과정을 통해 Partial Autonomy App은 궁극에 AI와 사람이 협업 하며 성장하는 Self-Driving Service로 진화해 나갈 것입니다.

<source: Andrej Karpathy, AI Startup School 2025>


매쉬업벤처스가 찾는 Cursor-for-X를 꿈꾸는 창업자

Cursor의 창업자 마이클 트루엘(Michael Truell)은 YC와의 인터뷰에서 AI Native 스타트업이 미래 시장에서 지속 가능한 해자를 갖기 위한 전략으로 '검색(Search)의 등장에서 교훈을 얻어야 한다'고 강조했습니다. 즉, 장기적으로 제품 개선 여지가 크고, 사용자의 로그 데이터를 빠르게 제품과 모델 개선에 활용할 수 있는 영역을 골라, 데이터 루프(Data Loop)를 확보하라고 조언하고 있습니다. 특히 검색 서비스가 사용자의 클릭 데이터를 통해 지속적으로 성능을 개선하며 해자를 구축했듯, 스타트업 역시 AI 기반 제품의 사용 데이터를 축적하고 모델에 직접 연결하여 자기강화적 성장 엔진을 구축하는 것이 필수라고 강조했습니다.

또한 그는 iPhone의 등장과 같이, 시장에 주기적으로 오는 기술적 패러다임 전환점(Frontier Jump)을 남들보다 빠르게 선점하여 표준을 정의하는 것이 중요하다고 말합니다. 이는 Cursor가 초기에 자체 IDE를 만들어 제품의 핵심 레이어를 직접 통제했던 것처럼, 외부 플랫폼 의존도를 낮추고 핵심 인프라를 내재화하는 전략을 의미합니다.

결국 그는 제품 개선 여지가 큰 시장, 데이터 기반의 자기강화 루프, 기술적 전환점 선점, 그리고 제품 및 인프라의 독자적 통제를 통한 수직적 통합이 미래 스타트업의 핵심적이고 지속 가능한 해자를 구축할 것이라고 언급하고 있습니다.

<source: Y-Combinator YouTube>

매쉬업벤처스는 AI를 위한 산업 인프라와 준비된 마인드의 사용자들이 만나 폭발적으로 성장한 Coding Agent 시장처럼, 다양한 산업에서도 유사한 혁신이 일어날 것이라 믿고 있습니다. 특히 'Day 1 Global' 스타트업 창업 경험을 가진 저희 파트너들은, 함께 글로벌 시장에 도전할 창업자들을 찾고 있습니다.

  • AI Native UX로 특정 산업의 문제를 새롭게 정의하는 팀

  • Non-Verifiable한 사용자들의 행동을 Verifiable한 행동 데이터로 수집할 수 있는 제품을 만드는 팀

  • Human-in-the-Loop로 AI 모델을 고도화하여 Frontier Model이 탐내는 해자를 구축하는 팀

  • 'Autonomy Slider'를 좌측에서 우측으로 확장하면서 'Partial Autonomy App'을 'Self-Driving Service'로 발전시킬 기술 및 제품 로드맵을 가진 팀


매쉬업벤처스는 OpenAI의 거부할 수 없는 제안을 거절한 Cursor처럼, 빅테크의 영향력에 흔들리지 않고 'AI 시대의 진정한 주인공'이 될 담대한 창업자들을 기다립니다. 여러분이 만드는 'Next Cursor'가 'Partial Autonomy App'에서 'Self-Driving Service'로 진화하는 여정을 함께 하고 싶습니다.

Mashup Ventures
투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
4
0
매쉬업벤처스

매쉬업벤처스

Y Combinator를 통해 본 AI Agent의 동향과 미래

YC_AI.png

안녕하세요. 매쉬업벤처스 정재원 선임심사역입니다.

"누군가 스타트업의 미래를 묻거든 고개를 들어 Bay Area를 보게 하라"

최근 스타트업 씬의 분위기를 한 줄로 요약하자면 다음과 같습니다. 한국의 거시경제 상황이 좋다고 보기 어려울 뿐더러, 모바일 시대가 촉발한 한 차례의 호황기가 지나면서 폭발적으로 성장할 분야가 줄어든 것도 영향을 끼쳤다고 생각합니다.

그렇다보니 결국 창업자, 투자자 가릴 것 없이 해외 시장으로, 그리고 그 중에서도 혁신을 주도하는 미국 시장을 주목하고 있습니다. 그리고 초기 단계에 투자하는 사람이라면 역시 미국의 초기 투자사인 ‘Y-Combinator(이하 YC)’의 활동을 주기적으로 살펴보게 되는 것 같습니다.

YC Requests for Startups - Spring 2025

YC는 항상 정기적으로 ‘Requests for Startups(이하 RFS)’ 콘텐츠를 통해 자신들의 투자 관점에 대해 설명합니다. ‘여기 있는 것만 투자하겠다’는 목적은 아니고, 이런 생각에 공감하면 바로 지원하라는 일종의 콘텐츠 마케팅이라고 할 수 있습니다. 올해 1월에도 YC에서 새로 RFS를 공개했으며, 요약하자면 다음과 같습니다. (다음 아티클을 참고하였습니다.)

  • 서론

    • AI의 적용 범위가 넓어졌고, 이에 따른 창업 기회와 인프라에 대한 수요가 증가함

  • 키워드1: 자동화/간소화

    • 컴플라이언스, 감사, 계약 절차 등의 자동화

    • 소프트웨어 개발 하부 조직의 자동화(QA, 배포, 다국어 지원 등)

    • 컴퓨터 내 워크플로우 자동화

  • 키워드2: 진입장벽 또는 병목을 제거하는 일

    • 오픈소스 AI를 활용하고자 하는 B2B 고객 대상 솔루션

    • AI 하드웨어 개발에 대한 플랫폼 종속성을 줄이는 코딩 에이전트

    • 소프트웨어로 대중화된 개인 전용 전문가

    • 추론 과정에 들어가는 리소스 최적화

이와 같이 RFS의 모든 지면을 할애했을 정도로 YC에서 AI에 집중하고 있음을 알 수 있습니다.

YC의 최신 투자 동향 알아보기

YC는 정기적으로 배치(Batch) 프로그램을 통해 창업자들을 모집하고 투자를 집행합니다. 기존 연 2회만 진행하던 프로그램은 ‘24년 하반기부터 가을 배치 프로그램이 시작되면서 이제는 분기별로 진행하는 것으로 변경되었습니다. 이와 같이 변경된 이유는 해당 아티클을 살펴보시면 더욱 자세히 파악할 수 있습니다.

앞서 RFS를 살펴보았다면, 최근 2차례의 배치를 통해 YC가 실제로 투자한 스타트업은 어떤 곳들이 있을지 살펴보겠습니다. 다만, 전체적인 경향성을 조망하는 글은 이미 많기 때문에 조금 다른 시각에서 분석해보려는 의도에서 글을 구성했습니다. 그래서 이 글은 예상 독자인 국내 창업자들이 참고할 수 있는 부분을 위주로 작성하였습니다.

요약하자면,

  • 한국에서도 이미 유사한 시도가 많은 부류의 비즈니스는 제외했습니다.

  • ‘미국이라서’ 잘 될 수 있는 아이디어 또한 다루지 않았습니다.

  • 상기 조건을 기반으로, 한국에 있는 창업자들도 참고해볼 수 있는 인사이트를 정리했습니다.

100개가 넘는 스타트업에 대해 조사하고 정리한 슈퍼인턴 송찬우님께 다시 한 번 감사의 말씀을 올립니다. (잊지 않겠습니다…🫡)

YC F24: AI 에이전트 붐이 온다(?)

지난 8월 말부터 모집해 12월에 데모데이까지 마친 기업은 총 95개사였고,  그 중 78개가 광의의 AI 비즈니스였습니다. 그리고 세부적으로는 agent, assistant, workflow(automation), agent infra 등으로 추려볼 수 있습니다.

1) Vertical SaaS + AI agent

이전부터 특정 산업군에 특화된 B2B 소프트웨어가 Vertical SaaS라는 이름으로 많이 등장했던 것을 기억하실 겁니다. 그리고 F24 배치에는 AI의 발전과 함께 agent를 결합한 형태의 SaaS가 많이 포함되었습니다. 그리고 의료, 보험 등 비교적 ‘규제로 인해 낙후된 업무 방식+높은 지불용의’가 명확한 도메인부터 다양한 시도가 이뤄지고 있습니다. 상용화된 SW 제품만으로 고객을 온보딩시키고 조직 전체로 퍼뜨리기까지는 상당힌 시일이 소요되기 때문에, 이러한 부분을 agent를 통해 해결하려는 모습입니다. 정리하면, 고객이 특정 SaaS의 first value를 체감하는데 agent가 도움을 줄 수 있을 것이라 기대합니다.

2) AI agent를 위한 피드백/모니터링 도구

모든 분야마다 AI agent의 필요성이 대두되고 있습니다만, 그에 비해 아직까지는 그것들이 만들어낸 결과물은 들여다볼수록 아쉬운 상황입니다. 현재 AI agent는 인지-판단-실행을 모두 처리하는 수준까지 도달하지 않았습니다. 오히려, 여전히 인간의 지도편달이 필요한 인턴/주니어 정도의 실무 능력을 가지고 있는 상황이라고 생각합니다. 그러다 보니 관리자인 인간이 에이전트를 잘 들여다볼 수 있는 모니터링 도구가 등장하는 것이 오히려 자연스러운 흐름일 것입니다. 다시 말해, 필요하다고 생각하는 부분에서는 여전히 인간이 바로 개입할 수 있도록 하는 HITL(Human In The Loop) 시스템을 주목해 볼 수 있겠습니다.

주요 사례)

  • Fixa: AI 음성 에이전트에 대한 모니터링/디버깅을 자동화함

  • Abundant: AI 에이전트를 위한 온디맨드 인력을 투입해 퀄리티 제고

  • Humanlayer: AI 에이전트가 인간에게 피드백/승인 등을 요청하도록 하는 트랜지션

이외에는 3) 노코드 툴을 통해 산업 현장에서 AI로 업무방식을 혁신하는 기업이나, 4) 위성 통신을 위한 인프라를 구축하는 기업 등도 국내에서 적용해볼 수 있겠다는 생각이 들었습니다. 특히, 후자의 경우에는 국가 주도의 성장을 기대해볼 수 있는 산업이기 때문에 그 파도에 올라탄다면 스타트업이 주도권을 잡는 것도 가능하겠다는 생각이 들었습니다.

YC W25: 업무방식 혁신에 주목

W25 배치는 총 166개 기업이 선정되었습니다. W24 배치가 총 253개사니까 실질적으로는 한 시즌을 2개로 쪼개어 관리 부하를 줄이고자 했던 게 일단 확실해 보입니다. 개인적인 생각을 덧붙이자면, F24에서의 레슨런을 W25에 반영한 게 아닐까 싶기도 합니다.

1) AI agent 대상 모니터링/보조 도구

F24 배치에서는 Vertical AI agent가 다수였으나, W25에서는 agent를 관리하고 보조하는 솔루션이 더 많아졌습니다. 결국 고객사는 AI agent에 대한 책임 소재를 어차피 공급사에 물을 수 밖에 없기 때문에, 아직까지 stand-alone 제품보다는 앞서 언급한 ‘HITL이 포함된 에이전트 패키지’를 팔아야 할 것 같습니다.

2) 부수업무를 빠르게 해결해주는 솔루션의 부상

LLM 키워드와 함께 정말 많이 등장했던 ‘AI OCR’과 ‘RAG 기반 사내 챗봇’이 기억나실지 모르겠습니다. 둘 다 인간이 직접 하는 것에 비해서는 효율적이었지만 그것만으로는 스케일업에 한계가 있다고 생각합니다. 그리고 현재는 그 수준을 넘어 ‘직접 데이터를 수집하고 도메인 전문성이 덜 중요한 영역의 의사결정까지 자동화’하는 정도까지 발전했습니다. 그리고 여기서 제가 생각하는 핵심 가치는 결국 ‘방대한 양의 비정형 데이터에서 인사이트를 뽑고 그 중 선택지를 기준과 함께 제시하는 행위’를 자동화하는 것이 아닐까 생각합니다. 한 마디로 입맛에 맞게 고르기만 하라는 정도는 되어야 할 것입니다.

주요 사례)

  • Vantel: 부동산 중개인이 방대한 문서를 빠르게 비교해볼 수 있도록 함

  • Misprint: 포켓몬 카드에 대한 비정형 데이터를 분석해 가격 정보 트래킹함

생각해볼 것들: MCP와 AI agent

Q1. MCP(Model Context Protocol)이 시사하는 바는 무엇인가?

최근 MCP에 대한 아티클을 자주 접하고 있습니다. ‘24년 11월 Anthropic에서 공개한 오픈소스의 일환으로, ‘AI agent를 위한 USB-C 포트’라고 이해하면 좋을 것 같습니다. 결국 AI 모델을 다양한 툴이나 데이터베이스 등에 연결하는 표준화된 방식을 제안한 것입니다.

MCP가 가져올 파급효과는 무엇이 있을지 상상해보면 다음과 같습니다. 우선, 오픈소스인 MCP를 통해 AI agent의 사용 사례가 폭발적으로 늘어날 것 같습니다. 또한 상호작용의 횟수가 많은(multi-turn) 작업을 더욱 정교하게 수행하며 그 성능 또한 대폭 개선될 것으로 보고 있습니다. 마지막으로, 특정 서비스의 API를 배타적으로 연동하는 것만으로 사업적인 해자(moat)를 갖추기는 어려워졌다고 생각합니다.

Q2. Hierarchical AI Agents는 도래할 것인가?

앞서 다루었듯 AI agent를 단독으로 사용하기에는 성능과 신뢰도 모두 부족합니다. 그렇기 때문에 아직 인간이 일일이 개입을 해야 하는 상황입니다. 하지만, 무릇 인간이란 게으른 존재이기 때문에 언젠가는 그 개입마저도 자동화하게 되는 시점이 올 것 같습니다.

그리고 개인적으로 이것은 엄청난 기술보다는 계층화를 통해 이룰 수도 있겠다고 생각합니다. 결국에는 인간이 최상위에서 굵직한 의사결정과 함께 대승적 차원의 책임을 지고, 그 아래에는 관리자 에이전트, 실무 에이전트, 실무 보조 에이전트가 생길 수도 있겠다는 상상을 합니다. 이러한 상상을 잘 풀어낸 아티클이 있어 이 또한 참고하시면 도움이 되실 것 같습니다.

매쉬업벤처스가 주목하는 비즈니스

  • ‘MCP’ surfer: 진정한 의미의 AI agent가 되기 위한 첫 걸음

    • 현재 MCP가 만든 파도를 시의적절하게 활용하여 다양한 사용사례를 만들 수 있다고 생각합니다.

    • 실제로 0.99인분을 할 수 있는 agent가 되기까지 ‘꾹 참고 써 줄’ 사용자를 1명 이상 확보했다면 더욱 좋습니다.

  • Agent for agent: AI agent에 대한 모니터링 (반)자동화

    • 여전히 인간의 피드백이 필요한 영역이라고 생각하기 때문에 당장 자동화는 어렵다고 생각합니다. (사실 완전 자동화가 적기라고 생각하지도 않습니다.)

    • 하지만 언젠가는 소위 ‘AI 봉건제’를 만들어내며 (인간의) 노동집약성과 human error를 모두 극소화하는 비즈니스만이 살아남을 수도 있을 것 같습니다.

위 내용이 당연히 정답이라고 볼 수 없을 뿐더러, 아직 그 누구도 명확히 정의하지 않은 주제입니다. 그렇기 때문에, 이러한 고민을 누구보다 먼저 해왔고, 자신만의 가설을 세운 분이라면 누구든 이야기 나눠보고 싶습니다. 감사합니다.

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
3
0
매쉬업벤처스

매쉬업벤처스

Stripe 없이 살아남기: 한국 SaaS의 글로벌 결제 전략 4가지

sk-fintech-for-saas.png

안녕하세요. 매쉬업벤처스 이승국 그로스파트너입니다. 글로벌 SaaS 산업의 폭발적 성장 이면에는 핀테크 혁신이라는 강력한 동력이 있습니다. 클라우드 컴퓨팅이 SaaS의 기술적 토대를 마련했다면, 핀테크는 이를 수익화하고 확장하는 핵심 수단이 되었습니다. Andreessen Horowitz의 분석에 따르면, 핀테크 인프라의 발전은 SaaS 기업의 고객당 수익을 2-5배까지 증가시키고, 기존에는 소프트웨어 시장 규모가 작거나 고객 획득 비용이 높아 접근하기 어려웠던 새로운 시장을 열어주었습니다. 오늘날 Forbes Cloud 100에 속한 기업의 약 90%가 구독 기반 비즈니스 모델을 채택하고 있으며, 이러한 기업들은 핵심 소프트웨어 제품과 함께 다양한 금융 서비스를 제공하고 있습니다.

그러나 한국의 SaaS 생태계는 이러한 핀테크 혁신의 혜택을 제대로 누리지 못하고 있습니다. 글로벌 SaaS 시장에서 한국 기업들의 존재감이 미미한 주요 원인 중 하나가 바로 이 점입니다. Shopify, Toast, Mindbody와 같은 글로벌 수직형 SaaS 기업들이 결제 서비스를 시작으로 대출, 카드 발급, 보험에 이르는 다양한 금융 서비스를 통합하며 성장한 것과 달리, 한국 기업들은 이러한 핀테크 혁신을 활용하는 데 상당한 제약을 경험하고 있습니다. 특히 전 세계 SaaS 기업들이 표준처럼 사용하는 Stripe는 여전히 한국에서 정식으로 서비스되지 않고 있으며, 이는 한국 스타트업들이 글로벌 시장 진입 초기부터 큰 장벽을 마주하게 만듭니다.

많은 한국 창업자들이 처음으로 해외 시장 진출을 시도할 때 결제 문제에서 첫 번째 큰 마찰을 경험합니다. 이는 단순한 기술적 장벽을 넘어, "일단 출시하고 반응을 보면서 발전시키자"라는 린 스타트업 방법론을 적용하기 어렵게 만들어, 결과적으로 글로벌 시장에서의 실험과 학습 기회를 잃게 만듭니다. 다른 국가의 스타트업들이 핀테크 인프라의 지원을 받아 빠르게 글로벌 시장에 진출하고 있는 동안, 한국 스타트업들은 결제 시스템 구축이라는 첫 관문에서부터 뒤처지고 있는 현실입니다.

이러한 현실적 어려움과 아쉬움에서 출발하여, 이 가이드는 한국 스타트업들이 글로벌 결제를 효과적으로 수취할 수 있는 다양한 방법과 각각의 장단점을 상세히 분석하고, 스타트업 성장단계별 선택 가이드를 제공하고자 합니다. 비록 핀테크와 SaaS의 결합이 가져오는 다양한 기회(결제, 대출, 카드, 보험, 은행 계좌 등)가 있지만, 본 가이드는 우선 글로벌 결제 수취라는 가장 기본적이고 시급한 문제에 초점을 맞추고 있습니다. 이를 통해 더 많은 한국 기업들이 글로벌 시장에서의 첫 걸음을 내딛고, 나아가 더 폭넓은 핀테크 기회를 활용할 수 있는 기반을 마련하기를 희망합니다.

본 문서는 매쉬업벤처스의 포트폴리오사 비브리지, 오프라이트, 인블로그의 소중한 경험 공유를 통해 작성되었습니다. 내부 운영 정보를 공유해 주신 각 기업에 깊은 감사를 표합니다.

1. 글로벌 결제 수취 방식 개요

A. 미국 자회사 설립 방식

미국 자회사 설립 방식은 Atlas 같은 플랫폼을 통해 미국 내 자회사를 설립하여 글로벌 결제를 수취하는 방법입니다. 높은 법적 안정성과 현지화에 적합하지만, 많은 관리 리소스가 필요합니다.

설립 과정은 Atlas를 통한 자회사 설립(약 1-2주 소요), 미국 현지 전화번호 발급(Mintmobile 등 활용), Mercury 등을 통한 미국 기업 계좌 개설, 그리고 모자회사 관계 명확화를 위한 주식 발행 등의 단계가 필요합니다.

모회사에 자금을 보내기 위해서는 모자회사 간 계약 관계를 명확히 수립해야 합니다. 일반적으로 미국 매출의 5%를 자회사에 귀속시키는 구조가 많이 활용됩니다.

이 방식은 현지 계좌를 통해 외화를 직접 보유하고 운용할 수 있어 자금 운용의 유연성이 높습니다.

B. Merchant of Record (MoR) 방식

MoR 방식은 Lemon Squeezy나 Paddle과 같은 플랫폼이 판매자 역할을 대행하는 방식입니다. 법인 설립 없이 글로벌 결제와 정산이 가능하고, 세금 처리가 자동화되어 운영 부담이 적습니다.

별도 현지 계좌 없이 플랫폼이 정산 금액을 지정 통화로 직접 송금합니다. 보통 월 1회 정산으로 예측 가능한 현금 흐름을 유지하며, 운영 부담이 최소화되어 핵심 비즈니스에 집중할 수 있습니다.

다만, 이 편의성은 자금 운용 제한으로 이어집니다. 외화 계좌 운용이 불가능하고 지정 통화로만 정산받을 수 있습니다. 플랫폼 정산 주기에 종속되어 자금 흐름 통제가 어려워 유연한 재무 관리가 필요한 기업에겐 제약이 됩니다.

C. Stripe + Payoneer 하이브리드 방식

이 방식은 호주 개인 계정 Stripe을 가입해 한국 법인의 Stripe 가입 제한을 우회하는 창의적이면서 다소 논란이 있을 수 있는 접근법입니다. Payoneer로 호주 현지 계좌를 발급받아 Stripe과 연결하여 낮은 초기 비용과 빠른 설정이 가능합니다.

Payoneer 계좌 설정을 위해 한국 법인 명의로 호주 계좌를 발급받은 후, Stripe 계정을 호주 지역으로 생성합니다. 이때 개인사업자(Individual/Sole Trader) 형태로 등록하고 발급받은 Payoneer 호주 계좌를 연동하여 사용하게 됩니다.

Stripe + Payoneer 방식에서는 Payoneer 계좌를 통해 외화를 보유하고 운용할 수 있어, 미국 자회사 방식과 유사한 수준의 운용 자유도를 가집니다.

D. 결제 오케스트레이션 플랫폼을 통한 다양한 해외 결제 통합

포트원(PortOne)과 같은 결제 오케스트레이션 플랫폼은 다양한 결제 서비스를 단일 인터페이스로 통합하여 제공하는 솔루션입니다. 이러한 플랫폼은 개발 리소스 부담을 줄여줄뿐만 아니라 통합 콘솔 운영, 다양한 PG 확장성, 결제사와의 조건 협상 등 운영 부담을 줄여주며, 특히 국내 기업들에게는 현지화된 지원과 기술 문서를 제공합니다.

주요 연동 가능 해외 결제 서비스:

  1. 페이팔(PayPal): 글로벌 인지도가 높고 설정이 빠르지만, 고객이 페이팔 계정을 가져야 합니다.

  2. 페이먼트월(Payment Wall): 200개 이상 국가 지원과 다양한 결제 방식을 제공하나, 월 매출 10,000달러 이상 조건이 있습니다.

각 결제 서비스의 정산 정책에 따라 자금 운용 특성이 달라집니다. 예를 들어, PayPal은 외화 잔고 유지와 직접 결제가 가능하지만, 일부 서비스는 자동 정산으로 유연성이 제한됩니다. 플랫폼은 여러 채널의 수입을 효율적으로 추적하고 관리하는 데 도움이 됩니다.

2. 방식별 비용 구조

A. 미국 자회사 방식

미국 자회사 방식의 비용 구조는 크게 결제 처리 수수료와 설립/운영 비용으로 나눌 수 있습니다.

결제 처리 수수료로는 주로 Stripe를 활용하게 되며, 일반적으로 거래 당 거래액의 2.9%와 30센트의 고정 수수료가 발생합니다. 이는 업계 표준 수준의 수수료로, 대부분의 결제 처리 서비스가 비슷한 구조를 가지고 있습니다.

설립 및 운영 비용은 초기 설립 비용으로 약 $250-500가 소요되며, 연간 유지 비용으로는 기장 및 세무 처리를 위해 $1,500-1,900 정도가 필요합니다. 또한 송금 시마다 건당 $25-50 정도의 수수료가 발생하며, 필요에 따라 별도의 법률 자문 비용이 추가될 수 있습니다. 이외에도 실무자의 운영 시간에 대한 비용을 고려해야 하며, 이는 기업의 상황에 따라 크게 달라질 수 있습니다.

B. MoR 방식

MoR 방식은 통합 수수료 체계를 가지고 있어 비용 구조가 단순합니다. 공식적인 pricing은 일반적으로 거래액의 5%와 50센트의 고정 수수료로 구성되어 있으며, 이 안에는 결제 처리 수수료, 플랫폼 이용료, 그리고 세무/법무 처리 비용이 모두 포함되어 있습니다.

다만, 추가 비용이 발생하는 경우도 있습니다. 예를 들어, 국제(미국 외) 결제나 PayPal을 통한 결제의 경우 1.5%의 추가 수수료가 발생할 수 있으며, 구독 결제 모델을 사용할 경우 0.5%의 추가 수수료가 부과됩니다. 그러나 별도의 초기 비용이 없고 운영 인력 부담이 최소화된다는 점은 큰 장점입니다.

C. Stripe + Payoneer 방식

Stripe + Payoneer 방식의 비용 구조는 두 서비스의 수수료를 합산하여 고려해야 합니다.

먼저 Stripe 수수료는 미국 자회사 방식과 동일하게 거래 당 거래액의 2.9%와 30센트의 고정 수수료가 적용됩니다.

Payoneer 수수료는 두 가지 단계에서 발생합니다. 첫째, Stripe에서 자금을 수령할 때 1.4AUD의 수수료가 발생하며(한 번 입금 시 140AUD 이상은 무료), 둘째, Payoneer에서 한국 계좌로 자금을 이체할 때 AUD에서 원화로 환전 시 시장 환율보다 약 1.2% 높은 환율이 적용됩니다.

이 방식은 최소한의 운영 비용으로 시작할 수 있지만, 규모가 확장될 경우 더 안정적인 구조로 변경하기 위한 추가 비용이 발생할 수 있습니다.

D. 결제 오케스트레이션 플랫폼을 통한 결제 서비스 활용

결제 오케스트레이션 플랫폼을 통한 결제 서비스 활용 시, 비용 구조는 기본 플랫폼 이용료와 각 결제 서비스별 수수료의 조합으로 구성됩니다.

포트원과 같은 오케스트레이션 플랫폼의 경우, 일반적으로 거래액에 따른 월 이용료가 부과됩니다. 단, 월 거래액 5,000만원 이하의 경우 무료로 제공되고, 그 이상의 경우에도 거래액의 최대 0.1% 수준입니다.

연동되는 결제 서비스별 수수료는 다음과 같습니다:

  1. PayPal: 일반적인 USD 결제를 기준으로 거래액의 3.49% + $0.49의 고정 수수료로 구성되며, 국가와 거래 유형에 따라 차이가 있을 수 있습니다.

  2. 페이먼트월(Payment Wall): 200개 이상 국가 지원과 다양한 결제 방식을 제공하나, 월 매출 10,000달러 이상이라는 조건이 있어 일정 규모 이상의 기업에게 적합합니다.

통합 플랫폼을 활용하면 각 결제 서비스별로 계약을 맺고 관리하는 부담이 줄어들어, 전체적인 운영 효율성이 향상된다는 장점이 있습니다.

3. 장단점 분석

A. 미국 자회사 방식

장점:

  • 법적 안정성이 높아 규제 환경에서 안전하게 비즈니스를 운영할 수 있습니다.

  • 미국 시장에 직접 진출하기 용이하며, 현지 비즈니스 생태계에 효과적으로 통합될 수 있습니다.

  • 장기적 관점에서 비용 효율성이 높아질 수 있으며, 규모가 커질수록 그 이점이 더 명확해집니다.

단점:

  • 높은 초기 비용이 필요하며, 지속적인 유지 비용이 발생합니다.

  • 미국과 한국의 복잡한 규정을 모두 준수해야 하는 부담이 있습니다.

  • 설립과 운영 과정에서 법률, 세무, 회계 등 다양한 분야의 전문 지식이 필요합니다.

B. MoR 방식

장점:

  • 별도의 설립 절차 없이 즉시 글로벌 결제 수취를 시작할 수 있습니다.

  • 세금, 규제 준수, 정산 등 운영 부담이 최소화되어 핵심 비즈니스에 집중할 수 있습니다.

  • VAT, Sales Tax 등 복잡한 글로벌 세금 이슈가 자동화되어 처리됩니다.

  • 플랫폼이 판매자 역할을 대행하므로 법적 안정성이 확보됩니다.

단점:

  • 상대적으로 높은 수수료율로 인해 마진이 감소할 수 있습니다.

  • 수익성 측면에서 일정 규모 이상으로 성장 시 비효율적일 수 있습니다.

  • 결제시 해당 MoR 브랜드 노출로 인해 자체 브랜드 구축과 고객 관계 형성에 일부 제한이 있을 수 있습니다.

C. Stripe + Payoneer 방식

장점:

  • 해외 법인 설립 없이도 빠르게 설정하고 운영을 시작할 수 있습니다.

  • 자회사 설립 방식 대비 초기 비용 부담이 적고, 운영이 상대적으로 간편합니다.

  • Payoneer 계좌를 통해 외화 보유 및 운용의 자유도가 높습니다.

단점:

  • 사업 확장 시 법적, 세무적 리스크가 증가할 수 있습니다.

  • 일정 규모 이상 성장 시 다른 방식으로의 전환이 필요할 수 있습니다.

D. 결제 오케스트레이션 플랫폼을 통한 결제 서비스

장점:

  • 다양한 결제 서비스를 단일 인터페이스로 통합하여 개발 및 운영 효율성이 높습니다.

  • 필요에 따라 여러 결제 서비스를 유연하게 추가하거나 전환할 수 있습니다.

  • 통합된 데이터 분석을 통해 결제 성과를 효과적으로 모니터링할 수 있습니다.

단점:

  • 오케스트레이션 플랫폼 자체의 수수료가 추가되어 총 비용이 증가할 수 있습니다.

  • 플랫폼과 결제 서비스 간의 연동 문제가 발생할 경우 해결이 복잡할 수 있습니다.

  • 일부 고급 기능이나 맞춤 설정이 제한될 수 있습니다.

4. 선택 가이드

글로벌 결제 수취 방식 선택은 스타트업의 성장 단계, 목표 시장, 가용 리소스, 그리고 장기적 비즈니스 전략에 따라 달라집니다. 다음은 성장 단계별 가이드로, 각 스타트업의 상황에 맞게 조정하여 활용하시기 바랍니다.

초기 단계 (월 매출 1만 달러 미만)

초기 단계 스타트업에게는 다음 세 가지 방식이 고려할만한 대안입니다:

  1. Stripe + Payoneer 하이브리드 방식: 낮은 수수료와 빠른 설정이 가능하며, 상대적으로 비용 효율적인 운영이 가능합니다. 초기 자금이 제한적인 스타트업에게 적합합니다.

  2. MoR(Merchant of Record) 방식: 운영 부담이 최소화되어 제품 개발과 시장 진입에 집중할 수 있습니다. 법인 설립 없이도 글로벌 결제와 세금 이슈 해결이 가능하다는 장점이 있습니다.

  3. 결제 오케스트레이션 플랫폼: PayPal과 같은 글로벌 결제 서비스를 포트원 등의 플랫폼을 통해 통합할 수 있습니다. 당장은 국내에 주로 고객이 있고, 해외 결제를 가볍게 열어두는 수준에서 선택할만한 옵션입니다.

이 단계에서는 초기 비용 최소화, 빠른 시장 진입, 그리고 운영 복잡성 감소가 핵심 고려사항입니다.

성장 단계 (월 매출 1-10만 달러)

성장 단계에 접어든 스타트업은 수수료 부담과 규모의 경제를 고려해야 합니다:

  1. 결제 오케스트레이션 플랫폼 + 결제 서비스 추가: 이 단계에서는 고객 기반이 확대되면서 다양한 지역과 결제 선호도를 커버할 필요성이 증가합니다. 포트원과 같은 플랫폼을 통해 페이먼트월 등 결제 서비스를 추가하는 것이 효과적일 수 있습니다.

  2. MoR 방식 유지 및 재협상: 여전히 운영 편의성이 높지만, 매출이 증가함에 따라 수수료 부담이 커질 수 있습니다. 일부 MoR 서비스는 볼륨에 따른 할인을 제공하므로 재협상을 고려해볼 수 있습니다.

이 단계에서는 수수료 효율성과 확장성 사이의 균형을 찾는 것이 중요합니다.

스케일업 단계 (월 매출 10만 달러 이상)

스케일업 단계에서는 장기적 안정성과 비용 효율성이 핵심 고려사항입니다:

  1. 미국 자회사 설립: 이 규모에서는 자회사 설립의 이점이 명확해집니다. 법적 안정성, 투자 유치 용이성, 그리고 장기적 관점에서의 비용 효율성 등이 주요 장점입니다. 월 매출 10만 달러 이상이라면 자회사 설립을 적극 고려해야 합니다.

  2. 지역별 맞춤형 결제 인프라 구축: 이 단계에서는 자체 결제 인프라를 구축하고, 이를 기반으로 각 지역별 특화된 결제 서비스들을 통합 관리하는 전략이 효과적일 수 있습니다. 핵심 결제 로직과 데이터는 중앙에서 처리하면서도, 각 시장의 현지 결제 선호도와 규제에 맞게 다양한 결제 방식을 유연하게 제공할 수 있습니다.

이 단계에서는 장기적 관점에서의 비용 효율성, 법적 안정성, 그리고 글로벌 시장 확장을 위한 준비가 핵심입니다.

결론: 성장 단계별 최적의 선택

본 가이드에서 살펴본 네 가지 결제 수취 방식은 각각 고유한 장단점을 가지고 있습니다. 어떤 방식이 최선인지는 스타트업의 현재 단계, 가용 자원, 그리고 장기적 목표에 따라 달라집니다.

어떤 선택을 하든, 이는 고정된 것이 아니라 스타트업의 성장에 맞춰 진화해야 한다는 것입니다. 처음에는 간단한 방식으로 시작하더라도, 매출이 증가하고 글로벌 시장에서의 입지가 강화됨에 따라 더 체계적인 방식으로 전환하는 로드맵을 갖추는 것이 중요합니다.

글로벌 결제 인프라에 대한 접근성은 한국 SaaS 기업의 글로벌 경쟁력을 결정짓는 중요한 요소입니다. 본 가이드가 한국 스타트업들이 이 첫 번째 장벽을 효과적으로 넘어서는 데 도움이 되기를 바랍니다.

매쉬업벤처스는 글로벌 시장을 목표로 하는 혁신적인 한국 SaaS 스타트업에 적극적으로 투자하고 있습니다. 글로벌 B2B 마켓에서 성공 경험이 있는 파트너가 직접 창업자에게 투자하고 성장을 지원하며, 다수의 글로벌 엑셀러레이터 경험 및 글로벌 M&A를 경험한 그로스파트너가 창업자들의 Product-Market-Fit을 찾는 여정을 돕고 있습니다.

이미 많은 글로벌 SaaS 스타트업 창업자들이 매쉬업벤처스와 함께하고 있습니다. 저희와 함께 글로벌 시장에서 미래를 함께 만들어 갈 창업자들의 연락을 기다립니다!

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
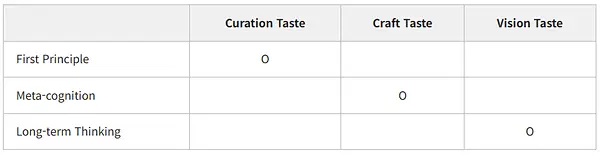
9
2
매쉬업벤처스

매쉬업벤처스

The Rise of AI Agents: Enterprise Software의 미래를 준비하는 창업자 가이드

ai-agents.png안녕하세요. 매쉬업벤처스 박은우 파트너입니다. 최근 마이크로소프트의 CEO인 사티아 나델라는 팟캐스트에 출연하여 전통적인 엔터프라이즈 소프트웨어의 종말에 대한 도발적인 발언을 했습니다. 이는 AI Agent 등장과 함께, 전통적인 데이터베이스 기반의 소프트웨어의 비즈니스 로직이 모두 AI 레이어로 옮겨갈 것이란 의미로, 단순한 수사가 아닌, AI가 가져올 소프트웨어 산업의 근본적인 변화를 지적한 것입니다. 이번 글에서는 AI Agent의 사업적, 기술적 현황을 짚어보고 미래를 준비하는 AI 시대의 창업자들에게 필요한 실질적인 이야기들을 나누고자 합니다.

ai-agents-01.png<source: BG2 Pod>

RIP to RPA: A New Paradigm of Enterprise Software

전통적으로 Enterprise 고객의 비즈니스 프로세스를 자동화하는 소프트웨어 기술로 RPA(Robotic Process Automation)가 큰 역할을 해왔습니다. UiPath(NYSE:PATH)와 같은 기업들이 ‘Fully Automated Enterprise’를 약속하며 시장을 선도했지만, 현실적으로는 사람의 마우스 클릭과 키보드 입력을 그대로 모방하는 수준에 그쳤습니다. 이 같은 접근은 프로세스가 조금만 변경되어도 제대로 작동하지 않고, 수정을 위해 고비용 컨설팅이 필요해 대기업 중심으로만 도입할 수 있다는 한계가 있었습니다.

하지만 이제 AI Agent의 등장으로 RPA가 보여준 한계가 극복되며, 엔터프라이즈 소프트웨어의 새로운 패러다임 변화가 나타나고 있습니다. a16z의 파트너인 Kimberly Tan은 최근 글에서 AI Agent가 가져올 변화에 대해 조명했습니다. LLM 기반의 AI Agent들은 단순히 정해진 동작을 반복하는 것이 아니라, 목표를 이해하고 상황에 맞게 유연하게 대처할 수 있습니다. 이미 Decagon과 같은 기업들이 AI 기반 고객 지원 자동화를 성공적으로 구현하고 있으며, Anthropic의 컴퓨터 제어 기능은 이러한 혁신을 가속화하고 있습니다.

ai-agents-02.png<source: a16z>

특히 주목할 만한 점은 시장 기회의 크기입니다. 미국 노동통계국에 따르면 800만 개 이상의 운영/정보 사무직과 2,500억 달러 규모의 BPO 시장이 자동화의 대상이 될 수 있습니다. 이 시장은 크게 두 가지 방향으로 발전하고 있습니다. 이는 여러 산업에 공통으로 적용될 수 있는 수평적 AI 도구들과(Horizontal AI Enablers), 의료나 물류 같은 특정 산업에 특화된 수직적 자동화 솔루션(End-to-end Vertical Automation)입니다. 무엇보다 이 영역은 아직 뚜렷한 강자가 없어 스타트업들에게 큰 기회가 될 것으로 보입니다.

Core Components of AI Agent

: Reasoning, External memory, Execution and Planning

AI가 비즈니스 현장에 처음 등장했을 때는 ChatGPT나 Claude와 같은 제너럴리스트 AI의 형태였습니다. 이들은 '프롬프트 엔지니어링'이라는 새로운 방식을 통해 다양한 작업을 수행할 수 있었지만, 특정 산업이나 업무에 대한 전문성을 갖추기에는 다소 부족했습니다. 이후 법률, 의료와 같은 전문 분야에 특화된 AI 전문가 시스템이 등장했고, 2023년부터는 실제 사람의 업무를 대신하여 수행할 수 있는 AI Agent들이 속속 출현하고 있습니다. 이는 마치 자동차가 운전자의 보조 역할을 하는 Co-pilot에서 완전 자율주행인 Autopilot으로 발전하는 것과 유사한 진화 과정이라 할 수 있습니다.

그렇다면 AI Agent는 어떤 요소들로 구성되어 있을까요? Menlo Ventures에서는 완전한 자율성을 가진 AI Agent의 네 가지 핵심 요소로 추론(reasoning), 외부 메모리(external memory), 실행(execution), 계획(planning) 능력을 제시하고 있습니다. 현재의 AI Agent들은 이 네 가지 요소를 완벽하게 갖추지 못했지만, 발전 단계별로 그 형태가 진화하고 있습니다.

이 네 가지 핵심 요소는 AI Agent가 진정한 자율성을 갖추기 위한 근간이 됩니다. 먼저 추론(reasoning) 능력은 Agent가 주어진 상황을 이해하고 적절한 판단을 내리는 기반이 됩니다. 단순히 정해진 규칙을 따르는 것이 아니라, 상황의 맥락을 파악하고 최적의 의사결정을 할 수 있어야 합니다. 예를 들어, 의료 분야에서 AI Agent는 환자의 증상, 병력, 검사 결과를 종합적으로 분석하여 최적의 진단과 치료 방향을 제시할 수 있습니다.

외부 메모리(external memory)는 Agent가 이전의 경험과 학습 내용을 저장하고 활용할 수 있게 합니다. 이는 마치 인간이 경험을 통해 학습하고 이를 future task에 적용하는 것과 유사한 방식입니다. Sierra의 고객 서비스 Agent는 과거 고객과의 상호작용 기록을 저장하고 이를 바탕으로 맥락에 맞는 개인화된 응대를 제공합니다.

실행(execution) 능력은 Agent가 실제로 작업을 수행할 수 있는 역량을 의미합니다. 가령, CRM 및 ERP와 같은 엔터프라이즈 시스템과 연결을 통해 해당 시스템 내에서 UI를 직접 제어하며 작업을 수행할 수 있습니다.

마지막으로 계획(planning) 능력은 장기적인 목표를 설정하고 이를 달성하기 위한 단계적 전략을 수립할 수 있는 능력입니다. 이는 복잡한 프로젝트나 다단계 작업을 수행하는 데 필수적인 요소입니다. 예를 들어, 복잡한 소프트웨어 개발을 여러 단계로 나누고, 각 단계별 우선순위를 설정하여 체계적으로 개발을 진행할 수 있습니다.

The Evolution of AI Agent Architecture

: Cognitive Architecture and Orchestration

AI Agent의 핵심 구성요소들은 인지 아키텍처(Cognitive Architecture)라는 형태로 동작합니다. LangChain의 창업자인 Harrison Chase는 인터뷰에서 인지 아키텍처를 ‘AI 어플리케이션에서 사용자 입력부터 출력까지의 시스템 아키텍처’로 정의하고 있습니다. 이는, 데이터 흐름, API 호출, 정보의 처리 과정을 구조화하여, AI가 더 효과적인 추론과 사고과정을 거쳐 더 나은 결과를 도출하는 것을 목적으로 구성됩니다. 이러한 목적을 달성하기 위해 추론 프롬프트 전략이(Reasoning Prompt Strategy) 도입되었고, 이는 AI가 체계적으로 사고하고 추론할 수 있도록 돕는 핵심 메커니즘이 되었습니다.

ai-agents-03.png<source: Sequoia Capital>

인지 아키텍처는 LLM 기술의 발전과 함께 진화해왔습니다. 초기에는 LLM이 단일 단계의 추론조차 어려워하는 문제를 해결하기 위해 Chain of Thought 개념이 도입되었습니다. 이는 LLM에게 단계별 사고 역량을 제공함으로써 더 나은 추론을 가능하게 했고, 이후 이러한 능력은 모델 자체에 학습되어 기본 기능이 되었습니다. 이러한 프롬프트 전략의 발전은 LangChain과 같은 오케스트레이션(Orchestration) 프레임워크를 통해 체계화되었으며, 개발자들은 복잡한 프롬프트 체인을 효율적으로 구성하고 관리할 수 있게 되었습니다.

Chain of Thought의 다음 단계로 Google Brain에서 발표했던 REACT(ReAct: Synergizing Reasoning and Acting in Language Models) 논문을 통해 추론(Reasoning)과 행동(Acting) 예측을 결합한 새로운 패러다임이 제시되었고, 이는 현대 AI Agent 아키텍처의 기초가 되었습니다. REACT의 핵심은 각 행동을 취하기 전에 명시적인 추론 단계를 포함시키는 것을 골자로 하고 있습니다. 이는 마치 인간이 문제를 해결할 때 ‘이런 이유로, 이렇게 해야겠다’라고 생각하는 과정을 모방한 것입니다. 이러한 복잡한 추론 과정을 구현하기 위해서는 단순한 프롬프트 체인을 넘어서는 고급 오케스트레이션 기법이 필요했고, 이는 LlamaIndex와 같은 도구들이 제공하는 메모리 관리, 컨텍스트 유지, 외부 도구와의 통합 기능을 통해 가능해졌습니다.

ai-agents-04.png<source: a16z>

The Future of AI Agent: A2A(Agent-to-Agent) Economy

AI 기술과 추론 프롬프트 전략의 빠른 발전 속도에 따라 AI Agent 또한 빠르게 진화하고 있습니다. Menlo Ventures는 AI Agent는 단기적으로 Decisioning Agent, Agent on Rails의 단계로 나아갈 것으로 내다보고 있습니다. 가장 기본적인 형태인 Decisioning Agent는 LLM을 의사결정 도구로 활용하는 단계로, 제한된 자율성 안에서 Agent가 미리 정의된 규칙들 중에서 적절한 도구를 선택하고 실행할 수 있습니다. 대표적으로 헬스케어 스타트업 Anterior가 개발한 의료 진단 시스템은 환자 데이터를 기반으로 진단 규칙을 선택하고 적용하는 방식으로 작동합니다.

한 단계 진화한 Agent on Rails는 더 높은 수준의 자율성을 보여줍니다. 이들은 단순히 정해진 규칙 중에서 선택하는 것을 넘어, 고수준의 목표를 이해하고 이를 달성하기 위한 규칙들을 유연하게 적용할 수 있습니다. 예를 들어, Sierra의 고객 서비스 Agent는 ‘이 고객의 문제를 해결하라’는 높은 수준의 목표를 받아, 상황에 맞는 다양한 해결 방안을 자율적으로 선택하고 실행할 수 있습니다.

이처럼 AI Agent가 점차 고차원의 태스크를 수행하기 시작하면 장기적으로 미래의 소프트웨어 경제의 패러다임이 지금과는 차원이 다른 모습으로 진화할 것입니다. Sendbird의 창업자인 김동신 대표는 블로그 글을 통해 AI Agent 진화의 다음 단계를 'A2A(Agent-to-Agent) Economy'라고 정의하고 있습니다. A2A는 AI Agent들이 서로 직접 소통하고 거래하는 새로운 경제 패러다임을 의미합니다. 이미 금융시장에서 이미 70% 이상의 거래가 AI 알고리즘으로 실행되고 있는 것처럼, 다양한 산업 분야에서 AI Agent들이 주도하는 경제 활동이 급속도로 확대될 것으로 예상됩니다. Y Combinator의 2025년 겨울 배치에 선정된 Wildcard(W25) 같은 팀은 이미 이 같은 미래를 대비하며 AI가 자연어로 API를 선택하고 실행할 수 있는 플랫폼을 개발하며, 다가오는 A2A 시대를 준비하고 있습니다.

ai-agents-05.png<source: sendbird>

A2A Economy에서는 기업과 소비자를 대신하는 AI Agent들이 24시간 끊임없이 협상하고 거래하며, 이 과정에서 발생하는 수많은 마이크로 트랜잭션들이 새로운 가치를 창출하게 됩니다. 예를 들어, 한 가족의 휴가 계획을 세우기 위해 개인 AI Agent가 항공사, 호텔, 레스토랑, 관광지의 AI Agent들과 자동으로 협상하고 최적의 여행 패키지를 구성하는 식입니다. 이러한 변화는 단순히 거래 비용을 절감하는 것을 넘어, 전혀 새로운 형태의 서비스와 비즈니스 모델을 가능하게 할 것입니다.

특히 A2A Economy의 성장을 뒷받침하기 위해서는 VISA와 같은 새로운 형태의 인프라가 필요합니다. 이는 AI Agent들 간의 신원 확인, 평판 관리, 거래 검증, 분쟁 해결 등을 담당하게 될 것이며, 이러한 인프라를 구축하고 운영하는 것 자체가 새로운 사업 기회가 될 수 있습니다.

결론적으로, AI Agent는 단순한 자동화 도구에서 시작하여 점차 더 높은 수준의 자율성을 획득하며, 궁극적으로는 서로 협업하고 거래하는 A2A Economy라는 새로운 경제 체제를 만들어낼 것으로 보입니다. 이러한 변화는 기존 비즈니스 모델의 혁신을 넘어, 완전히 새로운 형태의 경제 활동을 가능하게 할 것이며, 이는 곧 스타트업들에게 거대한 기회가 될 것입니다.

Founder's Guide: AI Agent Startup Playbook

AI Agent 시장이 급성장하면서, 많은 창업자들이 자신들만의 경쟁력을 고민하고 있습니다. Sequoia Capital은 성공적인 AI Agent 스타트업의 핵심 요소로 '골디락스 존(Goldilocks Zone)'을 찾을 것을 강조합니다. 이는 LLM이 실제로 제어 가능하면서도 충분한 자율성을 발휘할 수 있는 최적의 지점을 찾는 것을 의미합니다.

ai-agents-06.png<source: Sequoia Capital>

오늘날의 Agent 개발은 크게 세 가지 유형으로 나뉩니다. 가장 단순한 형태는 LLM을 단순 라우터로 사용하는 것으로, 실제 비즈니스 가치 창출이 제한적일 수 밖에 없습니다. 반대로 AutoGPT와 같은 완전 자율 시스템은 실제 비즈니스에서 활용하기에는 너무 불안정합니다. 결국 성공적인 스타트업들은 이 사이의 골디락스 존을 찾아야 하며, 여기서는 LLM에 상당한 자율성을 부여하면서도 명확한 가이드라인 기반의 관리를 통해 안정성을 확보할 수 있습니다.

골디락스 Agent의 핵심은 맞춤형 인지 아키텍처(Custom Cognitive Architecture)입니다. 이는 단순히 프롬프트 엔지니어링을 넘어서, 특정 도메인과 태스크에 최적화된 추론과 실행 방식을 설계하는 것을 의미합니다. 특정 산업에 대한 깊은 도메인 지식과 실제 비즈니스 프로세스에 대한 이해를 바탕으로 복잡한 워크플로우를 자동화할수록, 시장에서 더욱 차별화 된 제품으로 성장할 수 있습니다.

이러한 맥락에서 YC 파트너들은 최근 인터뷰에서 AI 스타트업 포트폴리오 사례들을 분석하며 보다 구체적인 인사이트를 공유했습니다. 특히 주목할 만한 점은 AI 스타트업 창업자들이 자신만의 차별화된 경쟁력을 발견하는 방식입니다.

ai-agents-07.png<source: Y Combinator>

전문성의 재발견

많은 창업자들이 자신의 전문성을 과소평가하는 경향이 있지만, 실제 성공 사례들을 보면 이전 경험이 핵심 경쟁력이 되는 경우가 많습니다. 예를 들어 Tesla 금융팀에서 일했던 창업자는 자동차 대출 처리를 자동화하는 AI(Salient)를 개발했고, Figma의 엔지니어는 복잡한 프론트엔드 테스팅을 자동화하는 솔루션(Spur)을 만들었습니다. 심지어 Cohere에서의 단기 인턴 경험도 AI 데이터 도구를 개발하는 창업(DataCurve)으로 이어졌습니다.

산업 현장으로의 침투 (Getting Out of the House)

전문성이 부족하다고 느끼는 창업자들에게 YC는 "집 밖으로 나가라(Get out of the house)"고 조언합니다. ESS Health의 창업자는 치과의사인 어머니의 진료실에서 하루를 보내며 보험 청구 자동화의 기회를 발견했고, 한 의료 테크 스타트업의 창업자는 직접 의료 청구 담당자로 취직해 현장의 문제를 파악했습니다. 특히 Indeed.com과 같은 원격근무 플랫폼을 활용하여 사업 기회를 발견하는 방법을 공유했습니다. 'remote analyst', 'remote clerk'와 같은 키워드로 검색하면 대부분의 사람들이 들어보지 못한 다양한 원격 업무들을 발견할 수 있습니다. 이러한 직무들은 대부분 반복적이고 규칙적인 업무로, AI 자동화의 좋은 후보가 될 수 있습니다. 심지어 직접 해당 직무에 지원해서 일해보면서 자동화 기회를 발견하는 것도 가능합니다.

기술적 차별화의 힘

명확한 기술적 차별성 또한 AI Agent 시장에서는 강력한 경쟁력이 될 수 있습니다. 인터뷰에서 언급된 GigML의 사례가 특히 주목할 만합니다. 이들은 고객 지원 자동화라는 이미 경쟁이 치열한 시장에 뛰어들었지만, 뛰어난 기술력으로 차별화에 성공했습니다. 많은 기업들이 고객 지원을 AI로 대체할 수 있다고 주장하지만, 실제로 고객이 원하는 수준으로 구현해낸 기업은 극히 드뭅니다. GigML은 인도의 대형 이커머스 기업 Zepto와의 협업을 통해 고도화된 기술력을 입증했고, 이는 대규모 엔터프라이즈 계약으로 이어졌습니다.

또한 최신 AI 기술 스택을 깊이 이해하고 있는 팀들의 성공 사례도 있습니다. Reductio는 RAG(Retrieval-Augmented Generation) 애플리케이션 개발 과정에서 발견한 문제점, 특히 문서 청크 추출의 한계를 해결하는 특화된 기술을 개발했습니다. 이들은 AI 스타트업들과의 긴밀한 협업을 통해 실제 개발자들이 겪는 문제를 정확히 파악하고 해결할 수 있었습니다.

DataCurve의 사례는 더욱 흥미롭습니다. 19세의 젊은 창업자들이 설립한 이 회사는 처음에는 'Uncle GPT'라는 이름의 단순한 ChatGPT Wrapper로 시작했습니다. 하지만 창업자 중 한 명이 Cohere에서의 인턴 경험을 바탕으로, LLM을 위한 데이터 도구와 합성 데이터 생성 분야로 피봇했고, 이후 빠른 매출 성장을 거둘 수 있었습니다.

결론적으로, AI Agent 스타트업의 성공 확률을 높이기 위해서는 현재 기술의 한계를 정확히 이해하고, 실현 가능한 범위 내에서 고객 가치 제공을 추구하는 것이 중요합니다. 무리하게 범용성을 추구하기보다는, 특정 영역에서 실제 고객의 니즈를 충족시킬 수 있는 수준의 기술력을 기반으로 신뢰할 수 있는 수준의 자율성을 제공하는 것이 오늘날 AI Agent 창업을 위한 Sweet Spot이 될 것입니다.

매쉬업벤처스가 찾고 있는 AI Agent

저희는 AI Agent가 가져올 혁신이 단순한 자동화를 넘어 비즈니스의 본질적인 변화를 이끌 것이라 믿고 있습니다. 매쉬업벤처스는 다음과 같은 영역에서 Global from Day One에 도전할 거대한 꿈을 꾸는 창업자를 찾고 있습니다.

  • 산업 최전선의 경험을 활용한 End-to-End AI Agent

    • Ex1. Caseflood.ai(YC W25) AI 기반 법률 업무 자동화 기술을 개발하여, 고객 상담, 케이스 분석, 일정 관리 등을 수행하는 가상 비서 역할을 수행

    • Ex2. finbar(YC W25) 복잡한 금융 문서를 자동으로 구조화된 데이터로 변환하여 글로벌 기업들의 금융 데이터를 실시간으로 수집, 정리, 분석

  • 빠르게 증가하는 AI Agent와 A2A Economy를 위한 기반 기술

    • Ex. Wildcard(YC W25) AI가 자연어로 API를 선택하고 실행할 수 있도록 지원하는 플랫폼을 구축하여 AI 에이전트와 API 간의 통합 및 실행을 최적화

매쉬업벤처스는 AI 기반의 제품을 기반으로 글로벌 엔터프라이즈 마켓에서 Go-to-Market에 성공한, 경험 있는 파트너들이 직접 창업자에게 투자하고 성장을 지원하고 있습니다. 또한, 다수의 글로벌 엑셀러레이터 경험 및 글로벌 M&A를 경험한 그로스파트너가 창업자들의 Product-Market-Fit을 찾는 여정을 도와 Zero-to-One 과정에서의 시행착오를 줄여주고 있습니다.

이미 많은 AI 스타트업 창업자들이 매쉬업벤처스와 함께 하고 있습니다. 그리고 저희와 함께 AI의 미래를 함께 만들어 갈 창업자들의 연락을 기다립니다!

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
5
1
매쉬업벤처스

매쉬업벤처스

선배 창업자가 알려주는 예비창업패키지, 초기창업패키지 5가지 체크리스트

정부지원사업_자주묻는질문.png

안녕하세요. 매쉬업벤처스입니다. 예비창업자 및 초기 스타트업을 위한 정부지원사업의 종류는 매우 다양하고, 여러 개의 정부지원사업에 중복 지원하는 경우도 많습니다. 처음 정부지원사업을 접한 대표님들은 어떤 사업을 선택해야 할지부터 사업의 세부 규정, 생소한 사업계획서 양식 등에 어려움을 많이 겪습니다.

오늘 글에서는 매쉬업벤처스 포트폴리오사들이 가장 많이 지원하는 예비창업패키지(예창패), 초기창업패키지(초창패) 사업을 중심으로 자주 묻는 질문, 헷갈리는 용어 정리, 사업계획서 작성 팁 등 필수로 체크해야 할 사항들을 정리했습니다. 내용은 매쉬업벤처스 포트폴리오사 대표님들의 의견을 참고해 작성했습니다. (2025년 2월 기준)

‍

예비창업패키지 vs 초기창업패키지 차이는?

예비창업패키지와 초기창업패키지의 가장 큰 차이는 사업 단계에 따라 지원대상이 다르다는 점입니다. 예비창업패키지는 사업자 등록 이전의 예비창업자 대상이며, 초기창업패키지는 업력 3년 이내의 초기 창업기업을 대상으로 합니다.

지원 대상 기업의 성장 단계가 다르기 때문에 사업화자금 외 지원하는 프로그램에도 차이가 있습니다. 예비창업패키지는 비즈니스모델 고도화, 시제품 제작 지원 등 창업 초기 교육 및 멘토링이 주된 프로그램인 반면 초기창업패키지는 시장진입, 초기 투자유치 등 창업기업 맞춤형 프로그램 중심으로 구성되어 있습니다.

2025_예비창업패키지_초기창업패키지.png

*2025년 2월 3주차 공고 예정 (K-Startup 창업지원포털에서 확인 가능)

이밖에도 예창패, 초창패와 함께 초기 스타트업이 많이 지원하는 사업으로 알려진 창업중심대학, 창업성공패키지(청년창업사관학교) 등도 있는데요. 각 사업의 공고 일정이 모두 다르기 때문에, 전년도 모집공고를 참고해 가장 우선시할 사업을 정해두고 중복 지원 계획은 상황에 따라 변동 가능하도록 가져가는 것이 좋습니다.

(참고: 2025년 중앙부처 및 지자체 창업지원사업 통합공고)

예비창업패키지, 초기창업패키지는 팁스(TIPS)와 중복 수행 가능할까요?

많은 대표님들이 어려워하는 점 중 하나는 지원하려는 사업의 중복 수행 가능 여부를 확인하는 일입니다. 각각의 사업 공고에서 중복 수행할 수 없는 사업 리스트를 확인해야 하고, 한 사람과 기업이 받을 수 있는 정부 지원 과제의 개수를 제한하는 3책 5공 정책도 신경써야 합니다.

가장 많이 묻는 예비창업패키지, 초기창업패키지와 팁스 프로그램의 중복 수행 가능 여부는 ‘가능하다’입니다.

예창패 & 팁스 중복 지원시 유의할 점

  • 예비창업자인 경우 팁스는 협약 과정에서 사업자등록 및 법인 설립을 해야 합니다.

초창패 & 팁스 중복 지원시 유의할 점

  • 팁스에 선정되는 경우 정부지원 중복 제한 규정에 따라 초기창업패키지의 지원금이 일부 조정될 수 있으니, 이 점을 유의해야 합니다.

  • 팁스 R&D 자금(최대 5억)을 신청하며 연계사업인 창업사업화 자금(최대 1억)과 해외 마케팅 자금(최대 1억)을 같이 신청할 수 있는데, 초창패를 수행 중인 경우에는 창업사업화 자금을 신청할 수 없습니다. 초창패 사업 종료 후에는 신청이 가능하니 연계사업 중 창업사업화 자금만 지원 시점을 미루는 것도 방법입니다.

정부지원사업과 투자, 어떤 순서로 계획하면 좋을까요?

매쉬업벤처스 포트폴리오사 대표님들이 가장 많이 지원하는 예비창업패키지, 초기창업패키지, 팁스를 예시로 설명해보겠습니다.

예비창업패키지 → 투자, 초기창업패키지 → 팁스

실제로 매쉬업벤처스 포트폴리오사들도 이런 순서로 진행한 사례가 많습니다. 우선 법인 설립 상태를 하지 않은 상태에서만 지원할 수 있는 예비창업패키지가 가장 선행되어야 합니다. 예창패 사업 종료 후에는 초기창업패키지 또는 투자를 준비할 수 있습니다. 초창패의 경우 법인 설립 3년 이내로 지원 자격이 정해져 있고, 1년에 한 번만 지원 가능한 점을 고려해서 계획을 수립해보세요.

투자를 준비 중이라면 투자사가 팁스 프로그램 운영사인지도 살펴 볼 필요가 있습니다. 초기 스타트업에게는 투자금 외에도 투자사가 제공하는 체계적인 후속 지원이 큰 도움이 될 수 있습니다. 팁스가 창업자들이 가장 선호하는 후속 지원 중 하나이기도 합니다. (참고: 팁스 운영사 최신 리스트)

*팁스 및 딥테크 팁스 프로그램 운영사인 매쉬업벤처스는 다음(Daum) 공동창업자인 이택경 대표를 비롯해 니어스랩, 퍼블리, 몰로코, 캐시워크 등을 성공시킨 창업자 출신 파트너들로 구성된 초기 스타트업 전문 투자사입니다.

10주년 기념 팁스유공표창에서 우수 운영사로서의 성과를 인정받아 중소벤처기업부장관상을 수상했고, 추천 기업 100% 선정의 성과를 보유하고 있습니다. 팁스 프로그램에 대한 높은 이해도와 전문 노하우를 바탕으로 포트폴리오사의 팁스 지원 및 선정 과정을 돕습니다.

(참고: 매쉬업벤처스 이택경 대표 기고 - ‘기술창업의 첫 단추, 팁스에 주목하는 이유’)

정부지원사업 알아볼 때 헷갈리는 용어 모음

정부지원사업 공고와 사업계획서를 보다 보면, 평소에는 잘 접하지 못했던 단어들이 많습니다. 많은 대표님들이 어려워하는 개념들을 정리했습니다.

정부 부처

해당 사업의 정책과 방향을 설정하고 사업의 전체적인 틀을 주도하는 기관입니다. 담당하는 정부 부처에 따라 사업의 성격이 다를 수 있습니다. 예를 들어 중소벤처기업부의 사업은 창업과 벤처기업 성장을, 산업통상자원부의 사업은 기술 혁신, 글로벌 진출 지원을 주 목적으로 합니다.

전담기관

지원사업을 실제로 실행하고 사업을 운영하는 기관으로 보통 정부 부처의 산하 기관이 담당합니다. ex) 중소벤처기업진흥공단, 창업진흥원 등

주관기관

실질적으로 사업을 실행하고 지원하는 역할을 합니다. 사업 지원시 주관기관을 선택할 수 있으며, 경쟁률은 주관기관마다 상이합니다. 주관기관은 대학, 창조경제혁신센터 등 다양한 공공, 민간기관이 있는데, 사업 공고의 문의처에서 주관기관 목록을 확인할 수 있습니다.

주관기관에 따라 사업화지원, 교육, 멘토링, 기술 평가, R&D 지원, 투자유치 등 특화된 분야가 다를 수 있으니, 성격에 맞는 기관인지 살펴보면 좋습니다. 예비창업패키지의 경우 교육, 멘토링을 위해 주관기관을 방문하는 일이 꽤 있어 가까운 기관을 선택했다는 대표님도 계셨습니다.

지원항목

각 지원사업에는 자금의 사용 목적을 규정한 지원항목이 정해져 있습니다. 용도에 따라 지원금 사용이 제한될 수 있으니 사업 공고 지원시 꼼꼼히 확인해보세요. ex) 기술개발비, 마케팅비, 인건비 등

지원금은 사업에 직접 관련된 항목으로만 사용 가능하며, 명확한 증빙 서류를 제출해야 합니다.

자기부담금 (현금/현물)

사업에 따라 다르지만 보통 지원금의 10% ~ 30% 수준을 창업자가 부담해야 합니다. 기업도 일정 부분을 부담하게 함으로써 사업의 책임감과 효율성을 높이는 역할을 합니다. 비율은 사업의 세부사항이나 예산에 따라 달라질 수 있습니다.

자기부담금을 납부하는 방식은 현금과 현물 두 가지로 나뉩니다. 이 때 현물이라는 개념이 조금 생소한데요. 현물은 기업이 보유한 자산, 인력, 장비, 공간 등을 활용해 부담하는 금액을 의미합니다. 예를 들면, 기업 소속 직원의 인건비, 기존 장비 활용, 사무실 임대료 등이 현물로 인정될 수 있습니다. (정확한 내용은 해당 사업의 공고 확인)

헷갈리는 정보나 개념들을 확인하는 방법으로는 인터넷 검색이 일반적이지만 확실한 정보가 아닐 수도 있어, 중요한 내용은 직접 사업을 경험해 본 지인이나 주관기관에 확인해보는 것을 추천합니다. 공고 기간 중 주관기관에서 사업설명회를 진행하는 경우도 있으니, 이를 활용하는 것도 방법입니다.

사업계획서 작성시 유의해야 할 점이 있을까요?

예비창업패키지, 초기창업패키지 등 다양한 정부지원사업에 지원한 이력이 있는 매쉬업벤처스 포트폴리오사 대표님들에게 물어봤습니다.

IR Deck과는 다른 접근이 필요합니다.

사업계획서를 작성하다 보면 기본 내용 작성부터 준비해야 할 증빙 서류까지 생각보다 해야 할 일이 많습니다. 경험에 따라 2~3일만에 끝내신 분도, 몇 주에 걸쳐 작성하신 분도 계셨는데요. 다들 공통적으로 말씀하셨던 부분이 ‘IR Deck과는 다르다’는 내용이었습니다. 기업 특성에 맞춰 직접 스토리 라인을 만들어가는 IR Deck과는 달리 사업계획서는 정해진 문항과 양식에 따라 답변해야 하기 때문에, 아예 새로운 접근법이 필요합니다. 문항 간 비슷한 내용을 물어보는 경우도 꽤 있는데, 중복된 내용을 쓰지 않도록 유의해야 합니다.

우리 비즈니스 모델이 공익적 차원에서 어떤 가치를 창출할 수 있는지 주목하세요.

고용 창출 효과 등 우리 기업이 사회에 기여할 수 있는 부분에 대한 깊이 있는 고민이 필요합니다. 최근 정책과 맞는 방향성을 타겟하는 것도 좋습니다. 설득하려는 대상이 투자자가 아닌 정부임을 고려하는 것이 좋습니다. 이 과정에서 통계청 등 공신력 있는 기관의 근거 자료를 활용하는 것도 추천합니다.

향후 사업 및 지원금 사용 계획은 최대한 구체적으로 작성하세요.

초기 스타트업의 사업 계획은 시시각각으로 바뀌기 때문에, 사업 및 지원금 사용 계획을 뭉뚱그려 작성하는 경우가 꽤 있습니다. 하지만 정부지원사업의 사업계획서에는 최대한 시점을 나눠 구체적인 내용을 작성하는 것이 중요합니다.

생소한 기술이나 개념은 최대한 쉽게 풀어쓰세요.

평가위원을 예측할 수 없는 상황에서, 우리 기업이 속한 산업이나 기술적 특성에 대해 이해도가 높지 않은 평가위원을 만날 가능성도 고려해야 합니다. 생소한 기술이나 개념 등은 최대한 쉽게 풀어쓰고, 이해를 돕기 위한 자료를 첨부하세요.

‍

세상을 바꾸는 변화,
매쉬업벤처스와 그 시작을 함께 할 창업자를 기다리고 있습니다.

매쉬업벤처스는 인공지능(AI), 서비스형 소프트웨어(SaaS) 등 IT 전 분야 유망 스타트업에 투자하며, 오늘의집, 마이리얼트립, 리멤버, 눔, 캐시워크, 시프티, 블리몽키즈 등 192개의 스타트업에 초기 투자를 집행했습니다.

별도 사업계획서 없이도 문제 및 솔루션, 경쟁과 대체제 등 몇 가지 핵심 질문에 대한 답변만 하면 투자 검토를 신청할 수 있습니다.

매쉬업벤처스와 만나보고 싶은 창업자는 투자 검토를 신청해주세요.

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
9
1
매쉬업벤처스

매쉬업벤처스

성공적인 투자유치를 위한 펀드 운용 구조 이해하기

05.png안녕하세요. 매쉬업벤처스 이택경 대표입니다. 스타트업이 성공적으로 투자 유치를 하기 위해서는 투자자를 이해하는 것이 중요합니다. 투자자들이 어떤 방식으로 펀드를 운용하고, 어떻게 수익을 내는지 알면 그들의 투자 결정 과정을 더 잘 이해할 수 있기 때문입니다. 초기 투자자가 기대하는 수익 배수, 초기와 후기 투자자의 투자 성향이 다른 이유, 투자자들이 회수 방안에 대해 꼼꼼히 살피는 이유 모두 펀드 운용과 수익 구조와 밀접한 관련이 있습니다. 이번 글에서는 이러한 내용을 자세히 살펴보도록 하겠습니다.

투자자의 운용 구조는 이렇다!

투자자의 운용 구조는 스타트업의 투자 유치와도 밀접한 관련이 있습니다. 펀드의 운용 주기와 기간, 투자자의 수익 구조에 대해서 알아보겠습니다.

투자에도 ‘수명’이 있다고? (펀드의 운용 주기와 기간)

스타트업이 새로운 가치를 창출하여 수익을 내고자 하듯이, 투자자도 좋은 스타트업을 발굴하고 자금과 기타 지원을 통해 성장시킴으로써 기업가치를 높여 투자 수익을 내고자 합니다. 이해를 돕기 위해 국내 기관투자자의 운용 구조를 단순하게 설명하자면 다음과 같습니다.

A 펀드의 운용 주기

01.png

  • GP(General Partner : 업무집행조합원/무한책임조합원)

    • 펀드의 채무에 대해서 무한책임을 지는 조합원. 투자와 관련한 발굴과 심사 및 전반적인 펀드 운용을 맡는 주체로서 보통 투자사를 의미함. 일반적으로 GP는 관련 법규에 따라 펀드에 일정 비율 이상을 의무적으로 출자해야 함. 예) 창업기획자, 창투사, LLC, 신기사 등

  • LP(Limited Partner : 유한책임조합원)

    • 출자자 중 펀드의 출자액 내에서만 유한책임을 지는 조합원. 보통 정책 자금, 일반 금융권, 일반 기업, 개인이 출자하여 LP가 됨. 예) 한국벤처투자(한국모태펀드), 한국성장금융(성장사다리펀드), KDB산업은행, 국민연금, 공제회, 대기업, 중견기업, 스타트업, 개인 등

투자자는 법인 자본 출자 또는 펀드 출자 형태로 자금 조달을 하기 위해 출자자를 먼저 구해야 합니다. 스타트업이 투자 유치를 하듯 투자자도 출자자 후보에게 ▲ 어떤 팀 (파트너/심사역/매니저)으로 구성되어 있으며 ▲ 기존 투자 성과는 어떠하고 ▲ 어느 정도 규모의 펀드를 구성하여 ▲ 어떤 목적으로 어떻게 운용할지 전략을 설명해야 하죠. 스타트업이 투자받는 것이 쉽지 않듯이, 때론 투자자가 출자자를 수년에 걸쳐 설득해야 할 정도로 펀드를 결성하는 것은 만만치 않습니다. 국내에는 정책 자금 출자에 기반해 결성되는 펀드가 많은 편인데, 관련 공고가 뜨면 투자자는 경쟁력 있는 제안서를 준비하여 높은 경쟁률을 뚫어야 선정될 수 있습니다.

자금이 조달된 이후에는 좋은 스타트업을 발굴하여 투자하고, 조력 등 사후 관리를 제대로 해야 좋은 성과를 기대할 수 있습니다. 투자자가 좋은 발굴 채널과 선구안을 가졌는지와 사후 관리 능력이 좋은지에 따라 실적에 차이가 나죠.

펀드의 만기가 다가오면 투자금을 회수한 뒤에, 청산하여 수익을 분배하고, 다시 자금 조달하는 일을 반복하게 됩니다. 투자한 포트폴리오사에 대한 회수 기회가 여유 있게 펀드 만기 전에 찾아오기도 하지만, 그렇지 않은 경우 별도의 방법으로 정리하여 펀드를 청산해야 합니다. 이때 회수된 자금에서 수익이 나면 그중 성과보수를 GP에게 지급하게 되고, 나머지는 출자자들에게 출자 비율에 따라 분배합니다. 펀드가 아닌 자기자본으로 투자한 경우에는 관리보수나 성과보수가 별도로 설정되지 않습니다.

B 운용 기간

‍해외 VC의 펀드 운용 기간은 만기(Maturity)가 10년 이상으로 긴 경우도 있지만, 국내 VC의 펀드 운용 기간은 대부분 7~8년이 많습니다. 경우에 따라 특별 결의 또는 전원 동의로 연장이 가능하기도 합니다. 일반적으로 투자자는 만기 전 회수 가능성을 높이기 위해, 스타트업에 대한 투자 기간은 전체 펀드 운용 기간의 절반이나 그 이하로 설정할 때가 많습니다. 예를 들어 운용 기간이 7년이면, 투자 기간은 3년인 경우가 많죠. 나머지 4년은 사후 관리를 하게 됩니다.

스타트업 입장에서 펀드의 운용 기간과 만기가 중요한 이유는, 운용 기간이 너무 짧으면 투자자의 회수에 대한 압박이 커질 수 있고 현재 남아 있는 만기가 짧으면 이미 펀드의 투자 기간이 지났을 수 있기 때문입니다. 가급적 장기적 동반자로 함께 갈 수 있는 투자자가 좋죠.

투자자는 어떻게 수익을 얻을까? (관리보수, 성과보수)

A 관리보수 (Management Fee)

외식 업체에서 재료비 외에 인건비나 식당 임대료 등의 비용이 들 듯이, 투자자 역시 투자금 외에 인건비나 사무실 임대료 등의 비용이 필요합니다. 투자자는 일반적으로 연 단위로 펀드의 일정 비율이 수수료로 지급되는 ‘관리보수‘와 회계감사와 법무 처리 등에 적용되는 ‘운영경비’로 이러한 비용들을 냅니다. 그리고 펀드가 수익을 내면 그에 따른 성과보수를 통해 이익을 얻게 되죠.

B 기준수익률(Hurdle Rate)과 성과보수(Carried Interest)

헤지펀드(Hedge Fund)*로부터 유래한 방식으로서, 투자자는 보통 펀드를 청산할 때 수익이 나면 약정한 기준수익률(예 연 수%)을 초과하는 부분에 한해 일정 비율(예 20%)을 성과보수로 가져가게 됩니다. 금리가 낮은 시기에는 낮은 IRR(Internal Rate of Return : 내부수익률) (예 연 5%이하)을 기준 수익률로 하기도 했지만, 금리가 높은 시기에는 높은 IRR (예 연 8% 이상)을 기준 수익률로 하기도 합니다.

*헤지펀드: 어원인 ‘헤지(Hedge)’는 손실을 상쇄시키는 것을 의미하며, 시장 상황에 개의치 않고 다양한 방식으로 공격적으로 투자하여 절대 수익을 추구하는 펀드

투자자 입장에서는 펀드 운용 자금에서 관리보수와 운영경비를 제하고도 기준수익률을 초과 달성해야만, 성과보수를 받을 수 있습니다. 이를 위해 실제 스타트업에 투자하는 투자금 대비 회수금은 더욱 커야 하므로, 목표수익률은 기준수익률보다 더 높습니다. 그리고 실패하는 포트폴리오사까지 고려한다면, 성공하는 포트폴리오사의 목표수익률은 더욱 높아야만 합니다.

투자 성과는 포트폴리오사가 몇 배나 성장하였는지와 IRR이 얼마나 높은 지 두 가지로 판단할 수 있는데, 이 두 가지가 항상 일치하지는 않습니다. 스타트업 투자는 상장사 투자와 달리 장기적인 측면에서 진행되는 것이 바람직하지만, 국내에서는 출자자가 빠른 회수와 높은 IRR을 더 선호하는 경향이 있기에, 때론 투자자도 이에 맞추는 경우도 많습니다.

투자 성공, 그 다음에는? - 투자금의 회수(Exit) 방법

투자자가 투자금을 회수하는 방법은 다음과 같이 나눌 수 있습니다. 채권이나 프로젝트 형태가 아닌 주식 형태의 투자금 회수는 주주의 변동을 가져오기 때문에 스타트업에겐 민감한 이슈입니다. 그렇기에 대부분 투자자는 스타트업과 미리 얘기하고 회수를 진행합니다.

기업공개(IPO : Initial Public Offering)

‘기업공개’는 창업자/직원/기존 투자자 외에 외부인을 대상으로 주식을 발행하거나 매각하여, 지분을 분산시키고 기업 경영을 공개하는 것을 의미합니다. 주로 공모* 형태를 활용하여, 코스피/코스닥/나스닥과 같은 주식시장에 상장하기 위한 절차 중 하나로 진행됩니다. 그리고 ‘상장’은 주식시장에서 매매할 수 있는 종목으로 지정하는 것을 의미합니다. 국내에서는 최근에 기술특례 상장제도를 통해 상장 심사 기준을 일부 완화하였지만, 여전히 엄격한 요건을 충족하는 일부 검증된 기업만 상장이 가능하죠.

*공모: 신규 발행 주식에 대해 50인 이상의 일반인 대상으로 청약을 권유하는 것

상장을 하게 되면, 기업은 자금 조달이 용이해지고 투명성이 높은 상장 기업으로서 신뢰도가 높아지는 장점이 있습니다. 그러나 공시 등 여러 가지 관련 규약들을 엄격히 준수해야 하며, 전문 투자자가 아닌 일반인 주주도 많아지면서 관리 부하가 커질 수 있다는 단점도 있죠.

투자자는 기업공개와 상장 후, 주식시장에서 주식 매각을 통해 투자금을 회수하게 됩니다. 국내 경우 주로 기업공개를 통해 성공적인 회수가 이뤄진 경우가 많기 때문에, 투자자 입장에서는 기업공개를 선호하는 편입니다. 그래서 투자자는 보통 투자 계약서에 기업공개나 M&A에 스타트업이 적극적으로 협조한다는 조항을 넣죠.

인수합병(M&A)

인수합병은 인수자 우위 시장이다보니, 대부분 피인수자보다는 인수자가 아주 적극적일 때 성사 확률이 높습니다. 미국 실리콘밸리와 달리 국내에서는 여러 가지 이유로 인수합병이 크게 활성화되지 못했기에, 국내 투자자는 회수 가능성에 대해 더욱 신경을 쓸 수밖에 없죠. 특히, ‘딜리버리히어로’의 ‘배달의민족’ 인수와 같은 초대형 인수 사례를 제외하면, 보통 국내에서 1000억원 이상 기업가치의 인수는 쉽지 않은 편입니다. 따라서 그 이상의 기업가치라면 투자금 회수를 위해 국내 대기업보다 큰 규모의 글로벌 대기업에 인수되거나 IPO가 필요할 수 있습니다.

02.png

"Q4 2023 PitchBook-NVCA Venture Monitor,"PitchBook Data, Inc., 2024.

회수 유형을 살펴보면 미국의 경우 건수를 기준으로 지난 10년간 전반적으로 M&A 비중이 가장 큰것을 볼 수 있습니다.

국내에서는 최근 대기업이나 경영참여 PEF 외에, 크게 성장한 스타트업이 향후 사업 확장과 추가 성장을 위해 다른 스타트업을 M&A 하는 사례가 예전보다 많아지고 있습니다.

구주매각

비상장 주식은 주식시장에서 매각이 불가능하기에 다른 방법으로 주식을 매각하게 됩니다. 스타트업이 후속 투자 유치를 할 때 후속 투자자가 신주 외에 기존 투자자의 구주를 매수하기도 하고, 또는 구주매입을 전문으로 하는 세컨더리펀드(Secondary Fund)* 가 구주를 매수하기도 합니다.

*세컨더리펀드: 주로 기존 투자자의 보유 주식을 매입하여, 추가 성장 시 수익을 추구하는 펀드. 투자자의 투자 회수를 도와 유동성 확보를 촉진하여 투자 생태계의 활성화에 기여하므로, 정책 자금의 지원으로 결성되는 펀드가 많음

구주는 대부분 신주보다 할인된 가격에 매입할 수 있고, 후속 투자자가 좀 더 많은 지분을 원할 때 구주 매입을 활용하면 창업자의 지분율을 상대적으로 덜 희석할 수 있죠. 또한 투자자에게 인기 있는 스타트업 경우, 계획된 투자 유치 금액에 비해 투자자 후보가 많아 투자 라운드에 참여할 수 없을 때도 있습니다. 이때 신주 대신 구주 매입을 적극적으로 고려하는 투자자도 있습니다.

기업의 많은 정보가 공개된 상장사의 주식시장에서의 매매가 아니기 때문에, 구주를 매입할 매수자 후보에게 마치 투자 유치 때와 유사한 IR이 필요합니다. 그러므로 투자 계약서에 구주매각을 희망하는 투자자를 위해, 스타트업이 IR에 협조하는 조항이 들어가기도 합니다.

상환

후기 투자 시 전환사채(Convertible Bond)나 신주인수권부사채(Bond with Warrant)처럼 주식과 결합된 채권으로 투자 계약을 진행하는 경우도 있습니다. 그리고 국내 VC가 투자할 때 주로 활용하는 상환전환우선주 (RCPS : Redeemable Convertible Preference Shares)는 상환권이 결합된 주식입니다. 이는 채권과 달리 무조건적인 상환이 아닌, 상법상 배당 가능한 이익 범위 내에서만 회사가 상환의무를 부담하게 됩니다.일반적으로 투자자가 기업공개/M&A/구주매각이 모두 여의치 않거나 혹은 상환이 더 유리하다고 판단하면, 채권이나 상환우선주에 대한 상환을 요구하여 투자금을 회수하게 됩니다. 투자자 입장에서는 상환 방식의 회수 금액이 투자 원금보다 크더라도, 관리보수나 운영경비 등을 제하면 성공적인 회수가 아닌 경우가 많습니다.

기타

영화나 웹툰, 게임 등의 콘텐츠에 투자할 경우, 회사가 아닌 프로젝트 단위로 수익 배분에 대한 투자 계약을 진행하기도 합니다. 그리고 스타트업의 상황이 좋지 않을 때는, 매각할 자산이 있다면 이를 매각한 뒤 남아 있는 현금과 함께 회사를 청산하기도 합니다.

투자자는 비록 손실이 나더라도 투자금의 일부라도 회수하길 원하기 때문이죠.이외에 펀드 만기 시 투자금을 회수하여 현금으로 분배하는 대신, 포트폴리오사의 주식을 출자한 비율대로 출자자에게 나눠주는 방법도 있습니다. 하지만, 전문 투자자가 아닌 출자자는 이 방법에 부담을 느끼기 때문에 잘 이용하지는 않습니다.

포트폴리오 구성과 희망 수익 배수

포트폴리오 구성을 통한 리스크 분산

스타트업에 대한 투자는 위험을 안고 진행하는 모험자본 형태이기에, 기본적으로 많은 실패를 동반하기 마련입니다. 투자자는 이러한 위험을 줄이면서도 투자 수익을 극대화하기 위해, 여러 스타트업에 분산 투자하는 포트폴리오를 구성하여 운영하죠. 특히 펀드에 따라 규약상 건당 투자 금액에 상한선을 두거나, 일정 수 이상의 스타트업에 의무적으로 분산 투자할 것을 명시하기도 합니다. 예를 들어 흥행사업인 게임의 경우 성공 가능성 예측이 무척 힘들기에, 투자를 하려면 보통 10개 이상의 게임에 분산 투자하여야 하며, 4~5개에만 투자하면 모두 실패할 수도 있다고 합니다.

03.png

가상의 중기 투자자 ‘나’의 투자 성과를 한번 보도록 하겠습니다. 총 12 곳의 포트폴리오사에 같은 금액을 투자했다고 가정하였습니다. 투자한 12 곳의 스타트업 중 절반인 6 곳은 수익이 났고, 1 곳은 투자 원금만 회수하였으며, 5 곳은 손실이 났습니다. 총 수익 배수는 2.3 배인데, 3배 이상의 수익이 난 스타트업은 3 곳이며, 이 중 1 곳이 10배 이상의 수익이 났습니다. 그리고 10배 이상과 5배 이상의 수익이 난 2 곳이 전체 수익의 절반을 넘게 차지합니다.

이렇게 개별 스타트업에 대한 투자는 위험이 크지만, 포트폴리오를 구성하여 투자를 하게 되면 위험이 분산되어 실제 수익률이 그렇게 나쁘지 않습니다. 그리고 모험자본의 속성상 일부 큰 수익이 난 포트폴리오사가 전체 펀드의 수익 대부분을 차지하게 됩니다.

희망 수익 배수(Multiple)

투자할 때에는 투자자별로 어느 정도 목표 수익 배수가 있습니다. 투자한 포트폴리오사 중 일부는 실패하여 손실이 날 텐데, 이러한 손실과 관리보수 및 운영경비를 충당하고도 전체적으로 기준수익률을 초과할 수 있을 만큼 수익을 내야하기 때문이죠.

예전에 포트폴리오사를 후속 투자자에게 소개하였는데, IR 피칭 이후 투자심의위원회를 마친 뒤 담당 파트너분이 제게 주신 피드백은 다음과 같았습니다.

“개인적으로는 해당 팀을 상당히 좋게 보았기에 10배 이상의 성장 가능성도 충분히 있어 보였는데, 대표님이 너무 보수적인 수치로 발표했습니다. 이러한 이유로 다른 파트너분들이 최대 3~5배 성장이 한계라고 판단하는 바람에, 투자를 진행할 수 없게 되어 아쉽습니다. 제가 IR 피칭전에 미리 코치했어야 했는데 말이죠.”

그 후속 투자자는 크게 성장할 경우 10배 이상의 수익 가능성을 기대했는데, 소개한 포트폴리오사가 그것을 충족하지 못하였던 것입니다. 이후 그 포트폴리오사는 피드백을 참고해 보완한 IR 자료로 다른 투자자로부터 후속 투자를 받았고, 꾸준히 성장하여 후속 투자자는 이미 10배 이상의 수익이 났습니다. 실제로 10배 이상의 성장이 충분히 가능했지만, 설득이 부족했던 것이죠.

물론 투자자도 10배 이상의 수익 배수가 어디까지나 희망사항인 것을 알지만, 투자 의사 결정 시에 그런 가능성을 보여주는 스타트업과 가능성조차 보여주지 못하는 스타트업은 차이가 있죠. 투자자가 10배 이상의 소위 ‘홈런’을 바라는 이유 중 하나는, 단 한 개의 포트폴리오사가 크게 성공한 것만으로도 잘하면 펀드 전체의 원금 회수가 가능하기 때문이기도 하죠.

04.webpVenture Capital — We’re Still Not Normal

지난 10년간 미국 VC의 투자 실적 자료를 보면, 달러 기준으로 투자한 포트폴리오사의 1/3 이상이 손실이 났으며 3% 이하만이 10배 이상의 수익이 난 것을 확인할 수 있습니다. 수익이 난 스타트업도 3배 이하의 수익이 난 경우가 대다수이죠. 투자자는 수익 배수 10배 이상의 가능성을 꿈꾸며 투자하지만, 실제로는 “잘하면 10배 이상의 수익을 낼지도 모른다”에 가깝습니다.

High Risk High Return vs Low Risk Low Return

앞에서 중기 투자자의 예시를 살펴보았는데, 이번엔 초기 투자자와 후기 투자자의 포트폴리오는 어떻게 수익이 나는지를 예시를 통해 살펴보도록 하겠습니다. 역시나 펀드당 총 12 곳의 포트폴리오사에 동일한 금액을 투자했다고 가정하였습니다.

05.png먼저 가상의 초기 투자자 ‘가’의 투자 성과는 결과적으로 12 곳의 스타트업 중 1/3인 4 곳은 수익이 났지만, 1 곳은 원금의 30%만 회수하였고, 나머지 7 곳은 한 푼도 회수하지 못하였죠. 총 수익 배수는 2.8배인데 소수의 성공한 스타트업으로부터 대다수 수익을 내어, 포트폴리오사 간의 수익 편차가 아주 큰 구조인 것을 볼 수 있습니다. 특히 20배 이상의 수익이 난 스타트업 1 곳만으로도, 전체 수익 비율의 2/3를 차지하며 전체 펀드 원금의 182%를 회수하였습니다.

초기 투자자인 ‘매쉬업벤처스’의 실제 투자 성과 사례를 보더라도 비슷합니다. 2024년 현재 ‘매쉬업벤처스’는 누적하여 약 190개의 포트폴리오사에 투자를 진행하였습니다. 이 중 기업가치 1,500 억 원 이상의 스타트업이 열두 곳이며, 이들 상위 열두 곳이 현재 포트폴리오사 전체 기업가치의 약 80%를 차지하고 있습니다.

이와 같이 초기 투자자의 투자는 하이리스크 하이리턴에 가까운 형태입니다. 만약 스타트업의 리스크도 크지만 성장 가능성도 아주 크다면, 초기 투자자는 투자를 진행할 수 있습니다. 따라서 실패가 많을 수밖에 없는 초기 투자자 입장에서는, 희망 수익 배수가 보다 높은 경향이 있습니다.

06.png다시 가상의 후기 투자자 ‘다’의 투자 성과를 살펴보도록 하겠습니다. 결과적으로 12 곳의 스타트업 중 거의 대다수인 11 곳의 스타트업에서 수익이 났으며, 손실은 불과 1 곳 뿐이죠. 총 수익 배수는 1.7배로, 9 곳이 1.5배 이상을 달성하였고 1 곳이 최대 수익 배수인 2.7배를 달성하였습니다. 초기 투자자 '가'와 반대로 포트폴리오사별 수익 배수 편차는 크지 않습니다.

이렇게 후기 투자자의 투자는 기본적으로 로우리스크 로우리턴에 가까운 형태로, 희망 수익 배수는 상대적으로 낮은 편입니다.

예를 들어 프리 IPO 투자 경우 최소 1.5배 이상(50% 이상 수익)을 희망할 수 있고 초기 투자자와 달리 2.5~3배면 홈런으로 보는 반면에, 목표 회수 시기는 2년 전후 정도로 빠를 수 있습니다. 그리고 만약 상장에 실패하더라도 M&A나 구주매각 등으로 원금에서 큰 손실 없이 회수가 되기를 바라기에, 투자 계약서에 기업공개나 기타 회수에 관한 조항이 보다 구체적인 경향이 있죠.

후기 투자자는 공격적인 초기 투자자와는 반대로 모험자본 성향이 희석되어 신중하게 투자 의사 결정을 진행하게 되며, 규모의 경제를 통한 수익의 극대화를 추구합니다.

앞의 중기 투자자 '나'는 초기 투자자 '가'와 후기 투자자 '다'의 중간쯤에 해당되는데, 이렇게 단계별 투자자는 각각의 투자 성향에 차이가 있습니다. 희망 수익 배수는 앞 단계의 투자자일수록 더 높은 편이고요.

결과적으로 각 투자자의 희망 수익 배수 목표를 달성한 포트폴리오사는 일부에 불과합니다. 그러나 스타트업이 염두에 두어야 할 것은 희망 수익 배수를 총족하지 못한 포트폴리오사도, 투자자가 투자할 시점엔 희망 수익 배수 실현 가능성을 보고 투자한 스타트업이라는 점입니다. 혹시 투자자로부터 “시장이 작아 보여서 투자하기 힘들 것 같습니다”라는 말을 들어보셨나요? 그 말은 결국 우리 회사가 기한 내에 투자자가 꿈꾸는 수익 배수를 달성할 만큼 성장 가능성을 보여주지 못했다는 것을 의미할 수 있습니다.

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
12
1
매쉬업벤처스

매쉬업벤처스

AI 시대의 SaaS: Service-as-a-Software

ew-vertical-saas.png

수년 전에 투자했던 SaaS 스타트업이 있었습니다. 투자 이후 시간이 흘러 후속투자 유치에 나선 창업자가 어느 날 저를 찾아왔습니다.

"투자자들이 한국에서는 SaaS가 절대 성공할 수가 없다고 하네요..."

그로부터 수년이 지난 지금, 그 회사는 수십억의 ARR(Annual Recurring Revenue)을 달성했고, M&A 및 글로벌 진출까지 준비하며 확장 전략을 펼치고 있습니다. 무엇이 달라진 걸까요? 바로 'Vertical SaaS'라는 새로운 물결이 시작되었기 때문입니다.

안녕하세요. 매쉬업벤처스의 박은우 파트너입니다. 오늘은 많은 창업자들이 놓치고 있는 Vertical SaaS 시장의 기회와 한국 스타트업들의 성장 가능성에 대해 이야기해보고자 합니다.

새로운 수직화(Verticalization)의 물결

스타트업의 Verticalization(수직화)라는 단어가 생소한가요? 하지만 우리는 이미 이커머스 시장의 Verticalization을 통해 새롭게 만들어진 가치를 몸소 경험한 바 있습니다. 과거 지마켓, 옥션과 같은 종합 이커머스 플랫폼이 지배하던 시장에서 오늘의집, 스타일쉐어(무신사에 인수), 마이리얼트립과 같은 버티컬 커머스들이 등장하였고, 고객들에게 새로운 가치를 제공하면서 시장 기회를 창출했습니다. 이제 우리는 다음 수직화의 물결이 어디서 일어날지 주목하고 있습니다. 그리고 저는 그 답이 바로 SaaS 시장에 있다고 생각합니다.

"SaaS는 이미 끝난 게 아닌가요?"

Software-as-a-Service(SaaS)라는 용어와 함께 세일즈포스가 등장한 지 20년이 넘었습니다. 이에 많은 분들은 SaaS 스타트업은 철 지난 유행이라고 생각하기도 합니다. 하지만 SaaS 시장은 여전히 성장하고 있습니다. 더 나아가 이제는 모든 소프트웨어 기업이 SaaS로의 전환을 강요받고 있습니다.

대표적인 예시로는 글로벌 소프트웨어 기업이었던 어도비가 있습니다. 2009년부터 기존 라이선스 기반 사업에 클라우드 기반의 구독형 사업을 추가하였고, 오늘날 구독형 사업 수익은 2009년 어도비 총 수익의 7배가 넘는 규모로 성장 하였습니다.

01.png<source: meritech capital>

미국 내 상장한 주요 SaaS 기업들의 숫자를 보아도 SaaS 시장이 지속적으로 성장하고 있다는 것을 확인할 수 있습니다. 포스트 코로나 시기에 유동성 여파로 잠깐 주춤한 경향이 있지만, Top 10 기업의 Median Market Cap은 10년 전 대비 10배 이상 성장한 바 있습니다. 특히 ARR 멀티플이 유동성이 풍부했던 코로나 시기보다 절반 이하로 떨어졌음에도 불구하고, 오히려 Market Cap 더 커진 것을 확인할 수 있습니다.

02.png

이 같은 SaaS 시장의 성장에는 Vertical SaaS라는 새로운 트렌드가 함께 하고 있습니다. 미국 시장에서는 제약, F&B, 서비스 업종, 뷰티/스파에 이르기까지 다양한 vertical 산업에서 saas 기업들이 나타나고 있고, 이들은 증시 상장 또는 주요 VC들로부터 투자를 받으며 주목 받고 있습니다.

표01.png

AI Leading the Vertical SaaS Trends

이 같은 Vertical SaaS 시장의 성장을 이끄는 핵심 동력은 AI입니다. 안데르센호로위츠의 분석 자료에 따르면, AI는 클라우드와 핀테크에 이어 Vertical SaaS의 제3의 물결을 이끌고 있습니다.

우선 첫 번째 물결인 클라우드의 등장으로 고객과의 접점을 온라인으로 쉽게 만들 수 있는 소프트웨어가 등장하게 되었고, 이를 통해 구독 모델이 보편화 되기 시작했습니다. 그리고 두 번째 물결인 핀테크의 등장을 통해 결제, 보험, 대출과 같은 다양한 BM이 SaaS에 결합되었습니다. 그리고 AI가 등장하면서, 사람이 직접 해야만 하는 핵심 노동을 제외한 모든 비핵심 노동을 AI가 대체해 나가기 시작했습니다.

03.png<source: a16z>

실제 기업의 사례를 통해 SaaS의 3가지 변화의 물결을 살펴 보겠습니다. 피트니스 산업을 위한 Vertical CRM을 개발하여 상장한 마인드바디(MindBody, NASDAQ:MB)의 경우 클라우드를 통해 고객들이 쉽게 예약을 할 수 있고, 강사들이 일정 관리를 할 수 있는 서비스를 만들었습니다. 그리고 핀테크를 통해 직원 급여, 고객 결제, 보험 가입과 같은 서비스를 중개하며 추가적인 수익을 창출해 나가고 있습니다. 그리고 AI를 통해 핵심 업무인 피트니스 강사를 제외한 다른 영역의 사무직을 대체해 나가고 있습니다. 여기에서 사무 업무란 영업, 마케팅, 커스터머 서비스 등이 포함됩니다.

  • 클라우드: 고객 예약 시스템과 강사 일정 관리 디지털화

  • 핀테크: 회원 결제, 강사 급여, 보험 관리 통합

  • AI: 마케팅, 고객 서비스, 운영 관리 자동화

04.png

AI Turning Labor into Software

결국 AI는 장기적으로 상당수의 노동을 소프트웨어로 대체해 나갈 것입니다. 이 때문에 "AI가 일자리를 뺏는다"는 이야기가 나오게 되는 것 입니다. 하지만 저는 투자자로서 SaaS 시장의 가능성이라는 관점으로 이 현상을 바라보려고 합니다.

미국의 소프트웨어 시장은 현재 3천억 달러 규모입니다. 꽤 큰 숫자처럼 보이지만, 미국의 전체 노동 임금 시장은 무려 10조 달러에 달합니다. 30배가 넘는 차이입니다. 이 차이가 의미하는 바가 무엇일까요? 지금까지 소프트웨어는 '도구'에 불과하였습니다. 엑셀로 회계장부를 정리하고, 워드로 문서를 작성하는 것이 대표적입니다. 하지만 AI의 등장으로 소프트웨어는 이제 '지식 노동자'가 되어가고 있습니다. 즉 회계장부를 직접 정리하고, 문서를 직접 작성하는 존재로 진화하고 있습니다.

05.png<source: a16z>

각 산업별로 들여다보면 이 차이는 더욱 극적입니다. 예를 들어 대표적인 HR SaaS 기업인 workday의 연간 매출은 전체 HR 분야 노동자 임금 시장의 1%도 되지 않습니다. 보안, 소프트웨어, 영업&마케팅 등 다른 산업도 마찬가지입니다. 이는 곧 AI 시대의 SaaS가 가질 수 있는 시장이 지금보다 수십 배는 커질 수 있다는 것을 의미합니다.

06.png<source: foundation capital>

Software-as-a-Service에서 Service-as-a-Software로

바야흐로 소프트웨어가 '도구'에서 '노동'으로 진화하고 있습니다. 이는 더 이상 SaaS가 Software-as-a-Service에 머무르지 않는다는 의미입니다. 이제 Service-as-a-Software의 시대가 열리고 있고, 이것이 바로 투자자들이 Vertical SaaS에 주목하는 이유입니다.

What AI is Changing

그렇다면 AI의 등장으로 기업들이 맞이하고 있는 가장 큰 변화는 무엇이 있을까요? 기업들은 크게 세 가지의 근본적인 변화를 맞이하고 있습니다.

1. 데이터의 입체적 기록과 맥락화

과거의 기업 데이터는 대부분 정형화된 엑셀 시트나 텍스트 문서에 국한되어 있었습니다. 하지만 이제는 실제 업무 현장의 풍부한 맥락(Context)을 담아내는 것이 핵심이 되었습니다. 예를 들어,

  • 제조업에서는 설비의 실시간 상태를 보여주는 영상 데이터가 예측 정비에 활용됩니다

  • 의료 분야에서는 환자의 MRI 영상, 진료 음성 기록이 AI 진단의 정확도를 높입니다

  • 건설 현장에서는 드론으로 촬영한 공정 영상이 공정률 산출과 안전 관리에 활용됩니다

단순히 "무슨 일이 있었는지"가 아니라 "어떤 맥락에서 일이 일어났는지"를 기록하는 것이 AI 시대의 핵심 경쟁력이 되고 있습니다.

2. 업무 프로세스의 재구성

AI는 단순한 업무 자동화 도구가 아닙니다. AI는 이제 업무 프로세스 전반을 재구성하고 있습니다

  • 의사결정의 변화: 과거에는 경험 많은 관리자의 직관에 의존했다면, 이제는 AI가 수집한 패턴과 인사이트를 기반으로 의사결정이 이루어집니다

  • 실시간 대응: 24시간 데이터를 모니터링하는 AI는 문제가 발생하기 전에 선제적으로 대응합니다. 공장의 설비 이상이나 고객의 이탈 징후를 미리 감지하는 것이 그 예입니다

  • 역할의 재정의: 인간은 AI가 제시하는 인사이트를 검증하고 최종 판단을 내리는 '크리에이터'이자 '큐레이터'의 역할로 진화하고 있습니다. 이는 단순히 특정 직무가 AI로 대체된다는 차원을 넘어, 조직 전체의 일하는 방식이 변화하고 있음을 의미합니다.

3. 산업 특화 지능의 부상

ChatGPT로 대표되는 범용 AI는 시작에 불과합니다. 진정한 변화는 각 산업의 고유한 맥락과 규칙을 깊이 이해하는 특화된 AI의 등장으로부터 시작될 것입니다.

  • 산업별 언어 이해: 의료 분야의 전문 용어, 법률 분야의 판례 해석, 제조 현장의 기술 용어 등 각 산업의 고유한 '언어'를 이해하는 AI

  • 규제 및 표준 준수: 금융의 컴플라이언스, 제조업의 품질 기준, 의료의 윤리 지침 등 산업별 규제와 표준을 내재화한 AI

  • 도메인 특화 추론: 산업별 축적된 경험과 암묵지를 학습하여, 해당 분야의 전문가 수준의 추론이 가능한 AI

<source: a16z , nfx>

이러한 변화는 단순히 기존 소프트웨어에 AI를 얹는 수준이 아닙니다. 각 산업의 고유한 문제를 해결하기 위해 처음부터 AI를 중심으로 설계된 새로운 형태의 솔루션이 필요한 시점입니다. 이러한 변화들은 결과적으로 기존 소프트웨어 시장의 게임의 룰을 완전히 바꾸고 있습니다. 이는 곧 다음 섹션에서 다룰 거대 기업들의 'Unbundling' 현상으로 이어지게 됩니다.

Unbundling: 새로운 기회의 시작

앞서 언급 된 변화들은 거대 기업들의 'Unbundling' 현상을 이끌고 있습니다. 1세대 SaaS를 상징하는 대표적인 기업인 세일즈포스를 예로 들어볼까요? 한때 'CRM의 제왕'이라 불리던 이 회사의 기능들이 하나둘 Unbundling되고 있습니다. AI가 자동으로 영업 리드를 만들고, 미팅 일정을 조율하며, 고객 문의에 답변하는 식으로, 도구를 넘어서서 세일즈 직원들이 하고 있던 노동을 대신하는 스타트업들이 생겨나고 있습니다. 심지어 기존의 데이터베이스를 AI가 이해할 수 있는 멀티모달형 데이터베이스로 바꿔주는 회사들도 등장하고 있습니다.

이처럼 수십 개의 새로운 회사들이 기존 시장을 재정의하고 있습니다. 소프트웨어 시장이 '대형 백화점'에서 '전문 부티크'들의 시대로 접어들고 있는 것입니다.

표02.png07.png<source: a16z>

*한편 세일즈포스도 이와 같은 변화에 대응하기 위해 에이전트포스(Agent Force)라는 AI 기반 제품을 출시하였고, 2025년 말까지 10억명의 사용자를 확보하기 위해 1,000명 규모의 세일즈 인력을 추가 채용 했다고 합니다. (Nov.2024, 관련기사)

K-SaaS 스타트업의 기회

그렇다면 한국의 SaaS 스타트업에게는 어떤 기회가 있을까요?

오늘날 한국은 1) 빠르게 줄어드는 노동 인구, 2) 글로벌 기업과의 직접적인 경쟁 증가, 3) AI 도입을 위한 디지털트랜스포메이션의 가속화라는 메가 트렌드의 교차점 한가운데에 서있습니다. 이는 기업들로 하여금, 경쟁에 대비하여 생산성을 높이는 것은 물론, 부족한 노동력을 채워 나가기 위해 더 많은 솔루션들을 도입할 의지가 높아지는 상황이라고 볼 수 있습니다.

특히 주목할 만한 점은, 글로벌 기업들이 평균 130개의 SaaS를 사용하는 데 비해 한국 기업들은 20~30개 정도에 그친다는 점입니다. 이러한 격차는 한국 SaaS 시장의 큰 성장 잠재력을 시사합니다. 더욱이 채용의 어려움과 인건비 상승 같은 환경적 변화가 생산성 혁신의 필요성을 크게 증가 시키고 있어, SaaS 도입은 더욱 가속화될 것으로 예상됩니다.

이와 같은 메가 트렌드 하에 시장에는 이미 Vertical SaaS가 빠르게 성장할 수 있는 토양이 쌓이고 있습니다.

많은 산업에서는 ERP가 사용되면서 기본적인 데이터는 디지털화 되어 있습니다. 반면에 ERP를 비롯한 기존에 많이 사용되는 소프트웨어들은 개별 산업에서 필요로 하는 특화된 UX가 부재하기 때문에, 개선에 대한 요구는 더욱 커지고 있습니다.

여기에 더해 산업별 특화 데이터를 기반으로 한 고성능의 Vertical AI 사용에 대한 수요 또한 높아지고 있습니다. ChatGPT를 비롯한 LLM의 등장 이후 AI가 업무에 필요하다는 인식은 빠르게 높아졌으나, 일반적인 목적으로 만들어진 AI의 한계에 대해서 느끼는 고객들의 아쉬움 또한 커지고 있기 때문입니다.

그리고 이미 기업 내에서 다양한 시스템을 사용하면서 여러 애플리케이션 간의 원활한 데이터 흐름을 만들고 싶은 수요가 커지고 있습니다. 이는 개별 기능을 제공하는 소프트웨어들을 Vertical SaaS로 통합하고 싶은 움직임으로 나타날 수 있습니다.

마지막으로 Co-Pilot과 같은 AI의 등장과 함께 빠른 속도로 줄어들고 있는 개발 비용은 개별 Vertical SaaS를 만드는 비용과 시간을 줄여주고 있습니다. 이에 AI는 Vertical SaaS의 매출과 시장을 크게 만드는 것 뿐 아니라, 개발에 들어가는 리소스까지도 줄여주면서 스타트업에게 기회로 다가오고 있습니다.
<source: nfx>

매쉬업벤처스와 함께 하는 Vertical SaaS 스타트업들

매쉬업벤처스는 AI 시대의 Vertical SaaS가 가져올 변화를 일찍이 포착하고, 유망한 스타트업들과 함께 성장하고 있습니다. 특히 한국과 아시아의 강점을 살린 산업 분야에서 독보적인 기술력과 도메인 전문성을 가진 기업들에 주목해왔습니다.

제조/산업

  • 컨포트랩: 산업 현장의 AI Transformation을 위한 데이터 인프라 미들웨어 개발

  • 엔츠(Aents): 글로벌 탄소중립 표준 준수를 위한 탄소회계 SaaS 플랫폼 제공

의료/바이오

  • 마이허브: 의료 AI 모델을 1,2차 병원 및 개발 도상국 병원에 쉽게 배포하는 AI 플랫폼

  • 앤트(aaant): 바이오, 나노 분야 연구자들을 위한 AI 디지털 랩노트 서비스

콘텐츠/엔터테인먼트

  • Beeble AI: 영상 제작 비용을 절감하는 AI 기반 버추얼 프로덕션 플랫폼

  • 라이언로켓: 웹툰/만화 제작을 위한 생성형 AI 솔루션

또한 한자권(CJK) 시장이 가진 고유한 기회에 특별히 주목하고 있습니다. 이 시장은 언어와 로컬 특화된 데이터 베이스, 그리고 문화적 특수성으로 인해 서구권 기업들이 쉽게 진입하기 어려운 영역이며, 이는 곧 한국 스타트업들에게 강력한 경쟁우위가 됩니다.

  • 에임인텔리전스: 기업의 운영 정책에 따라 적용할 수 있는 LLM 보안 솔루션

  • 도비스튜디오(HyperSales): 한국 B2B 시장 특화 세일즈 리드 발굴 솔루션

이러한 사례들은 한국 시장의 특수성을 이해하고 이를 제품에 효과적으로 반영했을 때, 글로벌 경쟁사들과의 차별화는 물론 해외 시장 진출의 교두보까지 확보할 수 있다는 것을 보여줍니다.

한국 특화 기업들도 분명 강점이 있지만, 한국의 스타트업 생태계는 이제 새로운 단계로 진입했습니다. 풍부한 인재풀과 기술력을 바탕으로 글로벌 시장과의 격차가 빠르게 좁혀지고 있으며, 몰로코, 채널코퍼레이션과 같은 글로벌 성공 사례들은 한국 스타트업의 글로벌 시장 진출 가능성을 보여주었습니다. 이에 매쉬업벤처스는 초기 단계부터 글로벌 시장을 목표로 하는 야심찬 스타트업들과 함께하고 있습니다.

  • 오프라이트: AI 기반 개인 생산성 에이전트 개발

  • inblog: AI 검색엔진을 위한 CMS 및 SEO 키워드 관리 툴

이러한 성과는 한국의 스타트업들이 더 이상 국내 시장에 국한되지 않고, 처음부터 글로벌 시장을 무대로 경쟁할 수 있다는 것을 보여줍니다. 매쉬업벤처스는 앞으로도 이처럼 담대한 비전을 가진 창업자들과 함께 글로벌 시장에서의 성공을 이뤄나갈 것입니다.

The Real Next: What’s on the Horizon

애플, 제록스 등에서 GUI, 객체지향프로그래밍, 그리고 오늘날의 PC의 원형을 개발했던 전설적인 컴퓨터과학자인 앨런케이는 구텐베르크의 인쇄술에 대해서 이렇게 말한 바 있습니다.

11.png"인쇄술이 처음 등장했을 때에는 단순히 성경책을 더 빠르고 정확하게 필사하는 것이 목적이었습니다. 하지만 150년 뒤에, 인쇄술은 현대의 정치, 사회, 문화를 완전히 바꾸는 도구였다는 것이 밝혀졌습니다"

오늘 우리가 마주치는 Vertical SaaS 도 마찬가지입니다. 겉으로 보기에는 단순한 소프트웨어 같지만, 이들이 만들어갈 변화는 우리가 상상하는 것보다 훨씬 더 클 것입니다. Vertical SaaS는 아직 디지털전환이 완성되지 않은 수 많은 영역에서 디지털전환을 이끌고, 그 위에 AI로 더 큰 기회를 창출할 것입니다. 처음에는 더 싸고, 빠르고, 정확하게 업무를 수행하기 위해 Vertical SaaS와 AI를 사용하겠지만, 5년 뒤, 10년 뒤에는 우리가 일 하는 모든 방식을 바꾸는 도구였다는 것이 밝혀질 것입니다.

매쉬업이 찾고 있는 SaaS 스타트업

저희 매쉬업벤처스는 이러한 변화의 중심에서, 새로운 역사를 쓰고 싶은 창업자들을 기다리고 있습니다.

  • Domain Expertise: 특정 산업에서 실무 경험을 바탕으로 현장의 문제를 정확히 이해하고 계신 분

  • Technical Excellence: 단순한 업무 자동화가 아닌, AI를 통해 산업별 지식을 증강(Augmentation)시키고 재구성할 수 있는 기술력을 갖추신 분

  • Global Ambition: 한국을 넘어 Day 1부터 글로벌 시장에 도전하고자 하는 비전을 가지신 분

특히 특정 산업의 도메인 지식을 가진 창업자와 기술 창업자(Techinical Founder)가 함께 AI로 노동의 워크플로우를 바꾸는 도전을 하고 계시다면 주저 말고 연락 주세요.

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
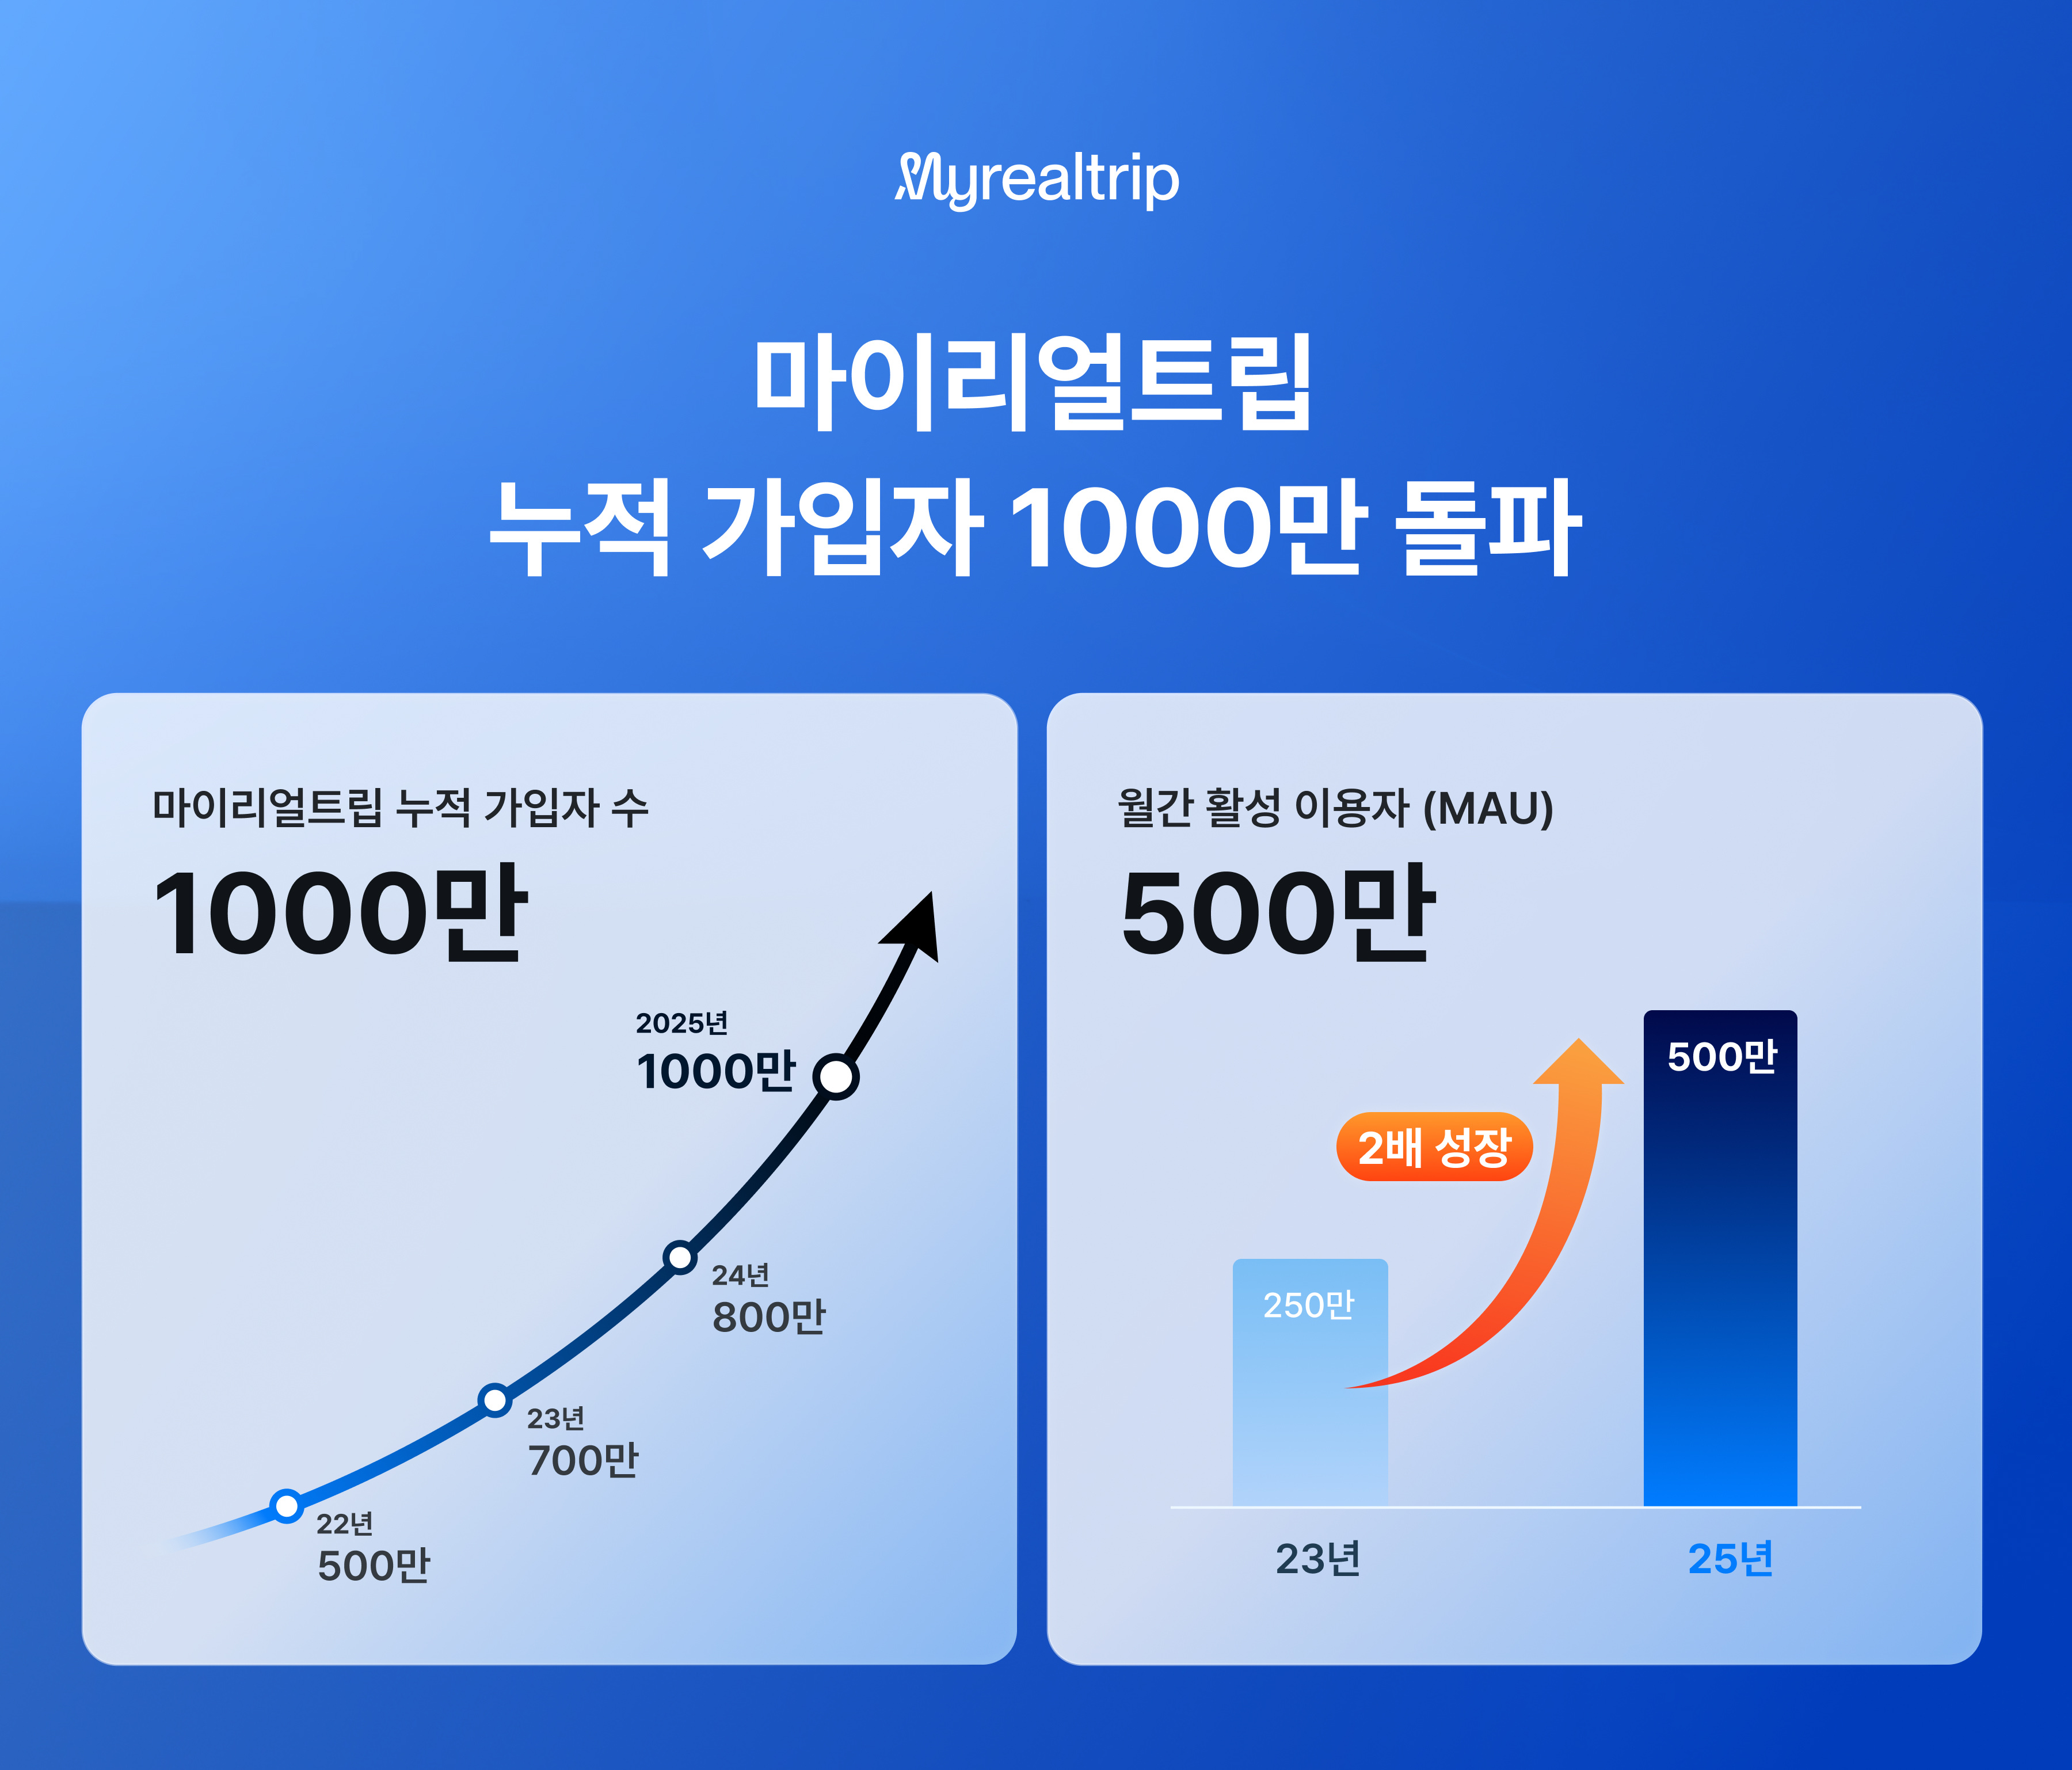
6
0
매쉬업벤처스

매쉬업벤처스

스톡옵션, 직접 부여해본 창업자의 가이드 (2): 설계 가이드와 계약서 샘플

13.png

안녕하세요. 매쉬업벤처스 이승국 그로스파트너입니다.

지난 파트에서 우리는 스타트업에서 스톡옵션의 중요성과 기본 개념에 대해 살펴보았습니다. 주요 내용을 간단히 되짚어 보겠습니다:

  1. 스톡옵션의 중요성

    • 스톡옵션은 단순한 보상을 넘어 회사와 직원의 이해관계를 일치시키는 도구입니다.

    • 현금보다 스톡옵션을 선호하는 인재는 회사의 장기적 성공에 투자하려는 사람들입니다.

  2. 총보상(Total Compensation)의 개념

    • 스톡옵션은 총보상 패키지의 중요한 구성 요소입니다.

    • 적절한 현금과 스톡옵션의 조합이 핵심입니다.

  3. 공정한 스톡옵션 설계의 기본

    • 스톡옵션의 가치 평가 방법을 살펴보았습니다.

    • 초기 스타트업에서의 적용 시 주의점도 다루었습니다.

이번 파트에서는 스톡옵션 프로그램의 실제 설계와 운영 방안을 살펴보겠습니다. 구체적인 방법론과 실무 고려사항을 다루고, 법적 검토사항과 계약서 샘플을 함께 제공합니다.

스톡옵션 핵심 요소

1. 행사가 설정

행사가는 스톡옵션의 실질적 가치를 결정짓는 중요한 요소입니다.

  • 벤처기업이 아닌 경우: 상법상 시가를 기준으로 약간의 할인율만 적용 가능합니다.

  • 벤처기업 인증을 받은 경우: 행사가를 액면가까지 낮출 수 있습니다.

권장 방안: 초기 스타트업은 액면가로 스톡옵션을 발행하면 현금 부담을 줄이고 지분 희석도 최소화할 수 있습니다. 단, 추후 투자자와의 이견을 방지하기 위해 투자 계약 단계에서 미리 합의해두는 것이 좋습니다. 회사의 성장 단계와 재무 상황을 고려해 적절한 행사가를 설정하세요.

2. 베스팅(Vesting)과 클리프(Cliff)

  • 베스팅: 스톡옵션을 실제로 행사할 수 있는 권리가 발생하는 기간

  • 클리프: 최소 근무 기간으로, 이 기간 이전에 퇴사하면 스톡옵션을 전혀 받을 수 없음

글로벌 관행:

  • 베스팅: 4년 (보통 월 단위로 균등 분할)

  • 클리프: 1년

예: 4,800주의 스톡옵션을 받은 경우, 4년 베스팅(월 균등 분할), 1년 클리프 조건이라면,

  • 1년 미만 근무: 스톡옵션 전혀 받을 수 없음

  • 1년 근무 시: 1,200주(25%) 한 번에 받음

  • 이후 매월: 100주(2.08%)씩 추가로 받음

이렇게 매월 일정 수량씩 받게 되어 장기 근속을 유도할 수 있습니다.

한국의 현실: 한국의 경우, 상법상 스톡옵션 계약의 클리프는 최소 2년이어야 합니다. 이는 글로벌 관행과 달라 우수 인재 영입에 장애가 될 수 있습니다.

권장 방안:

  1. 2년 클리프 이후 월 단위 베스팅 적용: 법적 요구사항을 충족하면서도 글로벌 관행에 가깝게 운영합니다.

  2. 대안적 보상 방식 검토: 스톡옵션 외 다른 형태의 주식 기반 보상을 고려해보세요. 예를 들어 핵심 인재 영입을 위해 창업자 보유 주식의 일부를 활용할 수 있습니다. 이 경우 주식을 저가로 양도해야 하므로, 투자 유치 단계에서부터 투자자와 사전 합의가 필요하며 관련 세무 이슈도 미리 검토해야 합니다.

  3. 투명한 커뮤니케이션: 법적 제약 사항과 회사의 대응 방안을 직원들에게 명확히 설명하세요. 이를 통해 신뢰를 구축하고 장기적인 비전을 공유할 수 있습니다.

스톡옵션 정책을 설계할 때는 항상 법률 전문가의 조언을 바탕으로 회사 상황과 직원들의 필요를 고려하세요. 글로벌 관행을 지향하되, 한국의 법적 환경 안에서 최선의 방안을 찾는 것이 중요합니다.

주요 계약 조항 설계 가이드

스톡옵션 계약에는 다음과 같은 추가 조항들을 고려해볼 수 있습니다:

  1. Right of First Refusal (우선매수권)

    • 직원이 보유한 주식을 매각할 때 회사가 우선적으로 매수할 수 있는 권리로, 회사 지분의 무분별한 외부 유출을 방지하고, 주주 구성을 관리할 수 있습니다.

    • 글로벌 관행으로도 거의 항상 포함이 되는 조항입니다. 계약서 작성 시 포함을 강력히 권장합니다.

  2. Tag-along Right (공동매도참여권)

    • 대주주가 지분을 매각할 때 소액주주도 같은 조건으로 자신의 지분을 함께 매각할 수 있는 권리입니다.

    • 글로벌 관행으로는 일반적으로 포함되지 않는 조항이나, 한국 M&A 시장의 특수성을 고려할 필요가 있습니다. 국내에서는 100% 인수가 아닌 51% 또는 66% 등 경영권 확보 수준의 지분만 인수하는 경우가 많은데, 이때 매수자가 소액주주의 지분은 인수하지 않는 경우가 있기 때문입니다.

    • 따라서 스톡옵션 보유자 보호를 위해 이 조항 포함을 고려해볼 수 있습니다. 다만 모든 매각 상황에 적용하면 소규모 주식 거래도 불가능해지는 어려움이 있습니다. 따라서 '바이아웃' 등 대규모 매각의 경우에만 적용되도록 조건을 명시하는 것이 바람직합니다.

  3. Drag-Along Right (동반매도요구권)

    • 대주주가 지분을 매각할 때 소액주주에게도 같은 조건으로 매각을 요구할 수 있는 권리입니다. 회사 전체 매각 시 원활한 거래 진행을 위해 필요합니다.

    • 글로벌 관행으로 대부분의 스톡옵션 계약에 포함되는 조항입니다. M&A 시 매수자가 100% 지분 확보를 원하는 경우, 소액주주들이 매각을 거부하면 거래 자체가 무산될 수 있기 때문입니다.

    • 그러나 한국의 법률 환경에서는 소액주주의 재산권 행사를 과도하게 제한할 수 있다는 법률적 해석이 있어 신중한 검토가 필요합니다. 회사의 상황과 법률 전문가의 검토를 바탕으로 포함 여부를 결정하시기 바랍니다.

이러한 조항들은 회사와 직원 모두의 이익을 보호하고, 향후 발생할 수 있는 분쟁을 예방하는 데 도움이 됩니다. 하지만 각 조항의 세부 내용은 회사의 상황과 협상에 따라 달라질 수 있으므로, 반드시 법률 전문가의 조언을 받아 작성해야 합니다.

스톡옵션이 포함된 총보상 운영 팁

  • 투명성 유지: 총보상의 각 요소와 그 가치를 명확히 설명하세요.

  • 유연성 확보: 현금과 스톡옵션의 비율을 조정할 수 있는 옵션을 제공하세요.

  • 정기적인 리뷰: 회사 가치 변동(투자 유치, 주요 성과 등)에 따라 스톡 가치를 재평가하고, 이에 맞춰 총보상 패키지를 정기적으로 검토 및 조정하세요.

  • 교육 제공: 스톡옵션의 가치와 잠재력에 대해 지속적으로 직원들을 교육하세요.

  • 퇴사 시 스톡옵션 관리 정책: 퇴사 시 스톡옵션 처리에 대한 명확한 정책을 만들고 공유하세요.

  • 세금 고려: 스톡옵션 행사 시 발생할 수 있는 세금 문제에 대해 직원들에게 조언을 제공하세요.

스타트업 단계별 총보상 구성 가이드라인

table.JPG

직급별 차이:

  • 초기 직원/주니어: 현금 보상 비중이 높고, 소규모 스톡옵션 제공

  • 중간 관리자: 현금과 스톡옵션의 균형 있는 조합, 성과에 따른 추가 스톡옵션 기회

  • 고위 경영진: 상대적으로 낮은 현금 보상, 높은 스톡옵션 비중으로 회사 성장과 연계

이 가이드라인은 일반적인 추세를 반영한 것이며, 각 회사의 상황과 전략에 따라 조정이 필요합니다.

마치며: 성장을 함께할 진정한 동반자를 찾아서

스타트업의 성공의 열쇠는 올바른 인재와 함께하는 것입니다. 그렇다면 어떤 인재를 찾아야 할까요?

  1. 현금보다 스톡옵션을 선호하는 인재. 단기적인 보상보다 회사의 장기적 성공에 투자하려는 사람들을 찾으세요. 이들은 여러분의 비전을 진정으로 믿고 있습니다.

  2. 장기적 관점을 가진 위험 감수자. 당장의 높은 연봉 대신 미래의 큰 성공을 꿈꾸는 사람들이 필요합니다. 이들은 불확실성을 두려워하지 않고, 스타트업의 여정에 온전히 헌신할 준비가 되어 있습니다.

스타트업의 성공은 창업자와 직원이 같은 목표를 향해 달려가는 것에서 시작됩니다. 스톡옵션은 회사의 성장과 개인의 보상을 직접적으로 연결하는 도구입니다. 현금 보상의 상당 부분을 과감히 스톡옵션으로 대체할 준비가 된 인재야말로 여러분과 같은 꿈을 꾸고 있는 사람들입니다.

창업자의 비전을 진정으로 공유하고, 그 실현을 위해 기꺼이 현재의 안정을 포기할 준비가 된 동반자를 찾으세요. 이들과 함께라면, 어떤 도전도 극복하고 큰 성공을 이룰 수 있을 것입니다. 스톡옵션은 여러분과 직원들이 함께 그리는 미래의 청사진입니다.

부록: 스톡옵션 계약서 샘플(구글 독스 링크)

앞서 설명한 다양한 고려사항들을 실제로 적용한 스톡옵션 계약서 샘플을 소개합니다. 이 샘플은 스타트업 전문 법률 자문 기관인 '법률 사무소 올빛'의 귀중한 법률 자문을 통해 제작되었습니다. 올빛의 임진빈 대표 변호사님의 스타트업 생태계에 대한 깊은 이해와 전문성은 이 계약서 샘플을 더욱 실용적이고 효과적으로 만들었습니다.

  1. 주요 보호 조항 포함

    • 태그얼롱 권리, 드래그얼롱 권리, 우선매수권이 모두 포함되어 있으나 각 조항은 회사의 상황과 필요에 따라 선택적으로 적용할 수 있습니다.

  2. 유연한 베스팅 조건

    • 클리프와 베스팅 기간 분리 가능

    • 월 단위 베스팅 적용 가능

    • 연별 차등 베스팅 가능

  3. 행사 기간의 유연성

    • 세금 최적화를 위한 행사 시점 선택 가능 (상증법상 기업가치가 낮을 때 행사할 수 있도록)

    • 퇴사 이후에도 일정 기간 행사 가능

    • 회사의 행사 관리 효율성을 위한 특정 행사 기간 지정 가능

주의사항

  1. 법률 전문가 검토: 본 샘플을 기반으로 계약서를 작성할 때는 반드시 법률 전문가의 검토를 받으세요. 각 회사의 상황에 맞게 조정이 필요할 수 있습니다.

  2. 투자자와의 협의: 주요 조항, 특히 태그얼롱, 드래그얼롱 권리에 대해서는 기존 투자자 또는 향후 투자 유치 시 투자자들과 협의가 필요할 수 있습니다.

  3. 선택적 적용: 제공된 모든 조항을 반드시 포함할 필요는 없습니다. 회사의 상황과 정책에 맞게 선택적으로 조항을 포함하거나 수정, 삭제하여 사용하세요.

  4. 명확한 설명: 직원들에게 계약 내용, 특히 베스팅 조건과 행사 기간에 대해 명확히 설명하세요. 이는 향후 발생할 수 있는 오해와 분쟁을 예방합니다.

  5. 세금 자문: 스톡옵션 행사와 관련된 세금 문제에 대해서는 세무 전문가의 자문을 받으세요.

본 샘플은 참고용으로 제공됩니다. 실제 적용 시에는 회사의 특수한 상황, 법적 요구사항, 그리고 관련 당사자들의 이해관계를 종합적으로 고려하여 신중하게 접근해야 합니다.

법률 사무소 올빛과 같은 전문가들의 도움은 스타트업이 복잡한 법적 문제를 탐색하고 성공적인 비즈니스를 구축하는 데 큰 도움이 될 수 있습니다. 본 샘플을 제공해 주신 법률 사무소 올빛의 도움에 감사드립니다.

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
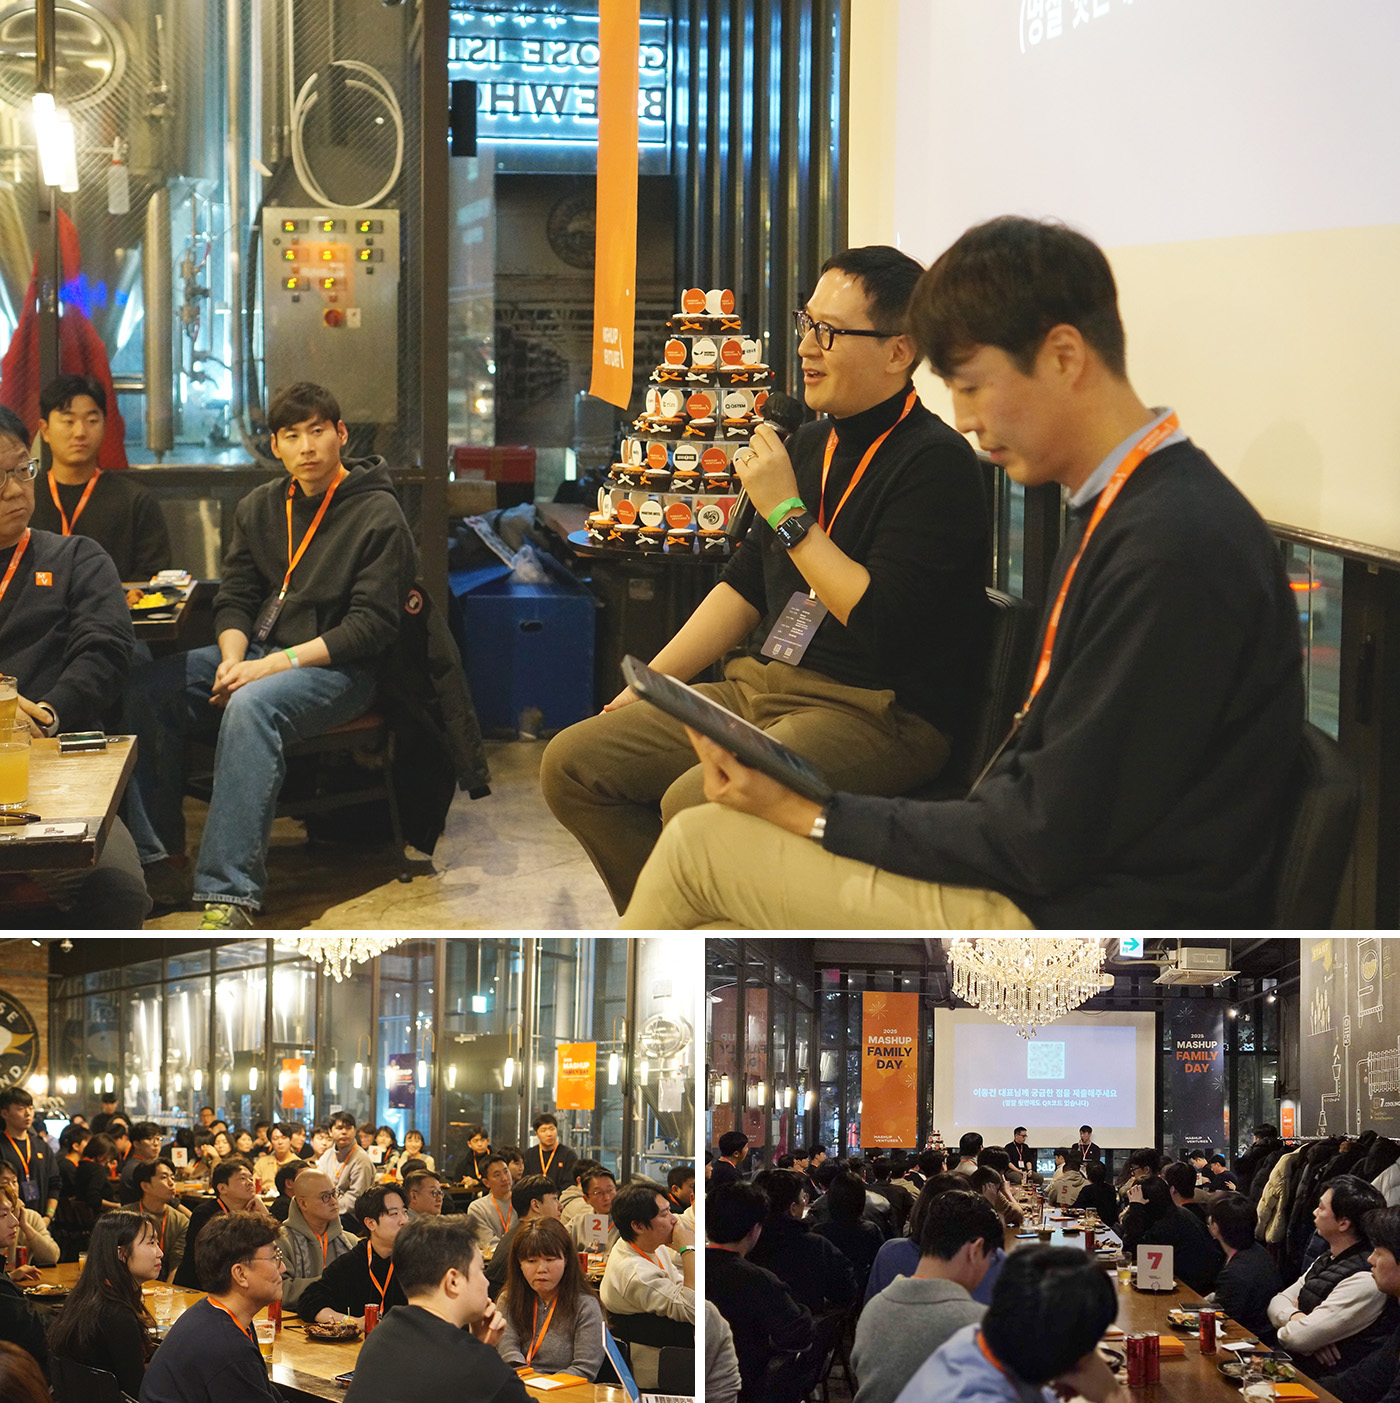
10
0
매쉬업벤처스

매쉬업벤처스

스톡옵션, 직접 부여해본 창업자의 가이드 (1): 진정한 동료를 얻는 힘

01.png

안녕하세요. 매쉬업벤처스 이승국 그로스파트너입니다.

"현금보다는 스톡옵션을 더 많이 받고 싶어요. 저는 리스크를 감수할 수 있고, 이 회사의 미래가 밝다고 생각합니다."(유튜브 링크: https://www.youtube.com/watch?v=5dQ6t7g5Vpo&t=144s) 빌 게이츠가 구직자로 변신해 농구 스타 스테판 커리와 가상의 면접을 보는 영상에서 한 말입니다.

하지만 한국의 현실은 매우 다릅니다. "연봉을 줄이는 대신 스톡옵션으로 보상해드립니다"라는 말에 대부분의 구직자들은 고개를 젓습니다. 스톡옵션을 '보너스'나 '덤'으로 생각하지, 진정한 보상의 일부로 보지 않기 때문입니다. 스톡옵션 대신 현금으로 보상받기를 원하고, 결과적으로 많은 유능한 인재들이 스타트업 합류를 망설입니다.

이는 안타까운 현실입니다. 스톡옵션은 결코 '보너스'가 아닙니다. 회사의 미래 가치에 대한 권리이자, 창업자와 직원이 같은 곳을 바라보며 나아갈 수 있게 하는 강력한 동기부여 수단입니다. 당장의 현금 보상을 줄이더라도 스톡옵션을 선호하는 인재들이야말로, 회사의 비전을 믿고 함께 성장하고자 하는 진정한 동료가 될 수 있습니다.

그렇다면 스타트업은 어떻게 이 문제를 해결할 수 있을까요? 현금 보상만을 기준으로 판단하는 관점에서 벗어나, 보상의 개념을 더 폭넓게 바라볼 필요가 있습니다. 여기서 중요한 것이 바로 총보상(Total Compensation) 개념입니다. 스톡옵션을 단순한 보너스가 아닌, 총보상 패키지의 핵심 요소로 접근할 때, 우리는 더 효과적으로 인재를 유치하고 동기부여할 수 있습니다.

총보상(Total Compensation)의 개념과 스톡옵션의 중요성

총보상의 정의와 구성요소

총보상(Total Compensation)이란 직원이 받는 모든 형태의 보상을 포괄하는 개념입니다. 여기에는 다음과 같은 요소들이 포함됩니다:

  • 기본급

  • 성과 보너스

  • 스톡옵션 또는 주식 관련 보상

  • 복리후생 (의료보험, 연금 등)

  • 기타 금전적, 비금전적 혜택

스타트업에서는 특히 스톡옵션이 총보상 패키지의 중요한 부분을 차지합니다. 초기 스타트업의 제한된 현금 유동성을 고려할 때, 스톡옵션은 우수 인재를 유치하고 유지하면서도 회사의 재무적 건전성을 지킬 수 있는 핵심 도구이기 때문입니다.

스톡옵션의 역할과 중요성

스톡옵션은 단순한 보상 수단을 넘어 다음과 같은 중요한 역할을 합니다:

  1. 인재 유치와 유지

    • 우수한 인재를 유치하고 장기적으로 유지하는 데 핵심적인 역할을 합니다.

    • 현금 보상이 제한적인 초기 스타트업에서 특히 중요합니다.

  2. 이해관계 일치

    • 직원들을 주주로 만들어 회사의 성공과 개인의 보상을 직접적으로 연결합니다.

    • 이는 직원들의 동기부여와 헌신을 높이는 효과가 있습니다.

  3. 장기적 성과 지향

    • 단기적인 성과보다는 회사의 장기적 성공에 집중하게 합니다.

    • 이는 지속 가능한 성장을 추구하는 스타트업의 목표와 일치합니다.

  4. 현금 유동성 보존

    • 초기 스타트업의 제한된 현금을 보존하면서도 경쟁력 있는 보상을 제공할 수 있습니다.

  5. 성장의 과실 공유

    • 회사가 성공했을 때 그 혜택을 직원들과 공유할 수 있는 방법을 제공합니다.

스톡옵션 선호 인재의 특성

현금보다 스톡옵션을 선호하는 인재들은 다음과 같은 특성을 가지고 있습니다:

  • 리스크 감수 능력이 높음

  • 회사의 비전과 미래에 대한 강한 믿음

  • 장기적 성장과 가치 창출에 초점을 맞춤

  • 주인 의식과 책임감이 강함

이러한 인재들은 스타트업의 성장과 성공에 핵심적인 역할을 할 수 있는 잠재력을 가지고 있습니다.

결론적으로, 스톡옵션은 총보상 패키지의 중요한 부분으로, 단순한 금전적 보상을 넘어 회사와 직원 간의 깊은 연결을 만들어내는 전략적 도구입니다. 스타트업 창업자들은 이를 효과적으로 활용하여 성장을 함께할 진정한 동반자를 찾을 수 있습니다.

한국에서의 현실

이러한 스톡옵션의 중요성은 제 개인적인 경험에서도 확인할 수 있습니다. 저는 스타트업에 합류할 때마다 주식 관련 보상을 최대한으로 요구하고, 나머지를 현금으로 채워달라고 했습니다. 심지어 한때는 연봉으로 360만원을 받기도 했죠(월급이 아닙니다!). 이는 제가 회사의 성장 잠재력을 믿었고, 그 성장의 과실을 함께 나누고 싶었기 때문입니다.

그러나 이러한 스톡옵션의 장점에도 불구하고, 한국의 많은 구직자들은 여전히 현금 보상에 더 큰 가치를 두는 경향이 있습니다. 제가 직접 채용을 진행하면서 느낀 점은 다음과 같습니다:

  1. 경험 부족: 주변에 스톡옵션으로 실제 이득을 본 사례가 적습니다.

  2. 불신: 일부 기업들의 불공정한 스톡옵션 정책으로 인한 불신이 있습니다.

  3. 단기적 시각: 당장의 생활과 직결되는 현금 보상에 더 큰 가치를 둡니다.

  4. 복잡성: 스톡옵션의 개념과 가치 평가가 복잡하게 느껴집니다.

이러한 인식 차이를 극복하기 위해서는 공정하고 투명한 스톡옵션 정책이 필요합니다. 그렇다면 어떻게 공정한 스톡옵션 보상을 설계할 수 있을까요?

공정한 스톡옵션 보상 설계하기

스톡옵션 가치 평가 방법

스톡옵션을 효과적으로 활용하기 위해서는 먼저 그 가치를 정확히 평가할 수 있어야 합니다. 스톡옵션의 가치를 평가하기 위해서는 다음 요소들을 고려해야 합니다:

  1. 현재 기업의 가치

  2. 총 발행주식 수

  3. 스톡옵션의 행사가

  4. 베스팅(Vesting) 기간

구체적인 계산 예시

예를 들어, 다음과 같은 상황을 가정해 봅시다:

  • 회사의 현재 가치(마지막 투자 가치): 100억 원

  • 총 발행주식 수: 10만 주

  • 스톡옵션 행사가: 500원

  • 베스팅 기간: 4년

  • 제안하는 스톡옵션: 100주

이 경우, 스톡옵션의 연간 가치는 다음과 같이 계산됩니다:

주당 가치 = (기업 가치 / 총 발행주식 수) - 행사가
    = (100억 원 / 100,000주) - 500원
    = 99,500원

스톡옵션 총 가치 = 주당 가치 스톡옵션 수
       = 99,500원 100주
       = 9,950,000원

연간 스톡옵션 가치 = 스톡옵션 총 가치 / 베스팅 기간
        = 9,950,000원 / 4년
        = 2,487,500원/년

따라서 이 스톡옵션 제안은 연간 약 250만원의 가치를 가집니다.

초기 스타트업에서의 적용 방법과 주의점

앞서 살펴본 스톡옵션 가치 평가 공식은 이론적으로는 명확하지만, 초기 스타트업, 특히 시드 단계 또는 그 이전의 기업에서는 실제 적용에 몇 가지 어려움이 있습니다:

  1. 기업 가치 평가의 어려움:

    • 투자 이전이라 객관적인 기업가치가 정해지지 않았을 수 있습니다.

    • 초기 단계라 기업가치가 매우 낮아(예: 50억 원 이하) 스톡옵션 보상이 과도해질 수 있습니다.

  2. 과도한 지분 희석 위험:예를 들어, 20억 원의 가치로 투자받은 스타트업이 인재 영입을 위해 연 5000만원, 4년 근무기간으로 스톡옵션 보상을 준다고 하면 총 2억 원의 스톡옵션을 부여해야 하며, 이는 10%의 지분율에 해당합니다. 이는 한 명의 직원에게 과도한 지분을 주는 결과가 될 수 있습니다.

  3. 미래 가치에 대한 불확실성:시드까지의 단계의 투자는 기업의 가치가 아직 정당하게 평가되었다고 하기 어려울 수 있습니다.

이러한 상황에서 고려할 수 있는 대안들:

  1. 미래 가치 기반 접근:

    • 다음 투자 라운드의 예상 기업 가치를 기준으로 스톡옵션 계약을 설계합니다.

    • 이는 SAFE(Simple Agreement for Future Equity)와 비슷한 개념으로 접근할 수 있습니다.

  2. 짧은 베스팅 기간 설정:

    • 일반적인 4년보다 짧은 베스팅 기간을 설정하여 초기의 지분 희석을 줄입니다.

    • 예: 2-3년의 베스팅 기간 설정

  3. 단계적 부여 방식:

    • 초기에는 적은 양의 스톡옵션을 부여하고, 회사의 성장 단계나 개인의 성과에 따라 추가로 부여하는 방식을 채택합니다.

초기 스타트업에서 스톡옵션을 설계할 때는 이러한 점들을 고려하여 회사의 장기적 성장과 인재 유치 사이의 균형을 찾는 것이 중요합니다.

스톡옵션의 전략적 중요성

지금까지 우리는 스타트업에서 스톡옵션이 왜 중요한지, 그리고 어떻게 총보상의 핵심 요소로 작용하는지 살펴보았습니다. 몇 가지 핵심 포인트를 정리해 보겠습니다:

  • 스톡옵션은 단순한 보상 수단을 넘어, 회사의 성장과 직원의 이해관계를 일치시키는 강력한 도구입니다.

  • 현금보다 스톡옵션을 선호하는 인재는 회사의 장기적 성공에 투자하려는 사람들입니다. 이들은 스타트업에 꼭 필요한 동반자가 될 수 있습니다.

  • 공정하고 매력적인 스톡옵션 설계는 우수한 인재를 유치하고 유지하는 데 결정적인 역할을 합니다.

스톡옵션은 단순히 '주면 좋은' 보너스가 아닙니다. 이는 스타트업의 성공을 위한 전략적 도구이며, 진정한 의미의 동료를 찾는 열쇠입니다. 현금 보상의 일부를 과감히 스톡옵션으로 대체할 준비가 된 인재야말로 여러분의 비전을 진정으로 공유하고, 그 실현을 위해 함께 노력할 준비가 된 사람들입니다.

다음 파트에서는 이러한 인식을 바탕으로, 어떻게 실제로 효과적인 스톡옵션 프로그램을 설계하고 운영할 수 있는지 더 자세히 살펴보겠습니다. 구체적인 계약 조항, 법적 고려사항, 그리고 실제 사례를 통해 스톡옵션의 실질적인 운영 방법을 알아볼 예정입니다.

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
7
3
매쉬업벤처스

매쉬업벤처스

첫 미팅부터 투자금 납입까지, 스타트업 투자 절차 3단계

tk.png안녕하세요. 매쉬업벤처스 이택경 대표입니다. 투자 유치를 고민 중인 스타트업이라면 전체적인 투자 프로세스를 이해하고 단계 별로 어떤 절차가 진행되는지, 유의할 점은 무엇인지 알아둘 필요가 있습니다. 이번 글에서는 국내 기관 투자자의 일반적인 투자 절차와 투자심의위원회, 계약체결 단계에 대한 세부 내용을 알아보도록 하겠습니다.

투자자의 투자 절차, 큰 그림으로 이해하기

투자 절차는 크게 ‘사전 미팅 & IR 피칭’, ‘투자심의위원회(이하 투심위)’, ‘계약체결 & 납입’ 세 부분으로 나눌 수 있습니다. 투자자 별로 차이가 조금씩 있지만 중기와 후기 투자자는 아래에서 설명하는 절차를 모두 거치는 경우가 많으며, 초기 투자자는 이보다 좀 더 간소화된 경우도 있습니다.

가끔 이와는 다른 절차를 따르는 투자자도 있으니, 실제 투자를 유치할 때는 해당 투자자의 투자 절차와 의사 결정 과정을 별도로 확인해 볼 필요가 있습니다. 그리고 투자 절차 중 투심위와 같은 일부 단계는 스타트업이 참석하지 않고 투자자의 내부 관계자들만 참석하기도 합니다. 스타트업에서 참석하는 절차와 투자자의 내부 관계자들만 참석하는 절차를 구분하여 미리 확인해 두면 좋습니다.

01.PNG

스타트업은 동그라미로 표시된 다음과 같은 여섯 단계의 중간 의사결정을 모두 통과해야 최종적으로 투자 계약이 이루어집니다.

02.PNG

마치 고객의 유입경로를 나타내는 세일즈 퍼널처럼 각 중간 의사 결정 과정에서 투자 후보 중 일부만 다음 단계로 통과되는 구조이기에, 최종적으로 투자 유치에 성공하기까지는 힘든 과정을 거칠 수밖에 없습니다. 투자자마다 다르지만 100곳의 투자 후보를 검토할 때 최종적으로 투자 계약까지 도달하는 후보는 대체로 몇 곳에 불과합니다. 따라서 스타트업은 투자 계약서에 도장을 찍기 전까지는 안심하지 말고 최선을 다해야 합니다.

우리 회사를 알리는 사전 미팅과 IR 피칭

투자자와의 첫 미팅에서는 비즈니스 모델의 핵심, 팀의 주요 멤버 소개와 서로 만나게 된 배경, 창업 동기, 그리고 필요한 자금의 규모와 시기 정도를 이야기하면 됩니다. 한꺼번에 너무 많은 것을 설명하려 하기보다는, 주요 사항들에 대한 명확한 설명을 통해 투자자에게 매력적인 스타트업이라는 각인을 시키는 것이 중요합니다.

담당 투자자가 첫 미팅을 통해 해당 스타트업에 관심이 많다면 후속 미팅을 잡게 되고, 후속 미팅을 진행하면서 좀 더 확신이 들면 이후 IR 피칭 일정을 잡게 됩니다. IR 피칭에는 기본적으로 투자사의 파트너/심사역이 모두 참석하며 경우에 따라 기타 관계자가 함께 참석하기도 합니다. 투자사의 파트너/심사역이 스타트업 대표를 직접 만날 수 있는 자리이기 때문에, IR 발표는 기본적으로 스타트업 대표가 해야 하며, 일반적으로 1시간 30분 전후로 진행됩니다. 기본 발표만 30분 이상이 소요되고 상당한 양의 질의/응답도 있기에, 질의/응답 없이 5분 전후로 짧게 진행되는 일반 데모데이 피칭과는 디테일에서 차이점이 크다는 점을 염두에 두고 준비해야 합니다.

투자자와의 첫 미팅과 IR 피칭 때 유의할 점은 이 글에서 확인해보세요.

우리 회사가 평가를 받는 순간, 투자심의위원회

스타트업이 투자사의 파트너/심사역을 모두 만나는 것은 보통 IR 피칭이 처음이자 마지막입니다.  이후엔 담당 투자자가 투자심의위원회(이하 투심위)를 준비하기 위해 투자심사보고서를 작성하고, 투심위와 실사를 진행하게 됩니다. 투심위는 스타트업은 참석하지 않고 투자사 내부에서 담당 투자자가 관련 자료들을 정리하여 다른 내부 관계자들을 설득하는 과정이라고 보면 되겠습니다.

투심위, 이렇게 준비해요

투심위를 위한 투자심사보고서를 준비하는 과정에서 담당 투자자가 직접 스타트업을 찾아가 추가적인 조사나 인터뷰를 진행하기도 하고, 때론 스타트업 대표와 함께 어떻게 자료를 잘 준비할지 회의를 하기도 합니다. 이는 모두 투자사 내부의 다른 파트너/심사역을 설득하기 위한 자료를 만들기 위한 것이니, 스타트업은 적극적으로 협력할 필요가 있습니다.

그리고 담당 투자자는 스타트업에 IR 피칭 자료 외에도 공동창업자를 비롯한 핵심 멤버들에 대한 자세한 이력, 추가적인 시장분석 자료, 매출이나 서비스 관련된 세부적인 핵심 지표들, 세부적인 기술 내용과 관련 자료, 기존 투자계약서 등을 요청하기도 합니다. 이 과정에서 스타트업 내부의 상세한 세부자료를 전달해야 할 수도 있는데, 만약 우려가 크다면 간혹 투자자로부터 NDA(Non-DisclosureAgreement : 기밀유지 협약서)를 받아 두기도 합니다. 대체로 후기 투자 유치 시 내부의 상세한 정보 유출에 대한 우려가 있거나, 투자자가 직접 경쟁 제품/서비스를 출시할 가능성이 있는 전략적 투자자(SI)일 때, NDA를 고려할 수 있습니다.

그리고 대략적인 기업가치와 투자 금액에 대해서  미리 논의하지만, 투심위 이전에 기업가치와 투자 금액을 비롯해 기타 주요 투자조건에 대해서는 담당자와 명확하고 구체적으로 협상해야 합니다. 한번 투심위에서 기업가치나 투자 금액 등의 주요 조건이 결정되면 변경이 어려운데, 일부만 수정하려 해도 투심위를 처음부터 다시 진행해야 하는 경우가 많기 때문이죠.

투자심사보고서는 IR 자료를 포함해 해당 스타트업으로부터 받은 자료에다 담당자가 별도로 분석한 자료를 보강하여 작성합니다. 투자사마다 양식이 다른데 일반적으로 ▲ 요약정보 ▲ 시장과 회사의 현황과 분석 ▲ 비즈니스 모델 ▲ 재무분석 ▲ 팀 ▲ 투자구조와 조건▲ 회수 방법 ▲ 관련 의견 등의 자료를 담아서 정리합니다. 일부 초기 투자자의 경우 A4 기준 10 장 이내의 짧은 분량으로 작성하기도 하지만, 대부분의 투자자는 수십 장에 달하는 상당한 분량의 자료를 준비하여야 합니다. 따라서 실제로 담당 투자자가 투심위를 준비하는 과정에서 기울이는 노력은 상당히 큽니다. 그렇기에 담당 투자자 스스로 먼저 해당 스타트업에 대한 확신을 가지고, 본인뿐만 아니라 다른 파트너/심사역도 설득할 수 있다는 확신이 있는 상태에서 투심위에 올리기로 결정하게 됩니다.

투자사에서 현재 투자 검토를 진행 중인 투자 후보의 수가 많을수록 투심위 일정은 지연될 수도 있습니다. 그리고 만약 다른 투자자와도 미팅을 진행 중이라면 담당 투자자가 공을 들여 투심위에 올리기 전에 미리 이야기하는 것이 예의입니다. 투자자의 이름은 밝히지 않더라도 최소한 다른 투자자를 만나고 있다는 것은 알리는 것이 좋습니다. 투심위에 통과된 뒤에서야 뒤늦게 다른 투자자도 만나고 있다고 이야기하면 괜히 오해와 분란을 일으킬 수도 있고, 일부 투자자는 인간적인 배신감을 느낄 수도 있으니까요.

실사

투자 실사(Due Diligence)는 예비 투심위 이후 본 투심위 이전에 진행하는 경우가 많은 편이지만, 본 투심위 이후에 진행할 때도 있고 드물게는 예비 투심위 이전에 미리 진행하는 경우도 있습니다. 혹시 관련하여 주요 이슈가 있다면 불필요한 오해를 피하고자 미리 담당 투자자에게 솔직하게 이야기해 두는 것이 신뢰를 위해 중요합니다. 그리고 투자 유치를 위해서가 아니라 평소에도 관리 차원에서 증빙자료들을 준비해 두는 것이 좋습니다. 특히 향후 상장을 목표로 한다면 미리 챙겨두어야죠

면밀한 검토를 위해 투자사가 아닌 지정 회계법인 등 외부 전문가를 통해 진행하는 경우도 많은데, 회계실사 자체는 수일 이내에 끝나지만 일정에 따라 1~2주를 기다려야 회계실사가 시작될 수도 있습니다. 일반적인 실사에서는 대체로 다음과 같은 사항을 점검하게 됩니다.

05.PNG

실사 과정에서 큰 문제가 발견되면 투자 유치에 차질이 생기기도 하지만, 자잘한 이슈들은 오히려 기존에 제대로 준비되지 못했던 부분을 잘 정리할 수 있는 측면에서 스타트업에 도움이 되기도 합니다.

마침내 투심위다!

투자사에 따라 투심위가 예비 투심위와 본 투심위로 나뉘거나 혹은 한 번으로 끝나기도 합니다. 단계를 나누는 경우는 먼저 예비 투심위를 통과한 뒤 우려되는 부분 등을 보완하여 본 투심위에서 다시 검토하게 되는데, 두 단계로 나뉘었다고 꼭 시간이 더 소요되는 것은 아닙니다. 때론 한 번의 투심위로 끝나더라도 신중하고 꼼꼼하게 준비하느라 두 단계로 나뉜 경우보다 소요 기간이 더 길 때도 있습니다.

‍A 예비 투심위

‍예비 투심위에는 IR 피칭과 달리 스타트업은 빠지고 담당 투자자가 발표하며, 기본적으로 투자사의 전체 파트너/심사역이 모두 참석하고 때론 기타 관계자가 함께 참석하기도 합니다. IR 피칭과 비슷하지만 좀 더 길게 진행되며, 다른 파트너/심사역이 IR 피칭 때보다 더 구체적인 질의/응답과 함께 토론한 뒤 예비 투심위를 통과시킬지를 결정하게 됩니다.의사 결정은 참석자들의 점수를 합산하는 총 점수제에 기반해 결정하기도 하고, 아니면 투표를 통해 참석자의 2/3 이상이 찬성하면 본 투심위를 진행하는 것으로 결정하는 경우도 있습니다. 혹은 임원급이나 펀드의 핵심운용인력만으로 투자심의위원을 별도로 구성하여 투표로 결정하기도 하기도 하는데, 이 경우 투표권이 없는 일반 심사역, 준법감시인은 의견만 개진하게 됩니다. 공정한 평가를 위해 간혹 익명으로 투표와 평가를 진행하기도 합니다.담당 투자자와 미리 협의하였더라도 기업가치나 투자 금액 등의 주요 조건이 예비 투심위에서 조정될 여지도 있습니다. 예를 들어 기업가치가 과하다고 판단하여, 조정된 기업가치를 스타트업이 수용한다는 전제조건으로 예비 투심위를 통과할 수도 있습니다. 이때 조정된 기업가치를 수용하기 힘들다면, 해당 투자사로부터의 투자 유치 진행을 중지하기도 합니다.

‍B 본 투심위

‍예비 투심위를 통과한 이후에 담당 투자자는 제출된 의견에 기반하여 우려되는 부분과 보완할 부분을 보강하여 다시 본 투심위 준비를 해야 합니다. 본 투심위는 예비 투심위처럼 전체 파트너/심사역이 모두 참석하거나 혹은 더 소수의 멤버로 심층적인 토론을 진행하기도 합니다. 그리고 공식적으로는 본 투심위 이전까지 펀드 출자자에게 보고가 되어야 하며, 펀드 출자자가 참석하는 경우도 간혹 있습니다.

진행 방식은 투자사마다 다른데, 보통은 예비 투심위의 의견에 따라 보강된 부분과 실사 결과 위주로 짧은 브리핑 이후 관련 논의가 진행되기도 하고, 때론 예비 투심위처럼 보완된 자료까지 포함하여 전체 내용을 모두 발표한 뒤 토론을 진행하기도 합니다. 아니면 실사 결과나 기타 특별한 이슈가 없으면 본 투심위는 자동으로 통과되는 형식적인 절차에 가까운 경우도 있습니다. 그리고 투자결정위원회(투결위) 절차를 추가로 가지는 투자사도 있죠.

의사 결정 과정은 역시 투자사마다 다르지만 예비 투심위와 달리 보통 참석자 전체의 투표는 드물고 별도로 구성된 투자심의위원들의 투표로 예를 들어 만장일치, 3/4 이상과 같이 결정됩니다. 간혹 담당 투자자가 투심위 통과를 장담하기도 하는데, 예외적으로 투심위 통과를 보장하는 특별의결권을 가진 경우가 아니라면 믿지 않는 것이 좋습니다. 그리고 일부 투자심의위원의 경우 거부권(Veto)을 행사하는 경우도 있으니 참고해야 합니다.

본 투심위까지 통과하면 이제 8부 능선까지 온 것입니다. 본 투심위 이후에 실사를 진행하는 경우 이때 실사 과정에서 심각한 문제가 발견되거나, 혹은 세부 계약서 문구에서 서로 이견이 생겨 투자계약이 무산되는 경우를 제외하고는 웬만하면 계약까지 진행될 가능성이 큽니다. 하지만 일부 투자사의 경우 공식 의사 결정 절차와 별개로 관계사의 부정적인 의견 등 비공식적인 절차로 이미 본 투심위에서 통과한 안건을 뒤엎는 일도 있습니다. 따라서 해당 투자사가 투명하고 합리적인 투자 의사 결정 구조를 가진 곳인지를 미리 확인해보고, 계약서에 날인하기 전까지는 주의해야 합니다.

드디어 투자다! 계약 체결과 투자금 납입

투자 계약서 협상까지 끝났다면 드디어 마무리 단계입니다! 계약 체결과 투자금 납입, 그리고 관련된 법무 처리 절차가 남았습니다.

투자 유치 성공! 어떻게 돈을 받을까요?

계약서 날인 이전에 법무 처리가 필요하기도 합니다. 예를 들어 투자 계약 이전에 종류 주식 추가나 발행 가능 주식 수 증가 등의 정관 변경이 필요할 수도 있습니다. 그리고 첫 투자 유치가 아니라면 기존 투자자에게 이번 투자 유치에 대한 사전 동의가 필요할 수도 있죠. 정관변경이나 신규 이사 선임과 같은 주주총회 의결 상황이 있으면 임시 주주총회 소집을 2주 전에 미리 통지해야 합니다. 그러나 시간이 많이 소요되므로 주주 전원으로부터 기간 단축동의서를 받아 주주총회 소집 절차를 간소화하여 빠르게 진행하기도 합니다.

계약서에 날인까지 되면, 투자자가 몇 주 이내에 투자금을 납입한다는 문구를 계약서에 넣더라도, 보통 더 빨리 납입하는 경우가 많은 편입니다. 하지만 해당 펀드의 기존 자금이 소진되어 추가로 캐피탈 콜을 해야 하는 경우에는 좀 더 시간이 걸릴 여지가 있습니다. 그리고 투자자별로 자금을 별도의 법인 통장으로 관리할 것을 요구하는 경우가 많으니 사전에 확인해 보는 것이 필요합니다.

투자금 납입까지 완료되었다면 축하합니다! 그동안 투자 유치를 위해 쏟은 수고가 드디어 결실을 보게 된 것이죠. 투자금까지 입금되어 투자 유치가 최종 마무리되면 유상증자 관련된 등기 등 추가적인 법무 처리를 진행한 뒤, 주권 혹은 주권 미발행확인서, 업데이트된 주주 명부와 법인 등기부등본 등을 투자자에게 전달하여야 합니다. 그리고 홍보 차원에서 스타트업 대표와 투자자의 관련 멘트를 담은 보도자료를 배포하기도 합니다. 이는 투자를 유치한 스타트업은 자금을 확보했을 뿐 아니라 어느 정도 검증을 거쳤다고 볼 수 있기에 인력 채용에 도움이 되기 때문이죠.

투자 완료까지는 얼마나 걸릴까?

소요 기간을 고려해 전략을 짜는 것이 중요해요.

투자 절차 소요 기간은 대체로 초기 투자자일수록 비교적 짧고, 뒤로 갈수록 투자자가 보다 신중하게 판단해야 하기에 난이도도 높아지고 기간도 더 길어지는 편입니다. 시드 투자의 경우 자금 납입까지의 투자 절차가 빠르면 한 달 안에 모두 완료되며 길어지더라도 보통 두 달 안에 모두 마무리되는 편입니다. 그러나 일반적인 시리즈 A 투자의 경우 최소 3개월은 소요되는 편이고 더 길어질 수도 있습니다. 프리 시리즈 A 투자는 보통 시드 투자와 시리즈 A의 중간 정도로 소요되고, 시리즈 B 이상의 투자는 시리즈 A보다 소요되는 시간이 더 긴 편입니다. 간혹 일정 요건을 만족하는 경우 더 빠른 패스트트랙을 별도로 운용하는 투자사도 있습니다.

투자 절차 일정은 투자자마다 다르고 그때의 상황에 따라서도 차이가 있음을 고려해야 합니다. 특히 투자자가 펀드 결성 중이거나, 연말/연초, 3월 포트폴리오 기업들의 정기 주주총회 시즌, 여름 휴가 등의 시기엔 투자 진행이 느려질 수 있기에 스타트업은 투자 유치 시작 시점을 계획할 때 이를 반영해야 합니다.

대략적인 투자 절차별 소요 기간을 정리하자면 다음 도표와 같습니다.

04.PNG

만약 투자 검토 중인 투자자 모두가 중도 탈락을 통보한다면 빨리 새로운 투자자 후보를 찾아 처음부터 투자 절차를 다시 시작해야 하는데, 투자 유치 계획 시 그만큼의 여유 기간도 염두에 두어야 합니다.  스타트업이 적극적으로 투자 검토 과정에 협조하였음에도 관련 일정이 계속 연기되고 투자자의 의지도 약해 보인다면, 투자자의 공식적인 거절 통보가 없더라도 다른 투자자 후보를 찾을 필요가 있습니다.

전체 투자 절차의 소요 기간은 스타트업의 현금흐름 관리와 직결된 중요한 이슈입니다. 따라서 스타트업은 담당 투자자에게 투자사의 평균적인 소요 기간을 초기에 물어보고, 개별 소요 기간의 편차와 여러 가지 변수를 고려하여 가급적 넉넉하게 미리 투자 유치를 시작해야 합니다.

매쉬업벤처스 투자 절차

매쉬업벤처스의 경우에는 크게 투자 검토 미팅, Pre-IR, 창업자 PT 및 투심위, 계약 체결&납입의 네 단계로 절차가 진행됩니다.

투자 검토 미팅(사전 미팅)

투자 검토를 희망하는 스타트업은 심사역과의 1:1 캐주얼 미팅을 거쳐 담당 파트너와 추가 미팅을 진행합니다. 투자 검토 미팅에서는 해결하고자 하는 문제, 팀의 역량, 창업 배경 등을 중심으로 이야기를 나누며, 좀 더 시간을 두고 지켜봐야겠다고 판단하는 경우가 아니라면 보통 2~3주의 기간이 소요됩니다.

Pre-IR

창업자의 참석 없이 내부적으로 스타트업을 검토하는 단계입니다. 담당 심사역과 파트너가 팀을 이루어 Pre-IR을 진행하며, 이 과정을 통해 창업자는 불필요한 시간 낭비를 줄이고 투심위원들은 팀과 아이템에 대한 이해도를 높일 수 있습니다. 매쉬업벤처스는 투자자 또한 창업자 PT에 앞서 철저히 사전 준비를 하며 창업자에 대한 존중을 실천하고자 합니다. Pre-IR을 통과한 기업에게는 투심위원들의 피드백을 전달해 창업자의 PT 준비를 돕습니다.

창업자 PT 및 투심위

창업자가 투심위원을 대상으로 직접 발표를 진행합니다. 발표와 질의응답으로 구성된 창업자 PT 이후, 창업자는 빠지고 투자사 내부 관계자들만이 참석하여 최종 투자여부를 결정하는 투심위가 진행됩니다. 매쉬업벤처스는 IR 발표(IR 피칭), 파트너 PT와 같은 투자사 중심의 용어 대신 창업자 입장에서 이해하기 쉬운 ‘창업자 PT’라는 용어를 사용하고 있습니다.

계약 체결&납입

투심위에서 통과된 스타트업에게 투자 주요 조건을 정리한 텀시트를 전달합니다. 이후 자료 실사와 세부 조건 협의를 거쳐 최종 계약과 납입이 진행됩니다. 스타트업의 자금이 급한 경우에는 계약 이후 바로 다음날(수탁사 업무 처리에 최소 하루가 소요됨) 빠르게 납입을 진행하기도 합니다.

매쉬업벤처스는 IR 자료 없이도 문제 및 솔루션, 경쟁과 대체제 등 몇 가지 핵심 질문에 대한 답변만 작성하면 투자 검토를 신청할 수 있습니다. 초기 시장 검증에 집중해야 하는 상황에서 사업 계획을 발표용 자료 형태로 만드는 데 드는 시간을 줄여드리기 위함입니다. 매쉬업벤처스와 만나보고 싶은 창업자는 사업계획서 작성에 대한 부담 없이 투자 검토를 신청해 주세요.

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
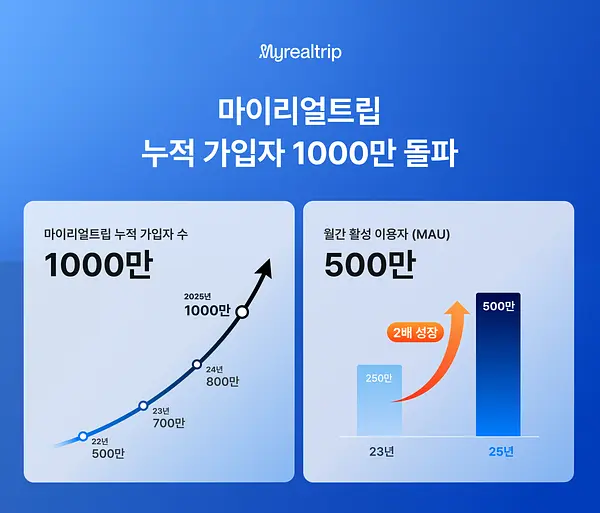
3
0
매쉬업벤처스

매쉬업벤처스

프로덕트 성장 전략 2: 초기 타겟 선정과 클러스터링을 통한 스케일업 전략

sk_02.png

이 글은 매쉬업벤처스 이승국 그로스파트너가 디캠프 그룹 오피스아워에서 발표한‘타겟 오디언스에 기반한 프로덕트 성장 전략의 일부 내용을 재구성하여 만들었습니다. 이승국 그로스파트너는 넥슨 게임 개발자로 첫 커리어를 시작해 한국에서 초기 스타트업을 시리즈 B 규모까지 성장시킨 경험 및 글로벌 매각 경험 등을 가지고 있습니다.

지난 글에서는 ‘타겟 오디언스 정의의 흔한 오류’에 대해 다뤄보았습니다. 오늘은 조금 더 구체적으로 초기 타겟을 찾는 방법과 세그먼트 선정 과정에 대해서 얘기해보겠습니다.

타겟 찾기, 생각보다 어렵지 않아요. 

구체적인 타겟을 정의하고, 타겟 중심의 시장 진입 전략(프로덕트 개발)을 세우기 위한 준비까지 되었다면, 이제 실제 타겟을 찾아야 합니다. 프로덕트의 첫 타겟은 어떻게 선정하면 좋을까요? 

타겟을 찾을 때는 가까운 곳부터 살펴보세요.

초기 프로덕트의 타겟을 정할 때는 첫 시작점을 잘 잡는 것이 중요합니다. 많은 경우 처음부터 큰 시장부터 먼저 진입하려고 하는데, 이런 큰 시장은 이미 경쟁이 치열하거나, 현실적으로 스타트업에게 기회가 열려있지 않는 등의 어려움이 있습니다. 따라서 처음에는 시장 규모가 작더라도 스타트업이 진입하기 쉬운 타겟으로 시작해 이를 기반으로 타겟을 점차 확장해 나가는 것이 중요합니다. 초기 프로덕트를 성장시킬 때 자주 사용한 타겟 선정 방법을 소개해보겠습니다.

Step 1. 처음 타겟을 정할 때는 작더라도 쉬운 시작점을 찾아보세요.

조금 엉성한 제품이라도 가치가 있다면 써보는 사람

초기 스타트업의 프로덕트는 엉성할 수밖에 없습니다. 따라서 제품 퀄리티가 조금 부족하더라도 가치가 있다면 사용해 볼 의향이 있는 사람을 찾아보는 게 좋아요. 이런 성향의 사람들은 스타트업이나 IT 분야에서 많이 찾을 수 있습니다. 스타트업의 비즈니스에서 스타트업이 좋은 타겟이 되는 이유이기도 하죠.

쉽게 접근할 수 있는 사람

지인이 살고 있는 동네나 학교 등을 초기 타겟으로 잡는 것도 좋은 방법입니다. 당근마켓이 판교에서, 페이스북이 하버드 대학교에서 시작했던 것처럼요. B2B 사업에서라면 창업자가 다녔던 전 직장도 좋은 후보겠죠.

내부 멤버 또는 창업자

초기 타겟으로 내부 멤버 또는 창업자를 활용하는 것도 추천하는 방법입니다. 개발에 참여하는 사람들이 사용자이기 때문에 만족스러운 프로덕트를 개발하는데 좋은 방법이에요. 다만, 타겟 확장 단계에서는 내부의 시선에서 벗어나 새로운 타겟의 시선으로 바꿔야 한다는 점은 잊지 말아야 할 부분입니다. 앞서 말한 인지적 공감이 필요한 시점이죠.

Step 2. 타겟을 확장할 때는 기존에 유입된 사용자 중에서 찾아보세요.

인접 타겟을 찾을 때는 이미 유입된 사용자들을 관찰하고 유사한 사용자끼리 모으는 ‘Bottom Up Clustering’ 방식을 활용할 것을 권합니다. 이 방법은 서비스를 만들 때 정해 놓은 초기 타겟 외에도 자연스럽게 유입되는 사용자가 있다는 점을 활용한 방법이에요.

인게이지먼트, 리텐션, 전환율 등의 활성도에 따라 이미 서비스에 열성적인 사용자를 만나보면 정해둔 타겟을 벗어나는 사용자들을 발견할 수 있는데요. 전편에서 언급했던 사용자 리서치(인터뷰) 방법을 활용하여 이들의 공통점을 묶어 분류하면 확장 가능성이 있는 타겟 군을 파악할 수 있습니다. 제대로 된 답을 얻기 위한 인터뷰 상세 노하우는 전편을 확인해보세요.

Bottom Up Clustering 방법 예시

일하는 사람들의 콘텐츠 플랫폼인 퍼블리는 퍼블리의 창업 멤버들이 초기 타겟이 되어 프로덕트를 만든 사례입니다. 당시 퍼블리의 창업 멤버들은 해외 이슈에 대한 심도있는 콘텐츠에 대한 갈증이 있었어요. 그래서 해외 광고제 관련 콘텐츠, 워렌 버핏 주주총회의 후기 등을 콘텐츠로 제작하기 시작했습니다. 하지만 유료 고객 백 단위 이후 성장세가 둔화되면서 다시 고민이 생겼습니다. 이 때 사용자 리서치를 통해서 주니어 마케터들이 많이 유입되고 있다는 사실을 발견하게 됩니다. 이들을 인접 타겟으로 확장했고, 기존 콘텐츠에 주니어 마케터들에게 필요한 직무 콘텐츠나 커리어 개발, 랜선 사수 등의 콘텐츠를 추가하면서 다시 성장세를 회복할 수 있었습니다.

타겟은 뾰족하게, 프로덕트는 유연하게

사용자 리서치를 하다 보면 고객별로 다양한 성향과 니즈를 발견하게 됩니다. 이를 기반으로 유사한 고객끼리 묶어서 구분한 것을 세그먼트(segment)라고 합니다. 사용자 리서치로 타겟을 구체화할수록 많은 세그먼트를 발견할 수 있지만, 모든 세그먼트를 타겟으로 고려할 순 없어요. 모두를 만족시키려고 하다가 아무도 만족시키지 못하게 되기 때문입니다. 세그먼테이션을 잘 활용하는 것도 중요합니다.

타겟 세그먼트는 선택과 집중이 중요합니다.

타겟 세그먼트 선정하기

그렇다고 한 개의 세그먼트에만 집중하기에는 위험 부담이 크기 때문에 가설을 가지고 2~3개 정도 선정하는 것도 좋습니다. 다만, 각 세그먼트의 점유율이 30~60%를 넘기기 전까지는 세그먼트를 늘려가면서 볼륨을 늘리기보다는 기존 타겟 세그먼트의 점유율을 높이는 것을 추천해요. 30~60%의 점유율에 도달하게 되면 같은 세그먼트에 속한 고객들이 ‘나와 비슷한 사람들은 다 저 제품을 쓰고 있네, 나도 한번 써야겠다’라는 생각이 들어 바이럴을 통해 고객들이 자연스럽게 유입될 가능성이 높아지기 때문입니다.

타겟 세그먼트 범위 좁히기

특정 세그먼트에서 점유율을 올리기 어려운 상황이라면 범위를 더 좁혀보는 것도 방법입니다. 예를 들어 3편에서 살펴봤던 인도네시아 가사 도우미 서비스가 ‘맞벌이 부부/3040/중산층/자카르타 거주/방 3개 이상/아이 1명 이상’의 세그먼트를 타겟으로 선정했다고 가정해 보겠습니다. 이 타겟으로 마케팅을 해보니 아이가 5살이 넘어가면 구매 전환이나 반응이 떨어져서 점유율이 더 오르지 않는 것을 발견했어요. 그렇다면 ‘5살 이내의 아이 1명 이상’을 조건으로 추가해서 범위를 더 좁힐 수 있습니다. 이런 식으로 타겟을 최대한 뾰족하게 정의한 다음 프로덕트 마케팅과 같은 액션을 타겟에 맞게 실행하는 것이 중요합니다.

유효한 타겟 확보를 위한 전략

어떤 타겟이든 고객이 많이 유입되면 좋다고 생각할 수 있지만, 유효한 타겟을 제대로 확보하기 위해서는 오히려 타겟 세그먼트와 동떨어진 고객은 유입되지 않도록 하는 것이 좋습니다. 유효한 타겟에 집중해야 마케팅 효과를 높일 수 있기 때문이죠. 특히 한국처럼 작은 시장에서는 이탈한 고객이 쌓이면 바이럴에 부정적인 영향을 주거나 타겟을 확장하는 단계에서 걸림돌이 될 수도 있습니다. 유효한 타겟을 잘 유입시키고 싶다면 웨이팅 리스트와 유사타겟 광고를 활용해 볼 것을 추천합니다.

웨이팅 리스트는 지역 중심의 사업(hyper-local)에서 가장 흔히 볼 수 있는 방식입니다. 지역을 확장하기 전에 대기자를 받고, 특정 지역에 사람들이 많이 모이면 알림을 보내서 한 번에 유입시킬 수 있게 되죠. B2B SaaS 에서도 많이 활용됩니다. 당장 만족시킬 수 있는 핵심 타겟 위주로 서비스를 오픈하고, 다른 타겟 세그먼트까지 만족시킬 수 있을만한 수준이 되면 그 때 새로운 타겟 세그먼트에 해당하는 고객에게 서비스를 열어주는 식으로요.유사타겟(Lookalike) 광고는 메타(Meta) 등 대부분의 광고 플랫폼을 통해 특정 타겟을 대상으로 광고를 집행하는 방법입니다. 기존에 프로덕트를 많이 쓰거나 충성심이 높은 고객에 대한 데이터를 광고 플랫폼에 보내어 광고 플랫폼이 여러 요소를 조합해서 비슷한 타겟을 찾아 프로덕트를 노출하는데요. 이때 유사타겟 광고로 들어온 신규 사용자들을 조사해 보면 확장할 인접 타겟에 대한 단서를 찾을 수 있습니다.

타겟에 따라 프로덕트를 유연하게 바꿔 보세요.

프로덕트를 성장시키기 위해서는 변화하는 타겟에 따라 프로덕트도 완전히 변화시키는 게 중요합니다. 마이너한 기능이나 작은 카테고리만 추가하는 것이 아니라 완전히 새로 시작한다는 생각으로 접근하는 것이죠. 

예를 들어 퍼블리에서 만든 커뮤니티 서비스 ‘커리어리’는 스타트업 PM에서 개발자로 타겟을 확장하면서 개발 Q&A, 부트 캠프 비교 등의 메인 서비스를 추가했어요. 또 일하는 사람들의 콘텐츠 플랫폼, 퍼블리의 경우 '커리어 개발을 원하는 직장인'에서 '직원 교육을 원하는 기업' 까지 타겟 확장을 고려하면서 기업 고객을 위한 권한 관리, 직원 사용량을 확인할 수 있는 대시보드 등 새로운 기능에 대한 수요를 확인하기도 했습니다.

‍

출처: 디캠프 뉴스레터 플랫폼(dcamp.kr/newsletter)

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
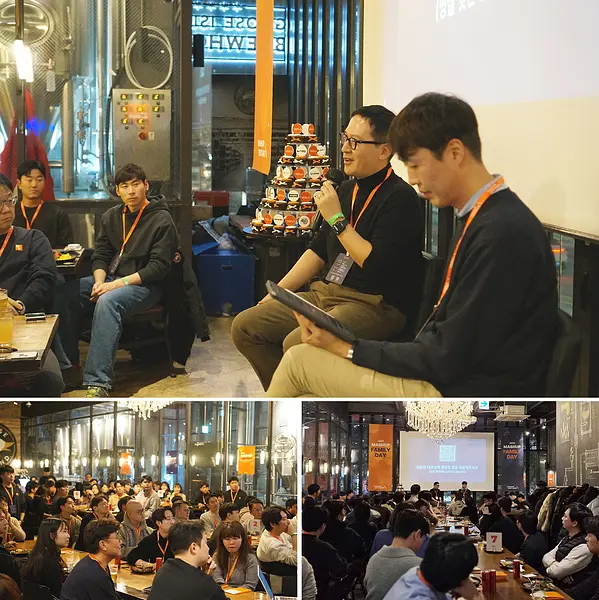
11
0
매쉬업벤처스

매쉬업벤처스

당신의 아이디어가 중요하지 않은 이유 (Believe the Unbelievable)

eunwoo_01.png안녕하세요. 매쉬업벤처스 박은우 파트너입니다. 스타트업 성공의 중요한 요소와 투자자가 집중해야 할 점은 종종 다를 수 있습니다. 특히 성공한 초기 투자는 지금 눈 앞에 보이는 것보다, 보이지 않는 것을 믿었던 경우가 더 많습니다. 여러분의 스타트업 경험은 어떤가요? 무엇이 가장 중요하다고 생각하시나요?

보이지 않는 것을 믿게 해준 스타트업, Beeble (Believe the Unbelievable) 창업팀의 사례를 통해 초기 스타트업 투자를 결정짓는 중요한 요소를 확인해 보세요.

스타트업의 성공에 가장 중요한 다섯가지 요소

세계 최초의 스타트업 인큐베이터인 Idealab의 설립자인 빌 그로스는 2015년 TED 무대에서 The single biggest reason why start-ups succeed 라는 주제로 강연을 진행한 바 있습니다.

tedstart.png(Youtube:https://www.youtube.com/watch?v=bNpx7gpSqbY)

빌 그로스에 따르면 스타트업의 성공에 가장 중요한 요소는 아이디어, 팀, 비즈니스 모델, 자금, 그리고 타이밍 입니다. 이 중에서도 가장 큰 영향을 미치는 것은 타이밍(42%)이며, 두 번째는 팀, 세번째는 아이디어 라고 합니다. 많은 사람들이 아이디어가 가장 중요할 것이라고 생각하는 것과는 사뭇 다른 결과 입니다.

저는 여기에 더해, 스타트업의 성공 요소에 대해 던지고 싶은 하나의 질문이 있습니다.

"좋은 투자를 하려면 무엇에 집중해야 할까요?"

Believe the Unbelievable

몇년 전, AI 기술로 창업을 하고 싶다며 젊은 개발자 한 명이 저를 찾아 왔습니다. 그 예비 창업자는 강남의 한 이자카야에서 열심히 구상 중인 사업 아이템을 설명했습니다. 훌륭한 기술력도 갖고 있었고, 재미난 아이디어를 가지고 있던 그는 저의 관심을 끌었고, 우리는 긍정적으로 투자 이야기를 진행하기로 했습니다.

투자가 진행되기까지 많은 일이 있었습니다. 그 중에서도 가장 압권은 세 번에 걸친 피봇팅이었습니다. 최초 미팅 후 법인을 설립하는 과정에서 사업 아이템이 한 차례 바뀌었고, 이에 법인명도 변경되었습니다. 투자 의사결정 과정 중에는 바뀐 아이템이 시장성이 없는 것 같다며 아이템을 다시 찾아보고 싶다는 창업팀의 말에 다소 당혹스럽기도 했습니다. 

하지만 결론적으로 저는 창업팀의 열정과 잠재력을 믿기로 하였습니다. 기존 아이템과는 전혀 동 떨어진 세 번째, 네 번째 아이템을 갖고 고민하던 창업팀에게 세 번째 아이템은 너무 팀과 안 어울린다는 조언을 드렸고, 결국 창업팀이 네 번째 아이템을 선정하며 투자 건을 주도하던 담당자로서는 한 숨을 돌리게 되었습니다.

이후에도 Product-Market-Fit과 Business Model을 찾는 과정에서 크고 작은 피봇팅이 있었고, 여러 시장에서, 다양한 제품을 출시하는 시도가 있었습니다. 그 결과 창업자와 오랜 동료들로 꾸려진 작지만 단단한 창업팀 Beeble은, 설립 2년 만에 글로벌 최고의 영화 제작사들과 VFX 스튜디오, 그리고 영상 제작 서비스들이 탐내는 회사가 되었고 미국 유수의 투자자로부터 약 475만불의 투자를 유치하며 성공적으로 시장에 안착하였습니다.

(TechCrunch:Beeble AI raises $4.75M to launch a virtual production platform for indie filmmakers)

Team, Team, Team

빌 그로스가 정의한 스타트업의 성공에 영향을 미치는 다섯가지 요소 중 유일하게 누적되는 요소는 무엇일까요?

잘못된 아이디어와 비즈니스 모델, 지나가버린 혹은 너무 빨랐던 사업 타이밍, 소진된 자금. 이 모든 것은 지나가면 의미가 퇴색됩니다. 그러나 팀의 역량은 사업이 성공하든, 실패하든 마치 근육처럼 지속적으로 쌓이게 됩니다.

투자자로서 저는 항상 좋은 사업에 투자하여 성공을 거두길 기대합니다. 그러나 개별 산업에 대한 전문가가 아닌 (혹은 전문가라 하더라도) 투자자로서 초기 스타트업의 사업계획서를 보고 빠르게 바뀌는 기술 트렌드와 변덕스러운 시장의 니즈를 읽어내는 것은 정말 어려운 일입니다. 이런 상황에서 가장 중요하고, 유일하게 믿을 수 있는 건 창업자의 과거, 현재, 그리고 미래, 즉 팀(Team) 입니다.

Beeble의 창업팀은 세 번의 피봇팅과 여러 번의 비즈니스 모델 변경을 겪었습니다. 과연 제가 투자 시점에 그들의 아이디어나 비즈니스모델을 판단할 수 있었을까요? 아니, 판단했다면 정확했을까요? 결국 더 중요하게 믿어야 하는 것은 당장 눈에 보이는 아이디어가 아니라, 보이지 않는 팀의 역량입니다. 마치 Beeble (Believe the Unbelievable) 팀의 이름처럼 말이죠.

창업자가 어떤 삶을 살아왔고, 어떤 회사를 만들어왔는지 듣고 나면 회사의 미래가 조금은 그려집니다. 과거 실패를 투명하게 공유하는 창업자는 같은 실수를 반복하지 않을 것이라는 믿음을 줍니다. 큰 성공을 거둔 경험이 있는 창업자가 여전히 겸손(Humble)하게 도전하는 모습은 새로운 사업에 대한 기대치를 높입니다. 젊고 똑똑하며 공격적인(Aggressive) 창업자가 자신의 잘못을 빠르게 인정하는 모습(Coachable) 은 꼭 함께하고 싶다는 마음을 들게 합니다.

투자 심사역은 멋진 사업 아이템과 비즈니스 모델보다, 멋진 팀을 만났을 때 늘 더 설레입니다. 멋진 창업자가 어떤 삶을 살아왔고, 어떻게 살고자 하는지, 그리고 어떤 회사를 만들어 왔고, 어떤 회사로 성장하고자 하는지를 듣고 나면 그제서야 창업자의 꿈이 심사역의 마음에도 새겨지게 됩니다.

Founder First, Founder Focused

매쉬업벤처스는 창업자에 집중하여 투자하는 초기 스타트업 전문 투자사입니다. 창업자를 가장 잘 이해하고 실질적인 조력을 위해, 파트너를 비롯하여 투자팀 전원이 창업 경험이 있는 분들로 구성되어 있습니다. 단순히 좋은 팀을 발굴하는데 그치지 않고, 좋은 팀과 함께 성장하기 위해 모든 구성원이 창업자에게 집중합니다.

앞으로 여러 기회를 통해 소개 드릴 매쉬업벤처스와 함께 하는 창업자들에게 많은 관심 부탁 드립니다. 그리고 앞으로 저희와 함께할 수 있는 멋진 창업자들과의 만남을 오늘도 기대합니다. 

매쉬업벤처스와 만나보고 싶은 창업자는 투자 검토를 신청해주세요.


Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기
18
0
매쉬업벤처스

매쉬업벤처스

프로덕트 성장 전략 1: 타깃 오디언스 정의의 흔한 오류

sk_240715.png

이 글은 매쉬업벤처스 이승국 그로스파트너가 디캠프 그룹 오피스아워에서 발표한‘타깃 오디언스에 기반한 프로덕트 성장 전략의 일부 내용을 재구성하여 만들었습니다. 이승국 그로스파트너는 넥슨 게임 개발자로 첫 커리어를 시작해 한국에서 초기 스타트업을 시리즈 B 규모까지 성장시킨 경험 및 글로벌 매각 경험 등을 가지고 있습니다.

이번 글에서는 프로덕트 개발시 자주 하는 실수와 타깃에 대한 이해를 높이는 방법에 대해서 얘기해보겠습니다.

프로덕트 개발에서 뛰어난 기능보다 더 중요한 것

아무리 뛰어난 프로덕트라도 고객이 원하는 가치와 연결되지 않는다면 고객이 찾지 않을 것입니다.  프로덕트가 결국 성공적으로 시장에 진입(Go to Market) 하기 위해서는 고객이 가장 중요한 요소일 수밖에 없습니다. 저는 10년 동안 두 스타트업의 CPO로 근무했습니다. 인도네시아에서 현지 기업과의 M&A를 통해 엑싯한 파이브잭(Five Jack)의 제품 개발을 주도했고 이후 퍼블리(Publy)에 합류해 개발자 커뮤니티 서비스인 ‘커리어리’와 채용 솔루션 ‘위하이어’ 프로덕트를 성공적으로 출시했습니다. 스타트업이 신규 서비스를 런칭하는 0 to 1 단계에서 타깃을 이해하는 과정은 필수적입니다. 그래야 프로덕트의 시행착오를 줄이고 빠르게 성장할 수 있어요. 

중요한 것은 솔루션이 아니라 고객 가치
프로덕트를 개발하다보면 고객을 위한 솔루션이 아니라 기능을 위한 솔루션에 매몰되는 경우가 많습니다. 인도네시아 스타트업 파이브잭에서 리드했던 ‘아이템쿠(itemku)’ 사례를 통해 자세히 살펴보겠습니다.

아이템쿠는 온라인 바우처와 게임 아이템 등을 거래할 수 있는 오픈 마켓 서비스입니다. 처음 아이템쿠를 개발할 때는 수개월을 투자해 검색, 장바구니, 셀러 대시보드 등 오픈 마켓에 있을만한 기능들은 모두 개발했어요. 거래할 수 있는 게임 종류도 다양했죠. 마케팅까지 공격적으로 했지만 월 거래 금액은 말 그대로 제로(0), 아무런 고객 반응을 얻지 못했습니다.

저는 아이템쿠가 실패한 원인이 고객 가치를 구체적으로 설정하지 않은 채 기능을 채우는 식으로 프로덕트를 개발했던 것이라고 판단했습니다. 게임 종류와 기능은 다양했지만, 고객이 원하는 상품이 아이템쿠에 있을 확률은 낮았어요. 그래서 아이템쿠를 다시 개발할 때는 방법을 바꿔서 당시 가장 인기가 많았던 ‘드래곤네스트’라는 게임 하나만 선정하고 기존 게임 커뮤니티에 올라온 셀러들의 글을 수동으로 모아서 거래 가능한 상품을 많이 채우는 데에 집중했습니다. 고객이 아이템쿠에 들어왔을 때 쉽게 구매할 수 있도록 웹페이지도 단순하게 재구성했죠. 그 결과, 별도의 광고 없이 100명 이상의 사용자들이 유입되었고, 유입된 사용자들이 남긴 피드백으로 프로덕트를 보완하며 성장시킬 수 있었답니다. 

구체적인 타깃을 설정하세요
이러한 문제가 발생하는 이유는 타깃을 구체적으로 정의하지 않았기 때문입니다. 타깃을 정해야 하는 것은 모두들 잘 알고 있지만, 대부분의 경우 단순히 ‘우리의 솔루션이 필요한 모든 사람’으로 정합니다. 위에서 소개한 아이템쿠 사례의 경우, 타깃을 ‘게임 아이템을 거래하고 싶은 사람’으로 정해버리면 고객이 누구인지 파악하기가 어렵습니다. 솔루션이 필요한 사람이 어떤 사람인지 구체적으로 정하는 게 중요합니다. 아이템쿠의 경우 ‘자카르타 서부 PC방에서 드래곤네스트를 플레이하는 1020’으로 구체적인 초기 타깃을 정의했어요. 

고객 중심의 프로덕트를 고민할 때 필요한 추상적 사고 2가지

이렇게 타깃이 아닌 기능에 매몰되는 실수가 발생하는 이유는 장기적 사고와 인지적 공감, 이 두 가지 추상적 사고가 부족했기 때문입니다. 추상적 사고라고 하니 어려울 것 같지만, 간단하게 말하면 현재보다는 미래, 나보다는 타인에 대해 생각해 보는겁니다.

-  장기적 사고: 쉬운 시장으로 진입해서 단계적으로 성장하기
시작 단계에서는 쉬운 시장을 목표로 하고 점차 성장하는 계획을 짜는 것이 좋습니다. 목표 시장에 도달하는 일이 멀게 느껴질 수 있지만, 현재 크게 성장한 많은 기업들도 처음에는 작은 시장에서 시작했어요. 쿠팡은 대학생을 대상으로 만든 소셜 커머스로, 당근마켓은 판교 직장인을 대상으로 만든 중고 거래 서비스로 시작했죠. B2B의 경우도 마찬가지입니다. 처음부터 대기업 고객을 타깃으로 하기보다, 스타트업을 먼저 공략해 볼 수 있어요. 피그마(Figma), 리툴(Retool), 구스토(Gusto) 등 글로벌 B2B 기업도 스타트업을 타깃으로 시작해서 성공한 사례입니다.

-  인지적 공감: 다른 사람의 입장에서 생각하기
인지적 공감이란 상대방의 관점에서 이해하고 생각하는 것을 말합니다. 일반적으로 우리가 생각하는 공감은 정서적 공감으로써 상대방이 느끼는 감정을 똑같이 느끼는 감정적 반응을 뜻한다면, 인지적 공감은 상대의 입장을 이해하는 논리적이고 해석적인 반응이라고 할 수 있죠. 

많은 프로덕트의 사례를 보면 창업자가 자신의 문제를 해결하고자 시작하는 경우가 많은데요. 이런 경우는 창업자 자신이 초기 타깃이기 때문에 타깃의 입장에 쉽게 공감할 수 있습니다. 하지만 다른 타깃으로 확장하는 단계가 되면 내가 아닌 다른 사람의 입장을 이해해야 해요. 이때 필요한 것이 인지적 공감입니다. 내가 아닌 타깃의 입장에 서서 어떤 상황에서 무엇이 불편한지, 왜 불편한지, 어떻게 해결이 가능한지 생각해 보는 거죠.

한편, 두 가지의 추상적 사고 방식 모두 결국에는 구체화하는 과정이 필요합니다. 그래야 모든 구성원들이 프로덕트의 타깃과 개발 방향을 이해할 수 있기 때문이에요. 따라서 추상적으로 사고한 내용은 숫자나 데이터로 확인해 보거나 사용자 인터뷰를 통해 깊게 알아보는 활동으로 구체화하는 것이 좋습니다.

‍

타깃을 제대로 이해하는 법: 사용자 인터뷰

타깃 오디언스를 정했다면 타깃을 이해하는 단계로 넘어가겠습니다. 앞서 타깃의 입장에서 생각하고 이해하려면 타인의 입장에서 생각하는 것, 즉 인지적 공감이 중요하다고 강조했는데요. 그래서 이 단계에서는 사용자 리서치를 많이 활용합니다. 사용자 리서치 방법 중 가장 좋은 방법은 ‘관찰’이에요. 하지만 관찰은 오랜 시간이 필요할뿐더러 관찰이 어려운 경우가 대부분이기 때문에 그 대안으로 인터뷰를 추천해요.

제대로 된 답을 얻기 위한 인터뷰 노하우

연구 질문과 인터뷰 질문을 구분해서 고민해 보세요.
알고 싶은 것을 인터뷰로 물어본다고 해서 늘 제대로 된 답을 얻을 수 있는 건 아닙니다. 인터뷰를 할 때는 리서치를 통해 알고 싶은 질문(연구 질문)과 알고 싶은 질문에 대한 답을 이끌어낼  질문(인터뷰 질문)을 나눠서 고민하는 것이 중요해요.

인터뷰이의 행동을 관찰할 수 있는 개방형 질문이 좋아요.
인터뷰 질문을 인터뷰이의 과거 행동을 파악할 수 있는 개방형(Open Ended Question) 질문으로 구성해 보세요. 개방형 질문으로 인터뷰를 구성하게 되면 질문자가 원하는 답변이 나오도록 하는 유도 질문을 방지할 수 있습니다. 무엇보다 말보다 행동이 인터뷰이의 솔직한 의도와 목적을 파악하는데 더 좋고, 믿을 수 있는 정보를 얻을 수 있어요. 

인터뷰 노하우 적용 예시
그 사례로 인도네시아 청소 서비스에서 인터뷰를 진행했던 경험을 얘기해보겠습니다. ‘사람들은 가사도우미를 고용할 때 신뢰를 얼마나 중요하게 생각할까?’에 대한 답을 알고 싶었죠. 이것이 바로 연구 질문입니다. 하지만, 이 질문을 그대로 물어보면 열에 아홉은 당연히 신뢰가 중요하다고 답할 거예요. 따라서 이를 직접적으로 묻기보다는 ‘인터뷰 질문’과 ‘개방형 질문’을 활용했습니다.

예를 들어, 가사 도우미를 어떻게 고용했는지, 해당 방법을 선택한 이유는 무엇인지를 물어보는 거죠. 인터뷰이가 친척 소개를 통해 가사도우미를 고용했고 그 이유가 '가까운 지인이 소개한 사람이라 믿을 수 있어서'라고 답했다면 우리는 인터뷰이가 신뢰를 중요하게 여긴다는 점을 확인할 수 있어요. 

타깃을 제대로 이해하기 위한 구체화 항목 7가지

타깃을 잘 이해하기 위해서는 타깃을 구체화하는 과정이 필요한데요. 타깃을 구체화하기 위한 7가지 항목을 제안합니다.

① 심리/성격/동기/믿음: 타깃의 행동에 영향을 끼치는 심리적, 성격적 요인.
② 인구통계학적 정보: 연령, 수입, 성별, 직업, 교육, 가족 규모와 같은 사회경제적인 요인
③ 문제와 기회: 타깃이 현재 겪고 있는 문제와 사업적으로 기회가 될 만한 상황.
④ 채널과 입소문: 타깃이 자주 보는 채널, 다른 사람들에게 영향력이 있는지, 또는 어떤 사람에게 영향을 잘 받는지
⑤ 행동 특성: 타깃이 자주 하는 행동적 특성
⑥ 솔루션과 사용빈도: 우리의 프로덕트가 제공하는 솔루션과 사용하는 빈도, 새로운 솔루션을 제공하면 타깃이 만족할 수 있을지에 대한 가설
⑦ 저항과 경쟁 서비스: 우리의 솔루션을 쓰지 않는 이유, 타깃이 고려하는 경쟁 서비스 여부

위 7가지 항목을 앞서 소개한 인도네시아 가사도우미 서비스 사례에 대입해 보겠습니다. 서비스의 타깃은 자카르타에 거주하며 5세 이하의 아이를 1명 이상 돌보는 맞벌이 3040 여성(②번 항목)이면서 커리어와 가족 모두 중요한, 아이의 성장 환경에 관심을 두고(①번 항목)있습니다. 타깃이 겪고 있는 문제는 가사도우미의 근태와 높은 가격이었는데요(③번 항목). 현재 2주에 한 번씩 대청소할 때마다 가사도우미 서비스를 사용하지만(⑥번 항목), 더 자주 사용하기에는 금액이 부담스럽고 경쟁 서비스의 할인 이벤트가 매력적으로 느껴질 때도 있습니다(⑦번 항목). 이 여성은 유용한 살림 방법이나 아이 교육정보를 얻기 위해 워킹맘 커뮤니티를 살펴보고 활동도 활발하게 해요(④,⑤번 항목). 

타깃이 훨씬 생생하게 그려지시나요? 이렇게 타깃을 구체화하면 타깃의 성향이나 세부적인 니즈를 활용해서 효과적으로 타깃에 닿을 수 있는 전략을 세울 수 있습니다. 예를 들어 금액을 부담스러워하는 타깃을 고려해 1만 원 정도에 세탁이나 다림질 등 간단한 집안일을 해결해 주는 파트타임 서비스를 기획해 볼 수도 있겠죠. 

타깃을 구체화했다면 대략적인 모수도 확인해 보세요.
타깃을 구체화한 다음에는 시장 규모와 점유율도 파악해 보세요. 타깃의 대략적인 모수를 측정하고 우리가 선정한 타깃이 전체 시장 중 어느 정도의 규모인지 확인해 보는 겁니다. 타깃 구체화 항목과 함께 참고하면 처음 목표로 선정한 시장에 계속 집중하는 것이 좋을지 또는 다른 시장으로 확장하는 것이 좋을지를 판단할 때 도움을 얻을 수 있습니다.

다음 글에서는 프로덕트의 첫 타깃을 설정하는 방법, 타깃 세그먼트에 기반한 성장 전략, 초기 프로덕트 개발시 가져야 할 유연한 사고방식 등에 대해서 이야기해보겠습니다.

‍

출처: 디캠프 뉴스레터 플랫폼(dcamp.kr/newsletter) 

Mashup Ventures

투자검토 신청 | 뉴스레터 구독 | 매쉬업벤처스 더 알아보기

15
0