CapitalEDGE

CapitalEDGE님의 아티클

CapitalEDGE

CapitalEDGE

망할 뻔한 스타트업에서 1인 기업 성공까지, 검로드의 반전 스토리

검로드(Gumroad)를 아시나요? 노션 템플릿이나 전자책 같은 디지털 창작물을 파는 크리에이터들이 애용하는 플랫폼입니다. 파트레온이나 엣시와 비슷하지만 디지털 콘텐츠에 특화되어 있고, 코딩 없이도 쉽게 사용할 수 있어서 크리에이터들 사이에서는 꽤 유명한 서비스입니다.

그런데 이 검로드, 사실 완전히 망할 뻔한 스타트업이었다는 걸 아시나요? 창업자 사힐 라빈지아는 2019년 ‘나는 왜 10억 달러 기업을 만들지 못했는가’라는 솔직한 블로그 글로 화제가 됐고, 이후에는 자신의 경험담을 담은 책 『미니멀리스트 창업가』로 베스트셀러 작가가 된 흥미로운 인물입니다.

오늘은 벤처 투자를 받고 잘나가다가 추가 투자에 실패한 후, 혼자 힘으로 다시 일으켜 세운 검로드의 놀라운 반전 스토리를 들려드리고자 합니다. 🎢

핀터레스트를 박차고 나온 19세 창업가

2012년, 핀터레스트 초기 직원으로 일하던 19살 사힐은 문득 이런 아이디어가 떠올랐습니다.

"크리에이터들이 자기 작업물을 직접 판매할 수 있는 플랫폼을 만들면 어떨까?"

그래서 사이드 프로젝트로 베타 사이트를 만들어 해커뉴스에 올렸는데, 첫날에 무려 5만 2천 명이 가입하는 폭발적인 반응을 얻었습니다.

2012년 비즈니스인사이더에 소개된 사힐 - '어린', '개발' ,'천재'는 실리콘밸리의 흥행 보증 수표

이 성과에 확신을 얻은 사힐은 핀터레스트를 과감히 그만두고 검로드에 올인했어요. 스톡옵션까지 포기하면서 말이죠. 19세 나이에 대학도 중퇴한 천재 개발자가 검증된 아이디어로 창업한다니, 실리콘밸리 투자자들이 줄을 설 수밖에 없었습니다.

결과는 대성공이었어요. 시드 투자 110만 달러에 이어 5개월 만에 시리즈A 700만 달러까지 유치하며 전형적인 스타트업 성공 스토리를 써내려갔습니다. 구글과 아마존을 발굴한 클라이너퍼킨슨, 페이팔 공동창업자 맥스 레프친, 그리고 실리콘밸리의 유명 엔젤 투자자인 론 콘웨이와 크리스 사카까지 투자자로 확보하며 승승장구하는 모습이었죠 ✨

그런데 갑자기 위기가 찾아왔다

하지만 검로드는 2014년 11월 최대 매출을 기록한 후 정체기를 겪게 됩니다. 펀드레이징을 앞두고 있던 검로드는 비상이 걸리게 되죠. 2015년 시리즈B 투자를 받으려고 했지만... 어떤 투자자도 관심을 보이지 않았습니다.

검로드의 2012 - 2015년 월 별 거래액 지표

이유는 간단했습니다. 벤처캐피탈들이 기대하는 월 20% 이상의 성장률을 달성하지 못한 것이죠. 게다가 한번 꺾인 성장 지표는 회복하기 어렵다는 게 스타트업계의 냉혹한 현실입니다.

6개월 동안 온갖 방법을 시도해봤지만 소용없었어요. 결국 2015년 10월, 직원 5명만 남기고 나머지를 모두 해고하는 대규모 구조조정을 단행했습니다. 절망적인 상황이었죠 😢

"크리에이터들을 포기할 수는 없다"

보통 이런 상황에서는 회사를 정리하고 새로 시작하는 게 일반적입니다. 하지만 사힐은 달랐어요. 검로드를 이용하는 크리에이터들이 매달 30억 원 이상의 수익을 올리고 있는데, 갑자기 플랫폼이 사라지면 이들의 생계가 막막해질 상황이었습니다.

그래서 선택한 길이 "어떻게든 흑자 달성하기"였어요.

2015년 당시 검로드의 재무 상황:

  • 월 순매출: 1억 원

  • 월 운영비: 4억 원 😱

검로드의 구조조정 전후 월간 지표 비교

이 구조를 완전히 바꿔야 했습니다. 사무실을 없애고 강제 리모트로 전환하며, 가능한 모든 비용을 삭감해서 월 운영비를 4천만 원까지 줄였어요. 실리콘밸리에서 개발자 2명 월급도 안 되는 금액이었습니다.

사힐은 좌절감에 빠져 실리콘밸리를 떠나 유타로 이주, 칩거에 들어갑니다. 그러면서 1년간은 혼자서 매일 코딩하고 고객 지원을 하며 버텼어요. 실리콘밸리의 스타트업 미디어에는 성공 스토리만 가득한데, 혼자서 실패한 사업을 떠안고 있는 상황... 정신적으로 정말 힘든 시간이었다고 회고합니다.

예상치 못한 기회: 투자자의 지분 매각 제안

2017년 11월, 뜻밖의 연락이 왔습니다. 지분을 가장 많이 보유한 투자사였던 클라이너퍼킨스에서 "우리 지분을 주당 1달러에 사실 생각 있으세요?"라고 물어본 것이죠.

투자사 입장에서는 이미 손실 처리한 지분을 헐값에 팔아서 세금 혜택이라도 받자는 계산이었어요. 하지만 사힐에게는 완전히 새로운 기회였습니다! 투자금 회수 압박 없이 진정한 1인 기업을 만들 수 있게 된 거니까요.

Kleiner Perkins 투자 감액 이후 지분 바이백에 대한 사힐의 트윗

이렇게 검로드는 '벤처 투자를 받은 스타트업'에서 '자체 자금으로 운영하는 1인 기업'으로 변신했습니다 🦋

놀라운 턴어라운드

코로나19로 디지털 콘텐츠 수요가 급증하면서 검로드도 함께 성장했어요. 사힐은 2019년부터 회사 실적을 트위터에 투명하게 공개하는 '빌드인퍼블릭' 방식으로도 주목받기 시작합니다.

2021년에는 크라우드펀딩으로 500만 달러를 조달하는 새로운 시도를 했습니다. 7,331명의 개인투자자가 참여했고, 매 분기 유튜브로 '공개 이사회'를 열어 투명한 경영을 보여주고 있어요. 2024년에는 모든 투자자에게 배당금까지 지급했다고 합니다 💰

그래서 실적은? 2016년 6월 월 매출 17만 6천 달러에서 2024년 5월 173만 7천 달러로 8년간 정확히 10배 성장을 달성했습니다.

새로운 패러다임: 미니멀리스트 창업가

사힐이 이 모든 경험을 통해 깨달은 것은 무엇일까요?

고객은 자신이 즐겨 이용하는 회사가 항상 더 커지기를 바라지는 않는다. 창업자가 얼마나 부자인지, 포브스가 선정한 ‘30세 이하 영향력 있는 30인’에 선정되었는지, 어떤 벤처캐피탈로부터 투자를 받았는지, 직원이 몇 명인지는 전혀 관심 없다. 고객이 바라는 것은 단 두 가지다. 제품이 계속 발전하고 내가 애용하는 사업이 오래 지속되는 것이다.

『미니멀리스트 창업가』6장. 성장과 균형의 조화

요즘 유행하는 1인 기업, 솔로프리너와 결은 비슷한 듯 하지만 미니멀리스트 창업가는 '무엇을 어떻게'라는 더욱 근본적인 질문에 대한 답입니다. 중요한 것은 단순히 혼자 일하는 것이 아닌, 건강하고 가치를 전하면서도 지속 가능한 비즈니스를 만드는 것이기 때문이죠.

미니멀리스트 창업가의 5가지 핵심 원칙

1. 수익성 우선주의 💰 투자 받아서 나중에 매각한다는 생각을 버리고, 처음부터 돈이 되는 비즈니스를 만드세요. 수익은 생존의 필수 조건입니다.

2. 커뮤니티 중심 접근 👥 "어떻게 도와드릴까요?" 같은 뻔한 질문 대신, 진심으로 관심을 갖고 관찰하며 진정성 있는 관계를 구축하세요.

3. 최소한으로 시작하기 🌱 꼭 필요한 것만 직접 만들고 나머지는 자동화하거나 외주를 활용하세요. 한 가지를 완벽하게 하는 것이 여러 가지를 대충 하는 것보다 낫습니다.

4. 첫 100명에 집중 🎯 사람들을 설득하려고 애쓰지 말고, 진짜 가치를 이해할 수 있는 사람들을 찾아 그들에게 집중하세요.

5. 진정성 있는 스토리텔링 💯 실패 경험까지 포함해서 솔직한 이야기를 공유하세요. 사람들은 브랜드가 아니라 '진짜 사람'에게 끌립니다.


AI 시대 창업을 위한 필독서, 『미니멀리스트 창업가』

사힐의 창업 철학과 실전 노하우를 담은 『미니멀리스트 창업가』가 드디어 국내에 출간됩니다!

유니콘을 쫓던 창업가에서 미니멀리스트 창업가로 변신하면서, 나는 또 하나의 새로운 현실을 받아들이는 과정이 필요했다. 이 책은 우리가 세계를 바꾸는 최고의 비즈니스 모델이라고 스스로에게 들려주는 신화를 해체하고, 어떻게 하면 각자가 속한 공동체가 더 부유하고, 건강하고, 행복해질 수 있는 비즈니스를 만들 수 있을지 그 진실을 탐구하는 이야기다.

『미니멀리스트 창업가』프롤로그

이 책은 적은 자본과 인력으로 시작해서 지속 가능하게 성장하는 전략을 8장에 걸쳐 체계적으로 소개합니다. 특히 GPT, 노코드, 자동화 도구들이 만든 '1인 창업 시대'에 바로 적용할 수 있는 실용적인 조언들이 가득합니다.

AI 시대의 창업은 더 이상 투자자들 눈치를 볼 필요가 없습니다. 소셜미디어로 고객에게 직접 도달하고, AI로 반복 업무를 줄이고, 빠르게 실험할 수 있는 환경이 모두 갖춰졌기 때문이죠. 이제 중요한 것은 외부 자금이 아니라 창업자의 철학과 선택입니다.

거대한 스케일을 꿈꾸기보다는 내가 직접 컨트롤할 수 있는 작고 탄탄한 비즈니스를 만들고 싶다면, 이 책이 완벽한 길잡이가 될 것입니다 🚀


『미니멀리스트 창업가』둘러보기

📗교보문고

📘예스24

📙알라딘
1
1
CapitalEDGE

CapitalEDGE

와이콤비네이터가 분기별 배치를 도입한 까닭은


YC.jpeg

격해지는 액셀러레이터 경쟁, 실리콘밸리도 예외는 아니다

오는 수요일과 목요일, 양 일간 실리콘밸리 대표 액셀러레이터인 와이콤비네이터의 2024년 여름 배치 (S24) 데모데이가 열립니다. 이번 배치 또한 지난번과 규모가 비슷한 약 250개 기업이 7월부터 3개월간 프로그램에 참여하였습니다. 그리고 이번 주부터는 프로그램의 대미를 장식하는 데모데이를 통해 대부분의 참여 기업들이 '데모데이 라운드'로 불리는 시드 펀딩에 본격 돌입할 예정입니다.

와이콤비네이터에 대한 위기설, 하향 평준화 설 등 매 배치마다 반복되는 레토릭이 있지만 그럼에도 독보적인 브랜드를 가진 와이콤비네이터의 명성은 여전한 모습입니다. 아직 데모데이를 시작하기도 전이지만 월드웨어 (World Ware), 테세우스 (Theseus), 다이오드 컴퓨터 (Diode Computers) 등 다수의 기업이 벤처캐피탈들을 줄 세우며 몰려드는 텀싯을 고르고 있다는 소식도 들립니다.

프로그램 진행이 한창이던 지난 8월 7일 와이콤비네이터는 새로운 공지사항을 하나 발표합니다. 바로 프로그램 사상 처음으로 가을 배치 프로그램을 시작한다는 것입니다. 와이콤비네이터는 2005년 출범 이후 20년간 1년에 2회, 여름 배치와 겨울 배치 형태의 프로그램을 진행해 왔습니다. 하지만 와이콤비네이터의 수장 개리 탠은 가을뿐 아니라 봄 배치 프로그램의 가능성도 언급하며 기대감을 높이고 있습니다. 사실상 프로그램이 연간 2회에서 분기마다 진행되는 상시 프로그램으로 전환되는 것입니다.


테크 + 벤처 + 투자 전문 비즈니스 뉴스레터 CapitalEDGE 입니다. 매주 실리콘밸리 뉴스의 속사정을 쉽게 풀어드립니다.

구독하기

뉴스레터를 구독하시면 매주 발행되는 WeeklyEDGE를 가장 먼저 받아보실 수 있습니다.

이번주 이메일 보기


어떤 의미인가?

첫 가을 배치는 지난 8월 27일까지 지원서를 접수했으며, 여름 배치의 데모데이가 끝난 직후인 바로 다음 주부터 시작되는 일정입니다. 현재 합격 팀들에게 이메일 공지가 속속 전달되고 있습니다.

와이콤비네이터 가을 배치 프로그램을 알리는 개리 탠의 트윗


우선 개리 탠은 프로그램 빈도를 높이는 가장 큰 이유를 배치 당 참여 기업 수를 분산시켜 프로그램의 몰입도를 높이는 전략으로 설명하고 있습니다. 현재 와이콤비네이터는 풀타임으로 참여하는 그룹 파트너가 14명, 그리고 데모데이 자문에만 집중하는 파트타임 파트너가 4명 정도로 이뤄져 있습니다. 매 배치마다 250개 내외의 기업이 참여하니 파트너 당 담당 기업이 16 - 20곳으로 여전히 적지 않은 수준입니다. 

와이콤비네이터가 내세우는 또 다른 이유는 '접근성'입니다. 전통적으로 와이콤비네이터의 데모데이는 겨울 배치가 끝나는 4월 초, 그리고 여름 배치가 끝나는 9월 말에 진행되는데 이는 벤처 투자가 가장 활발한 시즌과 맞닿아 있습니다. 하지만 스타트업은 연중 시점을 가리지 않고 탄생합니다. 창업의 사이클에서 보면 와이콤비네이터의 스케줄은 '펀딩'과 '투자자'에 맞춰져있던 것이 사실입니다.

1년 4회 분기 배치 시스템의 장점을 언급하는 와이콤비네이터 파트너 애론 엡스타인의 트윗

1년 4회 분기 배치 시스템의 장점을 언급하는 와이콤비네이터 파트너 애론 엡스타인의 트윗


와이콤비네이터 파트너들은 이번 결정으로 인해 더 이상 창업자들이 프로그램을 '기다릴' 필요가 없다는 점을 강조합니다. 분기 배치 시스템을 도입하면서 창업자는 언제든 지금 와이콤비네이터 지원에 대한 판단이 서면 한 두달 내에 지원서를 넣을 수 있게 되는 것입니다.


한 걸음 더 들어가 보면

창업자들이 더 이상 기다리지 않고 지원할 수 있도록 프로그램의 접근성을 높인다는 표현에는 현재 와이콤비네이터가 직면한 고민들도 포함되어 있습니다. 말인즉슨, 최근 들어 될성부른 스타트업들이 더 이상 와이콤비네이터만 고집하지 않고 다른 액셀러레이터를 선택하는 사례가 많아졌다는 이야기입니다.

실리콘밸리에서는 불과 2 - 3년 사이 세콰이어캐피탈, 안데르센호로위츠, NfX 등 유명 벤처캐피탈들이 액셀러레이터를 직접 론칭하며 와이콤비네이터에 맞불을 놓은 상황입니다. 또한 AI에 특화된 액셀러레이터인 AI Grant는 프로그램 시작 3년 만에 퍼플렉시티, 커서 등 AI 유니콘들을 배출하며 주목도가 크게 높아졌습니다. 상위 1% 스타트업에게 와이콤비네이터는 더 이상 필수가 아닌 상황이 되어버린 것이죠.

점점 인기를 얻고 있는 세콰이어캐피탈의 아크(Arc) 프로그램

점점 인기를 얻고 있는 세콰이어캐피탈의 아크(Arc) 프로그램


세콰이어캐피탈이 운영하는 아크(Arc) 프로그램은 우선 투자 금액이 와이콤비네이터보다 많습니다. 게다가 융단폭격이란 표현이 어울릴 정도로 다양한 클라우드 및 소프트웨어 크레딧까지 제공하며 초기 기업에게 어필하고 있습니다. 세콰이어라는 네임 밸류와 더불어 투자 규모와 각종 혜택, 게다가 10곳 내외의 소수로 운영되는 배치 규모를 고려하면 프로그램의 이점은 분명합니다.

와이콤비네이터가 가을 배치 프로그램을 알리며 참여 스타트업이 받게 될 각종 소프트웨어 크레딧을 함께 발표한 것은 우연이 아닙니다. 게다가 와이콤비네이터는 작년부터 AI 분야에 집중할 것이라고 강조하고 있지만 막상 해당 스타트업들에게는 프로그램의 매력도가 예전 같지 않다는 점이 커뮤니티들을 중심으로 퍼져나가는 상황입니다.

와이콤비네이터가 참여 스타트업에게 제공하는 각종 소프트웨어 이용 크레딧

와이콤비네이터가 참여 스타트업에게 제공하는 각종 소프트웨어 이용 크레딧


와이콤비네이터의 최근 결정은 실리콘밸리 액셀러레이터가 직면한 치열한 경쟁 상황을 잘 보여줍니다. 때문에 변화된 상황에 대응하기 위해 배치 규모를 줄이는 대신 빈도를 높여 프로그램의 집중도를 높이기로 한 것이죠. 흥미롭게도 AI 열풍이 와이콤비네이터가 20년 동안 유지해온 시스템을 변경할 만큼 초기 스타트업 생태계에 큰 영향을 미치고 있는 것입니다.


미국 진출 스타트업, 시사점은

실리콘밸리에서는 얼마 전까지만 해도 액셀러레이터가 스타트업에 여러모로 도움이 되는 프로그램이지만, 참여 여부가 스타트업의 성공과 반드시 직결되는 것은 아니라는 인식이 지배적이었습니다. 와이콤비네이터를 거치지 않고 유니콘 기업이 된 사례가 프로그램 출신 성공 사례보다 수십 배는 더 많았기 때문입니다.

하지만 최근 분위기는 달라졌습니다. 액셀러레이터 프로그램이 다양화되고 기업당 투자 금액도 증가하는 반면, 초기 단계의 시드 및 프리시드 펀드레이징 환경은 여전히 녹록지 않습니다. 이로 인해 유명 액셀러레이터 졸업과 같은 성과 없이는 투자자들에게 경쟁력을 어필하는 것이 점점 더 어려워지고 있습니다.

낯선 땅의 초기 스타트업이라면? -

낯선 땅의 초기 스타트업이라면? - "Attention is all you need."


매주 수많은 AI 스타트업이 등장하는 현 상황에서, 투자자들은 단순히 '팀'이나 '제품'만으로 회사를 평가하여 투자하는 것이 쉽지 않다고 하소연하고 있습니다. 이로 인해 투자 검토 과정에서도 유명 액셀러레이터 참가 여부와 그에 따른 다양한 부대 효과에 더 큰 비중을 두는 추세가 이어지는 것입니다.

미국으로 직행하려는 창업자라면 보다 전략적으로 움직일 필요가 있습니다. 초기 단계의 스타트업에게는 뛰어난 제품을 개발하는 것만큼이나 그 제품을 알릴 수 있는 기회를 확보하는 것이 중요합니다. 이런 맥락에서 와이콤비네이터와 같은 최상위 액셀러레이터가 제공하는 가치는 여전히 유효합니다. 수백, 수천 명의 청중과 한 번에 연결될 수 있는 무대를 제공하기 때문입니다.

실리콘밸리 액셀러레이터의 춘추전국시대가 시작된 지금, 이러한 상황을 현명하게 활용하는 전략이 어느 때보다 필요한 시점입니다.


6
0
CapitalEDGE

CapitalEDGE

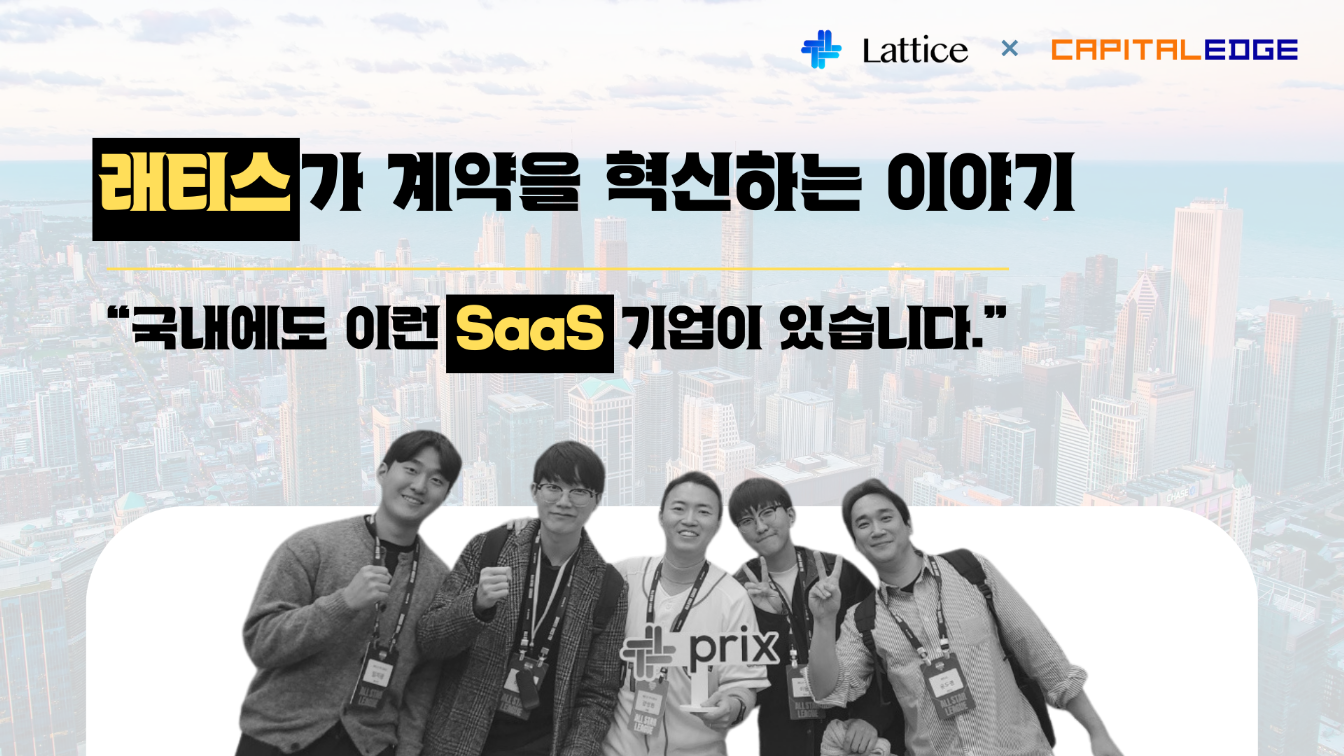
"국내에도 이런 SaaS 기업이 있습니다" [래티스]가 계약을 혁신하는 이야기

image.png

디스콰이엇에서도 열심히 활동하시는 래티스 강상원 대표님과 진행한 딥다이브 인터뷰입니다. 스타트업의 첫 고객 확보 전략, SaaS 커스터마이징 필요성, 그리고 펀드레이징까지, 강상원 대표님의 생생한 인사이트를 만나보시기 바랍니다!

한국은 엔터프라이즈 SaaS의 불모지입니다. 미국 시장에는 세일즈포스, 서비스나우, 워크데이 등 수십, 수백조 원의 시가총액을 인정받은 엔터프라이즈 SaaS 기업이 즐비하지만 국내에서는 대기업 계열사가 아니라면 시가총액 1조 원을 넘는 기업도 찾아보기 어렵습니다.  

래티스(Lattice)는 바로 이 엔터프라이즈 SaaS 분야에 도전하는 스타트업입니다. 아이템은 계약관리이구요. 김앤장 변호사 출신의 창업자로 유명세를 탄 강상원 대표가 2023년 4월 설립하였습니다. 올해 4월에는 설립 1년만에 20억 원 규모 프리시리즈A 라운드까지 마쳤습니다.

하지만  CapitalEDGE에서는 대표이사의 이력만큼이나 래티스만의 숨겨진 이야기가 궁금하였습니다. 3월부터 수차례 대표님을 만나며 알게된 창업 스토리부터 바텀업 엔터프라이즈 SaaS 영업의 꿀팁까지, 래티스의 인사이트 가득한 이야기를 만나보시기 바랍니다.


🔍 잠깐, 프릭스는요

Q. 어떤 서비스인가요?


프릭스(Prix)는 계약관리 B2B SaaS입니다. 다수 고객과 많은 볼륨의 복잡한 계약을, 생애 주기에 따라 체결 및 관리해야 하는 기업들이 프릭스의 주된 고객입니다. 단순히 전자계약 기능 외 더 많은 기능을 기대하는 고객분들을 타겟하고 있어요.


Q. 계약 관리가 무엇인가?


영업계약으로 예를 들면, 기업들은 계약을 주로 ‘견적 → 체결 → 이행 → 수금/지급 → 종료/갱신 + 종합(대시보드)’ 주기로 관리합니다. 프릭스는 이 과정의 각 단계에서 모두 유용하게 활용할 수 있는 솔루션이죠. 

기업들은 영업계약 외에도 HR / MOU / 매매계약 등 다양한 계약을 체결하기 때문에, 계약들을 효과적으로 분류하여 만기 및 갱신관리 하는 등의 기능을 제공합니다. 물론, 전자서명도 제공하고 있고요.

미국에서는 CLM (Contract Lifecycle Management)으로 불리는 산업이고, 한국에서는 CLM은 비교적 여러가지 의미로 불리고 있습니다.


🔍 창업 스토리

Q. 회사명 래티스와 서비스명 프릭스가 다른 점이 눈에 띕니다. 어떤 의미인가요?


래티스라는 사명은 제가 가장 존경하는 분인 찰리 멍거가 합리적으로 사유하기 위해 필요한 도구인 '격자틀 인식모형'서 착안하여 정하게 되었습니다. 저도 변호사이기에, 변호사이면서 사업가이기도 한 찰리 멍거로부터 많은 것을 배우고 있습니다. 동명의 투자 관련 블로그를 운영하다가 자연스럽게 사명이 되었습니다.

다만, '래티스'라는 단어는 한국에서 서비스하기에는 영문 스펠링이 길고, 해외에서 동명의 SaaS가 있기도 해서 서비스명은 다른 것으로 정하는게 낫다고 판단했습니다. 긍정적인 의미의 짧은 단어를 찾다보니 상(Prize)이라는 뜻의 Prix로 정하게 되었습니다. 다른 서비스도 지속적으로 출시할 예정이어서 사명과 서비스명이 다른 것이 더 자연스러울 것 같고요.


Q. 창업 이전 변호사로도 활동하셨고 사모펀드에서도 근무하셨죠. 창업과는 거리가 있는 직업들 아닌가요?


사실 창업 경험은 이번이 처음은 아니었는데요, 첫 직장인 김&장 법률사무소를 나와서 친한 동료와 법무법인 최선을 창업한 경험이 있습니다. 약 3년 정도 운영했었고, 현재도 좋은 성과를 거두고 있는 로펌입니다. 

어린 나이에 로펌을 창업한다는 것은 정말 다이나믹한 경험이었습니다. 신뢰를 세일즈 해야 하는 로펌 비즈니스의 특성 상 맨땅에서 시작했던 경험이 지금의 창업에도 큰 도움을 주었습니다. 

김앤장을 나와 법무법인을 공동 창업했던 강상원 변호사 (왼쪽 두번째)

김앤장을 나와 법무법인을 공동 창업했던 강상원 변호사 (왼쪽 두번째)

초반에는 동대문 상인회에도 다짜고짜 찾아가보고, 네트워킹 같은 것도 신경쓰고 했었는데요, 지나고 보니 대부분의 고객들을 지인들인 법조인들이 소개해준다는 것을 알게 되었고, 업무 자체에 집중해서 좋은 결과를 내서 지인들에게 좋은 평판을 얻는 것이 최고의 세일즈라는 것을 알게 되었습니다. 그들은 본인의 이름을 걸고 소개해주시는 것이었기에 절제되고 진중한 모습을 보여주기 위해 노력했습니다. 이후에는 기존 고객들이 고객을 소개해주면서 확장할 수 있었고요.

개인적으로 완전히 제가 모르는 영역에 저를 던져 놓고 맨 땅에서 배우는 방식을 선호합니다. 그 시간 동안 정말 힘들지만, 어떻게 하면 ‘내가 모르는 것이 무엇인지 모르는 상태’를 벗어날 수 있는지 빠르게 알 수 있고, 살아 있는 느낌을 가지게 하기 때문입니다. 


Q. 래티스 창업 과정도 궁금합니다. 창업이 먼저였나요 아님 아이디어를 구체화하면서 자연스럽게 창업으로 이어졌나요?


변호사 업무 당시 고객과의 계약 관리의 어려움을 크게 겪었기에 언젠가 이 아이템이 시장에 꼭 필요하다는 생각이 있었지만, 바로 이 아이템으로 창업을 해야겠다고 생각하고 창업을 하지는 않았습니다. 

제가 가장 자신 있는 'B2B' 영역에서, 가장 자신이 없는 'IT'에서 창업을 해야겠다는 정도로 생각하고 있었어요. 그리고는 아이템들을 나열했죠. IT에서 너무 멀었기 때문에 역설적으로 그 쪽으로 창업을 해서 IT도 제 도메인으로  가져가고 싶다는 생각도 있었습니다.

계약관리 외에도 M&A 플랫폼, 전문직 전용 채용 플랫폼 등 제가 어느 정도 도메인이 있는 분야에서 기회를 찾아 보았습니다. 그러다가 공동창업자인 이재하 CPO님과 함께 지금 아이템을 정했습니다.


Q. 공동창업자를 만난 스토리도 궁금합니다.


처음 창업을 할 때 스프링캠프에서 라운지 공간을 제공해주셨습니다. 이 곳에서 이재하 CPO를 처음 만나게 되었어요. 

라운지 멤버들간의 슬랙 커뮤니티에서 재하님의 자기 소개를 보고 먼저 연락드렸어요. 재하님은 비즈니스 마인드를 가진 개발자였고, 경영학과임에도 창업을 하기 위해 컴퓨터 공학을 부전공하고 독학으로 개발을 배워서 개발자가 된 배경에 끌렸습니다. 초기에 빠르게 아이디어를 검증하는 스타트업의 업무 방식과도 잘 맞을 것 같다고 생각했었습니다.

래티스 팀 (2023 디캠프 올스타전)

래티스 팀 (2023 디캠프 올스타전)

재하님은 현재 회사의 CPO를 맡으면서 사실상 CTO 역할도 하고 있는데, 보다 제품에 대한 고민을 더 많이 할 수 있도록 테크리드를 채용 중에 있습니다.

지금의 공동창업자를 만난 것이 인생에 손꼽는 행운입니다. 정말 강도 높게 일하면서 늘 보다 더 나은 자신의 모습을 찾는  이재하 CPO로부터 많이 배우고 의지하고 있습니다.


Q. 아이디어는 어떻게 검증하셨죠?


계약관리로 아이템을 정할 때 랜딩페이지를 1 - 2일 만에 만들고, 메타 광고를 돌려서 시장성이 있는지 검증을 먼저 했어요.

약 8일 정도 메타 광고를 돌려서 이름 / 회사 / 직책 / 전화번호 / 이메일이라는 높은 허들을 충족하는 리드를 약 30개 정도 얻을 수 있었고, 한 번 해볼만하다고 판단해서 MVP 개발에 착수했습니다.


💡 인터뷰 전문 보러가기

14
0
CapitalEDGE

CapitalEDGE

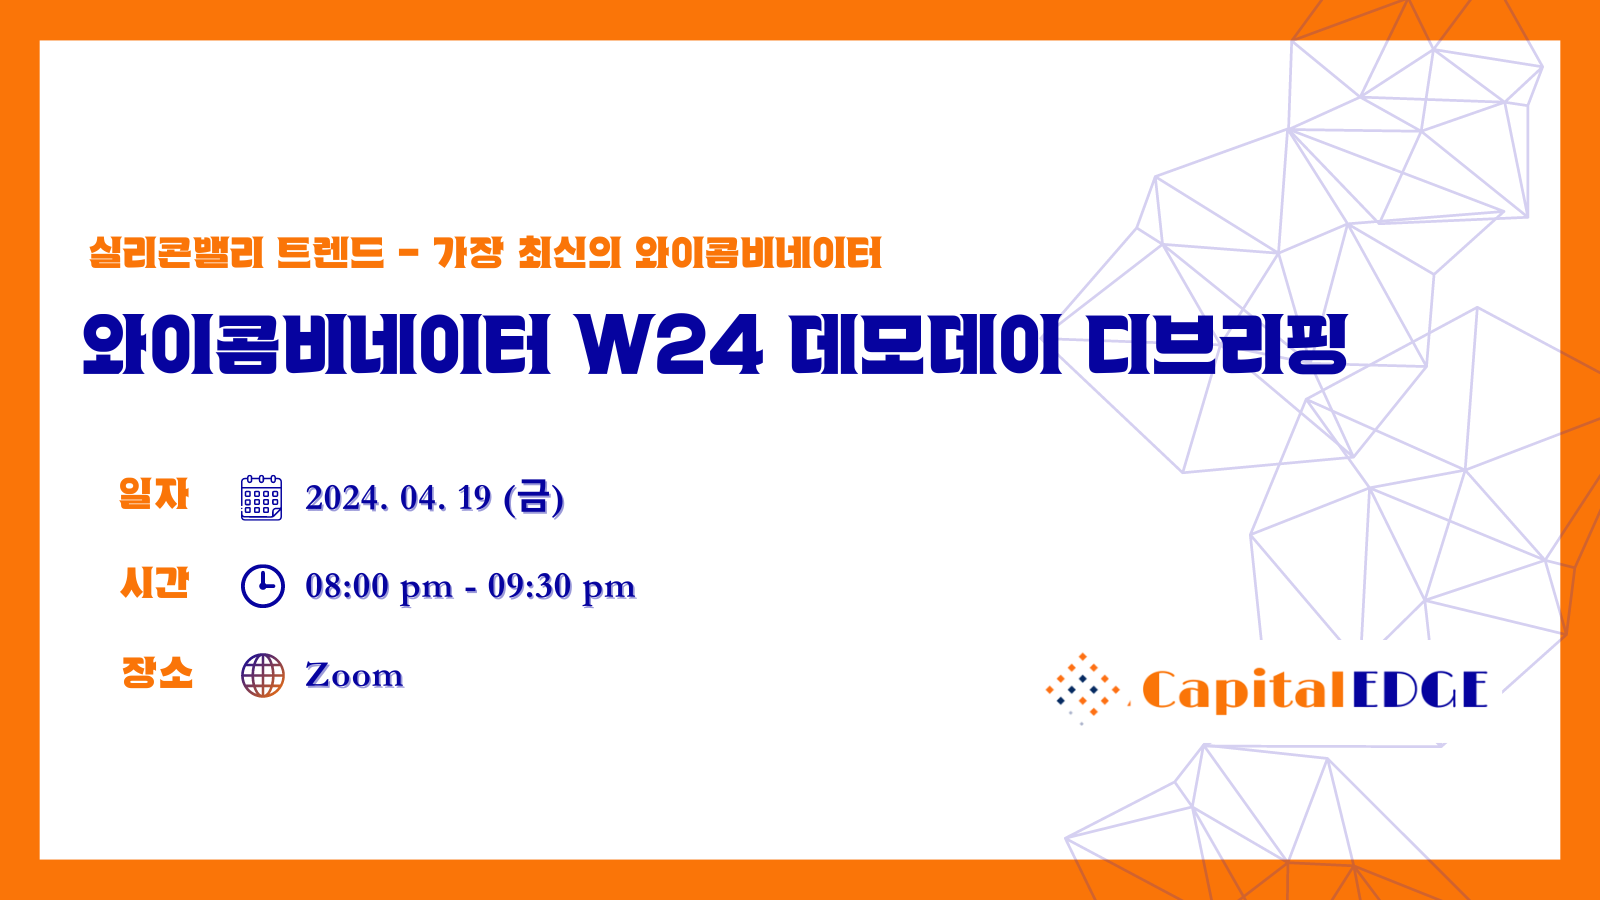
[웨비나] 가장 최신의 와이콤비네이터

안녕하세요, CapitalEDGE 뉴스레터를 발행하는 제이크입니다. 테크 + 벤처 + 투자에 대한 뉴스를 다루는 CapitalEDGE에서는 2022년부터 꾸준히 와이콤비네이터 데모데이에 투자자로 참여, 실리콘밸리 창업 트렌드에 대한 최신 인사이트를 다뤄오고 있습니다.

이번에도 뉴스레터 유료 구독자분들과 지난 주 진행된 와이콤비네이터 W24 데모데이에 대한 디브리핑 웨비나를 준비하였습니다. 오는 4월 19일, 현지 투자자가 직접 전하는 와이콤비네이터 트렌드 소식을 만나보시기 바랍니다. :)

YC_W24_Webinar.png

지난 주 발행한 YC 데모데이 관련 뉴스레터도 아래에서 확인하실 수 있습니다.

와이콤비네이터에 관심이 있는 분들이라면 참여하셔서 가장 최근의 YC 트렌드에 대한 인사이트를 얻어 가시기 바랍니다!

3
0
CapitalEDGE

CapitalEDGE

실리콘밸리 AI 투자 3대장 (VC 아님)

r310.png


테크 + 벤처 + 투자 전문 비즈니스 뉴스레터 CapitalEDGE 입니다. 매주 실리콘밸리 뉴스의 속사정을 쉽게 풀어드립니다.

구독하기

  • 이번 주에는 개인 브랜드를 발판삼아 공격적으로 AI 스타트업 관련 투자를 전개하는 실리콘밸리 큰 손들의 이야기를 다루어 보았습니다. 

  • CapitalEDGE에서 피치덱을 함께 읽고 토론하는 온라인 북클럽을 시작합니다. 실리콘밸리의 최신 투자 및 펀드레이징 트렌드를 이해하고 함께 성장하는 기회를 만나보시기 바랍니다. 


현존하는 가장 공격적인 AI 투자자들


지난 2월 15일, 설립된 지 2년도 채 되지 않은 샌프란시스코 소재 AI 코딩 소프트웨어 기업 Magic AI가 약 1,600억 원 ($117 million) 규모의 시리즈 B 펀드레이징을 발표하였습니다. 불과 1년 전인 2023년 2월 구글의 벤처캐피탈인 CapitalG의 리드로 약 300억 원을 조달하였는데 1년 만에 또다시 대규모 펀딩에 성공한 것입니다.

코파일럿을 넘어 일반인공지능을 장착한 코딩 동료를 구현하는 Magic AI


Magic AI는 대규모 컨텍스트 윈도우를 다루는 기술을 중심으로 500만 컨텍스트 윈도우를 가진 Long-term Memory Network (LTM Net) 아키텍처와 LTM-1 모델을 선보인 바 있습니다. 현재 대중적으로 사용되는 오픈AI의 GPT 4 터보와 앤트로픽의 클라우드 2.0의 컨텍스트 윈도우가 각각 12만과 20만 토큰에 불과한 점에 착안, 컨텍스트 윈도우를 대폭 늘려 고난도 코딩 업무에 접목하고 있는 기업이 바로 Magic AI 입니다.

Magic AI의 펀딩에서는 또 다른 흥미로운 점도 있습니다. 라운드를 리드한 투자자가 전통적인 벤처캐피탈이 아닌, 최근 공격적으로 AI 스타트업 투자에 나서고 있는 냇 프리드먼 (Nat Friedman)과 다니엘 그로스 (Daniel Gross)란 개인들이란 점입니다. 시리즈 B 라운드에 무려 $100 million을 집행하며 Magic에 대한 전폭적인 지지를 보낸 이들은 이미 시드 라운드부터 Magic AI의 모든 라운드에 참여하며 회사의 빠른 성장을 뒷받침하고 있습니다. 

Magic AI 투자 이유를 설명하는 냇 프리드먼의 트윗


실리콘밸리의 AI 스타트업 투자 지형이 변화하고 있습니다. 전통적인 벤처캐피탈들이 AI 버블을 경계하며 관련 투자에 소극적으로 접근하는 사이, 한 축에서는 구글, 엔비디아, 마이크로소프트와 같은 빅테크 기업들이, 다른 한 축에서는 냇 프리드만, 다니엘 그로스, 일라드 길, 샘 알트만과 같이 개인 브랜드를 내세운 투자자들이 공격적으로 AI 관련 스타트업 투자를 이끌고 있습니다. 특히 빠른 의사결정 속도와 대규모 자금력을 겸비한 개인 투자자들은 액셀러레이터 운영부터 수백억 원의 그로쓰 투자를 넘나들며 가장 활발하게 AI 관련 투자를 주도해나가는 중입니다. 


1대장: 냇 프리드먼과 다니엘 그로스

냇 프리드먼과 다니엘 그로스는 실리콘밸리에서 잔뼈가 굵은 창업가이자 투자자들입니다. 냇 프리드먼은 2011년 자신이 창업한 모바일 앱 개발 플랫폼 Xaramin을 2016년 마이크로소프트에 매각하며 회사에 합류, 이후 마이크로소프트에서 개발자 서비스 업무를 총괄하였으며, 2018년부터는 마이크로소프트가 8조 원에 인수한 깃허브(GitHub)의 CEO를 맡아 2021년까지 코파일럿 개발 업무를 진두지휘한 인물입니다.

냇 프리드먼과 함께 AI 투자를 전개하고 있는 다니엘 그로스는 18살이던 2010년 개인화 추천 서비스 Cue를 공동 창업, 2013년 애플에 매각하며 유명세를 얻은 엔지니어 출신 창업가입니다. 2017년 와이콤비네이터에서 AI 프로그램을 담당하기도 했던 다니엘은 2018년부터 자신이 설립한 액셀러레이터 Pioneer를 이끌고 있으며 피그마, 에어테이블, 리플링과 같은 유니콘 기업의 초기 투자자이고 합니다.

냇 프리드먼(왼쪽)과 다니엘 그로스

둘은 2021년부터 AI 투자를 위해 의기투합, 다양한 활동을 함께 전개하고 있습니다. 특히 얼마 전 3번째 배치 기업을 모집한 AI Grant 프로그램은 이미 Perplexity AI, Abstract AI와 같은 유명 기업들을 배출하며 와이콤비네이터를 제치고 AI 분야의 가장 영향력 있는 액셀러레이터 프로그램으로 명성을 얻고 있습니다.


AI Grant 첫번째 배치 기업 리스트

액셀러레이터 프로그램과 함께 별도의 AI 투자 펀드도 운용하고 있는 둘은 건 당 최소 $1 million에서 최대 $100 million 규모로 투자를 집행하고 있습니다. 최근까지 C2 Investments란 이름으로 1조 원 이상의 펀드를 모집한 것으로 알려진 둘은 이번 Magic AI 투자부터 자신들의 이니셜을 딴 NFDG Ventures란 이름을 사용하며 보다 공격적인 투자 집행을 예고하고 있습니다.

냇 프리드먼과 다니엘 그로스의 주요 AI 투자

  • Magic AI의 $100 million 시리즈 B 리드

  • Eleven Labs의 $80 million 시리즈 B 공동 리드

  • Perplexity AI의 $74 million 시리즈 B 참여

  • Assembly AI의 시리즈 A, B, C 참여

  • CoreWeave의 $221 million 시리즈 B 참여

  • Recraft의 $12 million 시리즈 A 참여


2대장: 일라드 길

하이 그로스 핸드북의 저자로 알려진 일라드 길 (Elad Gil)은 이미 에어비앤비, 코인베이스, 브렉스, 피그마, 스트라이프 등의 초기 투자자로 이름을 알린 창업가이자 투자자입니다. 현재는 실리콘밸리에서 가장 큰 규모의 솔로GP로 통하며 혼자서 2조 원이 넘는 자금을 운용하는 것으로도 유명합니다.

블로그와 팟캐스트 활동도 열심히 하며 다양한 인사이트를 대중에게 공개하고 있는 일라드 길은 챗GPT 등장 이후부터 적극적으로 AI 분야 투자에 뛰어든 투자자이기도 합니다. 특히 지난 12월에는 법률 정보 AI 기업으로 유명한 Harvey의 시리즈 B 라운드를 공동 리드하며 대규모 라운드에도 적극 뛰어드는 모습을 보이고 있습니다.

일라드 길(오른쪽)과 링크드인 공동창업자 리드 호프만

일라드는 2024년이 AI 어플리케이션 분야가 폭발적인 성장을 이루는 한 해가 될 것이라고 예측하고 있습니다. 챗GPT의 등장을 목격한 후 창업에 뛰어든 많은 스타트업들이 1 - 2년간의 스텔스 모드 개발을 끝내고 속속 개발 제품을 발표하는 시점이 도래했기 때문입니다.

“It takes a year or two to start something from the time you get that spark.”

Elad Gil

일라드 길이 제시하는 AI 확산 커브 (출처: 일라드 길 블로그)


일라드는 냇 프리드먼 및 다니엘 그로스가 참여하는 라운드에도 공동 투자자로 자주 등장하고 있습니다. 고성장 AI 어플리케이션 분야 스타트업에 투자한다는 점에서 모두가 유사한 투자 관점을 보유하고 있음을 알 수 있는 대목입니다.

일라드 길의 주요 AI 투자

  • Perplexity AI의 $74 million 시리즈 B 참여

  • Magic AI의 $100 million 시리즈 B 참여

  • Recraft의 $12 million 시리즈 A 참여

  • Harvey의 $80 million 시리즈 B 공동 리드

  • Mistral AI의 $400 million 시리즈 A 참여


3대장: 샘 알트만(과 그 가족들)

오픈AI의 공동 창업자이자 CEO인 샘 알트만은 오픈AI의 수장을 맡은 후 공개적으로 자신의 스타트업 투자에 대해서는 일절 언급하지 않고 있습니다. 자신이 관여하고 있는 다양한 펀드가 있고 오픈AI에서도 OpenAI Startup Fund를 운영하고 있다 보니 이해 상충 등을 고려, 직접 투자에 나서는 모습은 최대한 자제하고 있기 때문입니다. 

샘 알트만의 투자 유니버스 (출처: CB Insights)

그럼에도 불구, 지난주 공개된 레딧(Reddit)의 상장 관련 S-1 서류는 샘 알트만의 투자 기구 및 자금력에 대한 힌트를 제공하고 있습니다. 해당 서류에 따르면 레딧의 초기 투자자인 샘 알트만은 다양한 투자 기구들을 통해 총 8.7%의 레딧 지분은 보유한 것으로 드러났습니다. 만약 레딧이 현재 목표하는 7조 원 가치로 상장에 성공한다면 무려 5,800억 원에 달하는 지분 규모입니다.

해당 지분은 샘 알트만의 개인 투자 회사인 알트만 홀딩스, 형제인 맥스 알트만과 잭 알트만이 함께 운영하는 아폴로 프로젝트, 지인과 함께 운영하는 하이드라자인 캐피탈 (Hydrazine Capital)이 펀드 등을 통해 분산 소유하고 있는 것으로 공개되었습니다. 샘 알트만은 레딧, 스트라이프와 같은 기업의 초기 투자로 축적한 자산을 다시 스타트업에 재투자하며 거미줄 같은 네트워크를 꾸준히 확장하고 있는 것입니다. 

알트만 형제가 운영하는 아폴로 프로젝트 프로그램

아폴로 프로젝트나 하이드라자인 캐피탈의 경우 꾸준히 체계적으로 투자활동을 하는지에 대해서는 정확히 알려진 바가 없습니다. 공개된 투자 사례도 워낙 드물기도 하며 투자를 하더라도 보도자료에서 이름을 언급하지 않는 것으로 처리하기 때문입니다. 다만 최근 미시간 대학교에서 하이드라자인이 조성하는 4호 펀드에 $75 million을 출자한 것이 공개되면서 물밑에서는 조용히 투자를 집행하고 있는 것으로 짐작해 볼 수 있습니다.

아폴로 프로젝트의 주요 AI 투자

  • AirOps의 시드 라운드 참여

  • Async의 시드 라운드 참여

  • ExcepGe의 시드 라운드 참여

  • Shelpful의 시드 라운드 리드


AI 투자에서 앞서가는 방법


이들이 단지 유명세 만으로 투자 기회를 선점하는 것은 아닙니다. 오히려 다른 투자자에게서는 찾아보기 어려운 가치를 제공하고 극초기 투자에도 적극 나서며 뛰어난 창업자들이 가장 먼저 자신들을 찾아오도록 만드는 것이 이들의 핵심 투자 전략입니다.

냇 프리드먼과 다니엘 그로스가 운영하는 AI Grant 프로그램은 참여와 함께 마이크로소프트 Azure 크레딧 $350,000을 포함 총 $600,000에 달하는 각종 AI 프로그램 관련 소프트웨어 사용 크레딧을 제공합니다. 투자 또한 Uncapped SAFE 기준 $250,000 투자 또는 $25 million Cap 기준 $2.5 million 투자로 구분, 와이콤비네이터보다 경쟁력 있는 조건을 내세우고 있습니다.

최근 샘 알트만과 냇 프리드만, 다니엘 그로스가 참여한 것으로 알려진 Induced AI에 대한 투자는 이들의 투자 성향을 잘 드러냅니다. 브라우저 기반의 프로세스 자동화 툴을 개발, 궁극적으로 재피어(Zapier)를 대체하고자 하는 Induced AI 창업자들의 나이는 10대 후반에 불과합니다. 남다른 아이디어와 실행력만 보여준다면 창업자의 이력 정도는 전혀 개의치 않는 적극적인 투자 전략을 통해 미래의 샘 알트만 발굴에 적극 나서고 있는 것입니다.

이들의 공격적인 투자 전략이 AI 투자 버블을 조장하는 것이 아니냐는 비판도 있지만 당사자들은 전혀 개의치 않는 모습입니다. 벤처 투자에서는 모두가 주춤할 때 공격적인 베팅에 나서는 것만이 세기의 거래를 만들어 낼 수 있는 전략이라는 것을 누구보다 잘 알고 있는 인물들이기 때문입니다. 다년간 축적된 창업, 엔젤 투자 및 액셀러레이터 운영 경험을 무기로 AI 투자를 이끄는 이들의 다음 행보에 관심을 가져야 할 이유가 바로 여기에 있습니다.


CapitalEDGE에서 피치덱을 스터디하는 온라인 북클럽 1기 모집을 시작합니다.


CapitalEDGE 뉴스레터의 1등 콘텐츠 PitchEDGE에서 다룬 해외 스타트업의 피치덱을 읽고 생각을 공유하는 북클럽 - 이지만 책이 아닌 덱을 함께 보는 모임입니다. 실리콘밸리에서 벤처캐피탈리스트로 활동하고 있는 에디터가 직접 큐레이션한 피치덱과 세션을 만나보시기 바랍니다.


CapitalEDGE 북클럽 

https://www.thecapitaledge.com/community


7
4
CapitalEDGE

CapitalEDGE

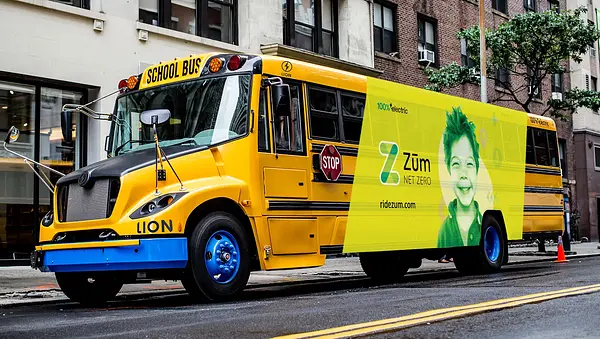
1,900억 원 펀딩에 성공한 스쿨버스 스타트업

GIC의 리드로 시리즈 E 펀딩을 마무리한 줌(Zūm)

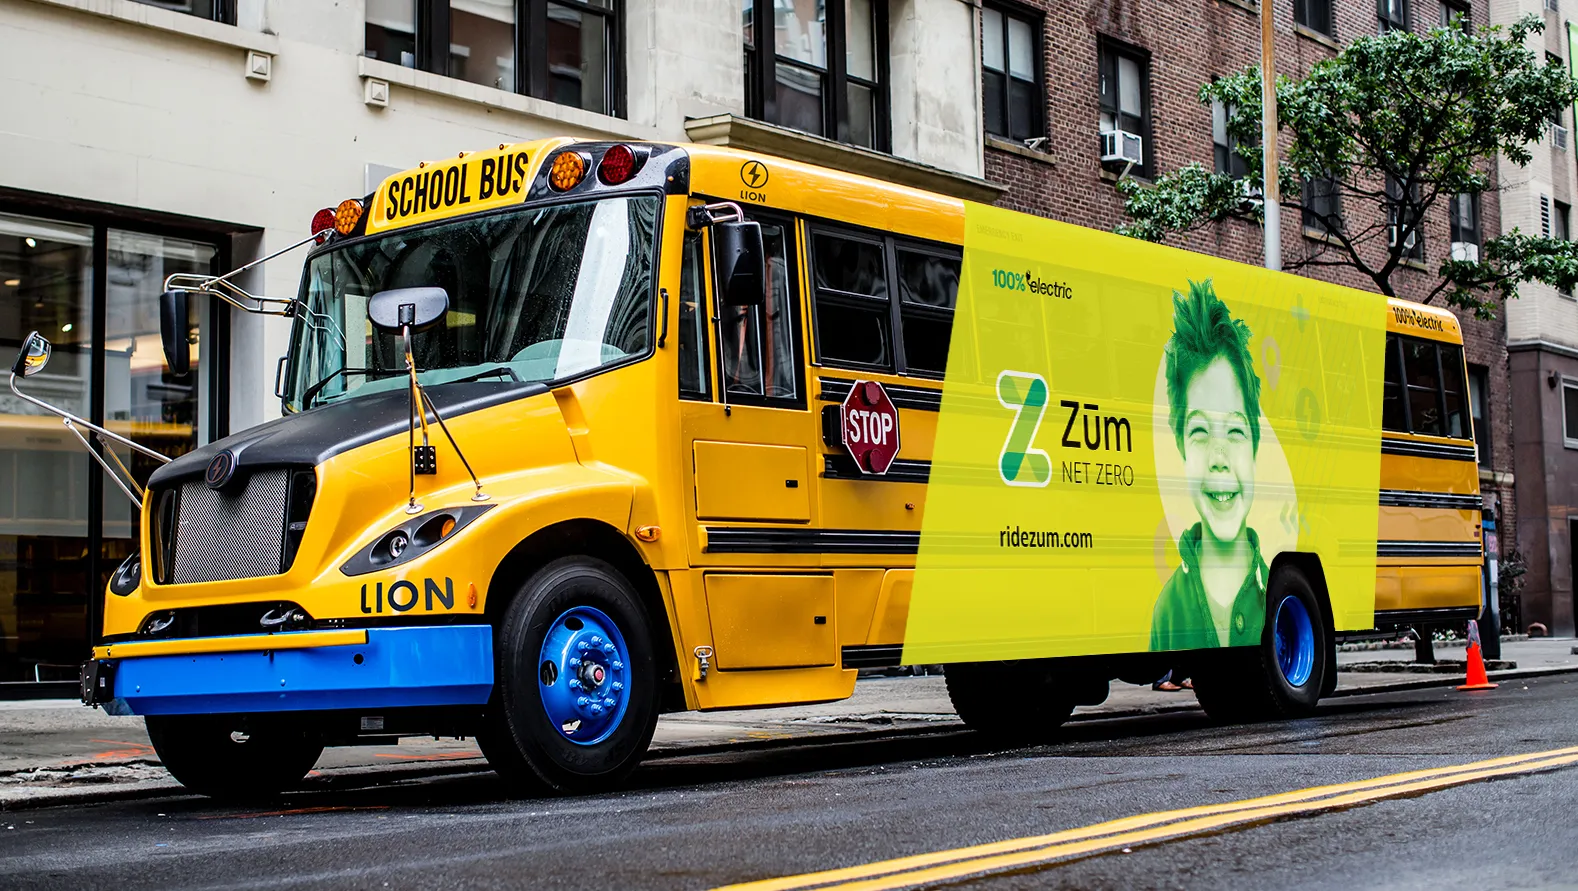
choice4-Zum_wrap.webp


안녕하세요,  테크 + 벤처 + 투자 전문 비즈니스 뉴스레터 CapitalEDGE 입니다. 실리콘밸리 뉴스의 속 이야기가 궁금하다면 매주 구독 추천드립니다.

구독하기

  • 이번 주에는 스쿨버스 시장에 뛰어든 스타트업 Zum의 이야기를 다뤄보았습니다. 

  • Zum의 창업자 리투 나라얀은 왜 회사의 뿌리와도 같은 자녀 통학을 위한 우버 서비스를 버리고 스쿨버스 시장에 뛰어들었을까요? 


미국의 상징, 스쿨버스

미국 워싱턴에 위치한 스미스소니언 박물관에 가면 미국의 역사에서 스쿨버스가 가진 상징성에 대한 상세한 설명을 만날 수 있습니다. 일례로 스파이더맨과 같은 영화에서 늘 볼 수 있는 노란색 바탕에 검은 무늬가 그려진 스쿨버스는 무려 85년 전인 1939년 미 전역에서 '내셔널 스쿨버스 글로시 옐로우'란 색상으로 표준이 정해진 디자인입니다. 

미국의 상징과도 같은 스쿨버스

미국에서 스쿨버스는 단순한 교통수단을 넘어서는 특별한 의미를 지니고 있습니다. 비록 미국의 교육 시스템이 완벽하지 않을 수 있지만, 평등한 교육 기회 제공과 사회적 통합이라는 핵심 가치는 스쿨버스와 관련된 다양한 법적 발전 과정 속에서도 잘 드러납니다. 

  • 스쿨버스는 미국 교육의 평등한 접근성을 상징합니다. 넓은 국토와 다양한 지리적 조건을 가진 미국에서 모든 학생들이 학교에 안전하게 도착할 수 있도록 하는 것이 중요했으며, 스쿨버스는 이러한 목적을 실현하는 데 핵심적인 역할을 맡아왔습니다. 

  • 스쿨버스가 통합의 상징이 된 가장 중요한 계기는 1954년 미국 대법원의 '브라운 대 교육위원회' 판결입니다. 이 판결은 인종에 따른 공립학교의 분리 교육이 헌법에 위배된다고 선언한 내용인데, 이는 흑인 민권 운동이 발발한 1955년보다도 앞선 시점입니다.

  • 스쿨버스는 '어린이 안전'에 대한 미국 사회의 높은 관심을 보여주는 척도이기도 합니다. 차체 제작부터 법으로 가장 엄격한 규정을 제정하고 있는 탓에 미국의 스쿨버스는 대형 트럭이나 장갑차의 프레임을 채택하고 있으며, 열차와 충돌하더라도 찌그러지지 않고 튕겨나가는 강성을 가지고 있습니다. 

미국 사회에서 스쿨버스가 가지고 있는 의미와 상징성이 크다는 것은 그만큼 관련 산업이 보수적이며 전통과 안정성에 방점을 두고 있다는 의미입니다. 그런데 이 스쿨버스 시장에 도전장을 낸 스타트업이 있습니다. 바로 지난주 싱가폴 국부펀드 GIC의 리드로 1,900억 원 ($140 million) 규모의 시리즈 E 라운드를 마무리한 실리콘밸리 스타트업 줌(Zūm)입니다.


어린이 통학의 우버가 스쿨버스 시장에 뛰어든 까닭

2015년 설립된 Zūm의 창업자 리투 나라얀 (Ritu Narayan)은 자신의 문제에서 출발해 창업에 뛰어든 전형적인 사례입니다. 스탠포드 경영대학원 진학 전 이베이에서 근무하며 맞벌이 부부가 아이들의 픽업 및 과외활동에 데려가기 위한 믿을 만한 서비스가 전무하다는 점에 착안, 1년간의 준비 과정을 거쳐 안전하고 신뢰할 수 있는 어린이 전용 운송 서비스를 시작한 것입니다.

사업 초기에는 문자 그대로 '아이들을 위한 우버' 서비스를 제공한 Zūm

실리콘밸리 베이 지역은 보통 오후 2시가 넘어가면 교통 체증이 시작됩니다. 학교가 2 - 3시면 끝나기 때문에 아이들을 픽업해 집에 데려가거나 다양한 과외 활동에 보내고자 하는 많은 부모들이 오전 6시 출근 - 오후 2시 퇴근과 같은 유연 근무를 선택하기 때문입니다. 어떻게 보면 한국에서도 많이 알려진 아이 돌봄 서비스가 통학 서비스로 옮겨온 형태입니다.

믿을만한 라이더를 섭외하고 신규 고객을 유치하면서 한 땀 한 땀 사업을 키워온 나라얀은 '누구나 알지만 아무도 도전하지 않던 문제'에 과감하게 뛰어든 비전과 실행력을 인정받아 꾸준히 투자 유치에 성공하며 규모를 키울 수 있었습니다. 2017년에는 세콰이어캐피탈이 시리즈 A 투자자로 참여하였으며, 2018년에는 스파크캐피탈이 시리즈 B 라운드를 리드하였습니다. 

Zūm의 시리즈 A - D 라운드 주요 투자자들

문제는 특정 버티컬을 공략하는 마켓플레이스 기업으로는 성장의 한계가 명확했다는 점입니다. 서비스의 특성상 꾸준히 한 단계씩 성장은 하지만 벤처투자자들이 기대하는 폭발적인 성장은 애초에 기대하기 어려웠습니다. 게다가 Zūm이 제공하는 프라이빗 라이더 서비스는 아무리 원가를 낮춰도 해당 서비스에 지갑을 열 수 있는 일부 부유층을 위한 서비스에 머무를 수밖에 없었습니다.

2018년부터 학교가 운영하는 스쿨버스 시스템을 통해 일부 구간에 대한 계약을 수행해오던 Zūm은 결국 고객들이 직접 Zūm 택시를 불러 자녀들을 이동시키는 우버형 모델을 버리고 학교의 스쿨버스 시스템이 촘촘하게 담당하기 어려운 소규모 라우트를 가져가는 방식으로 스쿨버스 운영 서비스에 본격 뛰어들게 됩니다. 

This Startup Is Reinventing the Yellow School Bus | Entrepreneur

스쿨버스계의 우버, Zum을 창업한 인도 여성 리투 나라얀


한 걸음 더 들어가 보면

전에 없던 서비스를 시장에 내놓는 것은 매우 어려운 과제입니다. 특히, 학부모, 학교, 라이더와 같이 서로 다른 이해관계를 가진 참여자들을 모두 만족시켜야 하는 상황에서, 구매하는 사람(학부모)과 실제 이용하는 사람(자녀)이 다른 서비스를 운영한다는 점은 상당한 고차방정식을 푸는 것과 다름없습니다.

반면 이미 50년 이상의 역사를 지닌 스쿨버스 산업에 진출한다는 것은 서비스를 뾰족하게 만들고 차별화된 기능들을 무기로 고객을 설득할 수 있다면 해 볼 만한 도전이었습니다. 마치 버스 운행 사업이 자리를 잡은 상황에서 마을버스 서비스가 손쉽게 틈새 노선을 노리며 등장할 수 있는 것처럼 말입니다.

미국 1위 스쿨버스 운행 사업자 퍼스트 스튜던트 (First Student)

미국의 1등 스쿨버스 운행 사업자는 퍼스트 스튜던트 (First Student)입니다. 미국 전역에 걸쳐 서비스를 제공하며 수천 개의 학교와 계약을 맺고 있습니다. 보유하고 있는 버스의 규모만 4만 4천 대에 달하는 퍼스트 스튜던트의 연간 매출은 10조 원을 넘어서는 것으로 추산됩니다. 2021년 사모펀드인 EQT 인프라가 약 6조 원 ($4.6 billion)에 경영권을 인수한 바 있습니다.

EQT Infrastructure Closes Acquisition of First Student and First Transit

Zūm이 운행하는 버스가 총 4천 대 남짓이니 아직 퍼스트 스튜던트의 10분의 1에도 미치지 못하는 규모입니다. 하지만 이번 GIC의 라운드에서 회사는 1.8조 원 ($1.3 billion)의 기업가치를 인정받았습니다. 경쟁사 대비 빠른 성장성과 전기버스 도입 및 앱을 통한 실시간 트래킹 등 기술 혁신성을 인정받은 결과입니다. 특히 신규 업체임에도 불구, 최근 여러 카운티의 스쿨버스 운행 입찰에서 높은 승률을 기록해 온 점 또한 십분 반영된 결과입니다.

2021년 샌프란시스코 지역 스쿨버스 운행 입찰을 따낸 Zūm

반면 빠른 시장 확장으로 인한 성장통도 겪고 있습니다. 2023년 8월 볼티모어 호와드 카운티 지역에서 새롭게 사업자로 선정된 Zūm이 운전자를 제때 모집하지 못해 학기 시작에도 불구 스쿨버스 운행이 원활하지 못하자 미국 전역에 뉴스가 전해지며 별점 테러를 당하기도 하였습니다. Zūm은 이미 여러 차례 학교 측에 우려를 전했다며 억울하다는 입장이지만 성난 학부모들은 오히려 미리 대체인력을 준비하지 못한 Zūm을 비난하는 상황입니다.


The Hard Thing about Hard Things 

2017년 처음 만났던 리투 나라얀은 전형적인 고객 밀착형 창업자였습니다. 자신의 주변에서 문제를 발견하고, 자신과 똑같은 문제를 경험했던 고객들의 정성이 담긴 리뷰에 감동하고, 고객 한 명 한 명의 문제를 해결하면서 가장 보람을 느낀다고 자신의 창업 경험담을 소개하기도 하였습니다. 

그러던 나라얀이 이제는 각 지역 교육 위원회를 찾아다니며 수백억 원의 계약을 수주하기 위해 공격적인 입찰도 마다하지 않는 전사로 변신하였습니다. 나라얀 또한 인터뷰에서 회사의 뿌리이자 레거시와도 같은 자녀들을 위한 우버 서비스를 전면 중단하고 스쿨버스 사업에 집중하는 것이 창업 기간을 통틀어 가장 어려운 의사결정이었다고 이야기합니다.

Zūm 창업자 리투 나라얀

그럼에도 불구하고 회사가 피벗을 결정한 이유는, 바로 수 백 명이 근무하는 조직으로 성장한 Zūm이 언젠가는 자신이 사업 초기 가졌던 비전과 목표 이상으로 성장해야 한다는 방향성이 더 중요했기 때문이라고 언급합니다.  

Zūm은 여전히 북미 스쿨버스 시장의 95% 이상이 잠재 기회라며 여전히 Day 1 정신을 새기고 있습니다. 사업 모델을 적시에 변경한 덕분에 2021년 소프트뱅크 비전펀드에 이어 2024년 GIC의 대형 투자도 유치할 수 있었습니다. 과연 Zūm의 다음 여정은 어떤 모습일지 기대가 되는 대목입니다.


본 글은 실리콘밸리 뉴스의 행간을 읽어주는 주간 비즈니스 뉴스레터 CapitalEDGE의 2월 1주 차 WeeklyEDGE 에 수록된 내용입니다. 아래 링크를 통해 뉴스레터를 구독하시면 매주 발행되는 WeeklyEDGE를 가장 빠르게 받아보실 수 있습니다.

구독하기

4
0
CapitalEDGE

CapitalEDGE

1조 원 소프트웨어 기업 룸(Loom)을 만든 순간들

제품 주도 성장의 유효성을 증명한 룸(Loom)

Welcoming Loom to the Atlassian team - Work Life by Atlassian

안녕하세요, 매 주 글로벌 테크산업과 자본시장의 접점에 대한 이야기를 쓰는 뉴스레터 CapitalEDGE 입니다. 

  • 지난 주 지라(Jira)로 유명한 아틀라시안이 비디오 메세징 기업 룸(Loom) 인수를 발표하였습니다.

  • '비동기', '협업', '영상'을 매개로 인기를 끌었던 룸은 약 1.3조 원의 기업가치를 인정받았습니다.

  • 룸의 성장을 이끈 순간부터 첫 벤처투자자의 이야기까지, 룸에 대한 다양한 이야기를 다루어 보았습니다.

  • 뉴스레터 전문 보러가기

💥구독하기💥

지난주 협업 툴 지라(Jira)로 유명한 아틀라시안이 비디오 기반 비동기 협업 소프트웨어의 강자 룸(Loom)을 약 1.3조 원 ($975 million)에 인수한다고 발표하였습니다. 인수자금의 90% 이상이 현금으로 진행되는 이번 거래는 벤처 혹한기에도 고객들이 열광하는 소프트웨어는 절대 실패하지 않는다는 원칙을 다시금 확인한 사례입니다.

프리젠테이션에 손쉽게 비디오를 삽입할 수 있도록 도와주는 서비스 Loom

룸(Loom)은 2010년 이후 등장하기 시작한 Web 2.0 기반 생산성 도구 중 주목받던 차세대 기업 중 한 곳이었습니다. 특히 슬랙, 노션, 줌과 같은 서비스가 필수 협업툴의 첫번째 레이어를 형성하였다면, 피그마(Figma), 룸(Loom), 닥센드(Docsend)와 같은 소프트웨어는 각각 디자인, 비디오, 문서공유와 같은 특정 버티컬에 집중하며 '안 써본 사람은 있어도 한 번만 쓰는 사람은 없는' 필수 도구로 자리매김하였습니다.

오늘 뉴스레터에서는 룸(Loom)의 성장을 이끈 다양한 이야기들을 준비하였습니다. 대부분의 테크 미디어들은 룸의 매각 소식에서 기업가치 정도만 가볍게 다루고 있지만 사실 룸의 성공은 2015년 이후부터 실리콘밸리를 중심으로 주목받기 시작한 제품 주도 성장의 교과서적인 사례이자 실리콘밸리의 소프트웨어 성장 공식이 여전히 유효함을 증명하는 사건입니다.

1️⃣ 프로덕트 헌트가 키운 1세대 스타트업

프로덕트헌트(Product Hunt)는 새로운 서비스와 스타트업을 발견하기 위한 실리콘밸리 최대의 커뮤니티이자 웹사이트입니다. 하루에도 수십건의 제품들이 프로덕트헌트를 통해 론칭을 알리고 있으며, 매일 집계되는 그날의 업보트 수는 신규 서비스의 주목도를 나타내는 지표로도 널리 사용되고 있습니다.

신규 서비스 론칭을 알리는 프로덕트헌트 배너

제품의 초기 성장을 위해 어떻게 열성적인 고객을 모을 수 있을지 고민하던 룸의 창업자들은 프로덕트 헌트를 통해 첫 서비스를 론칭하기로 결정합니다. 단순히 사용자를 모으는 것이 아닌, 초기 사용자들과 피드백을 주고받고 의미있는 커뮤니티를 형성하여 이를 제품 업그레이드에 반영하기 위해서는 프로덕트헌트가 최적의 플랫폼이라고 판단하였기 때문입니다.

2016년 프로덕트헌트를 통해 첫 서비스를 론칭한 룸은 하루 만에 삼천 명 이상의 가입자를 확보하며 성공적인 데뷔를 마칩니다. 그리고 제품에 코멘트를 단 모든 사용자들과 대화를 이어가는 것으로 원칙으로 삼고 끊임없이 열성 고객 확보 및 제품 업그레이드에 집중합니다. 

"스타트업은 지속적인 제품 출시와 업그레이드를 통해 존재가치를 증명해야 합니다. 미미한 브랜드 가치를 극복하기 위해서는 속도와 집요함으로 승부해야 하기 때문입니다"

사히드 칸, 룸(Loom) 공동창업자

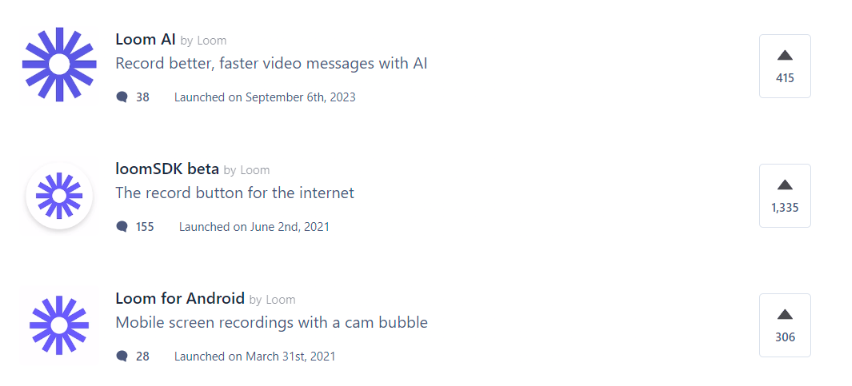
최근까지도 꾸준히 프로덕트헌트를 통해 제품을 론칭해 온 룸(Loom)

한 가지 흥미로운 사실은 룸(Loom)의 공동창업자 중 한 명인 사히드 칸(Shahed Khan)이 실제로 2020년 말 룸을 떠나 프로덕트헌트와 연계한 액셀러레이터인 하이퍼(Hyper)의 수장으로 자리를 옮겼다는 점입니다. 프로덕트헌트의 강력한 커뮤니티 기능을 체험한 사히드는 제2, 제3의 룸을 키우겠다는 목표로 도전을 감행한 것입니다. 다만 최근 하이퍼는 개점휴업 상태인 것으로 알려져 있으며, 사히드 또한 올해 3월 하이퍼를 떠난 상황입니다.


2️⃣ 시리즈 A까지 매출이 없었던 룸(Loom)

바이럴 및 입소문을 통해 고객 확보에 성공한 소프트웨어가 언제 수익화에 나서야 하는지에 대해서는 의견이 분분합니다. 소셜미디어와 같이 이용자의 수가 곧 플랫폼의 경쟁력인 경우에는 조 단위 손실을 감안하더라도 MAU 극대화에 올인할 수 있지만, 어차피 특정 목적을 가지고 유입되는 버티컬 소프트웨어의 경우 유료화의 실패가 곧 지속가능성을 담보하지 못한 서비스임을 증명하는 것이나 다름없기 때문입니다.

일반 사용자 대상 SaaS 기업이 시리즈A 단계에서 매출 없이 사용자 지표만을 가지고 펀딩에 나선다는 것은 팬데믹 이전인 2019년 당시에도 상당한 리스크를 감내한 전략이었습니다. 제품의 우월성이 곧 성장을 이끈다는 '제품 주도 성장 (Product-led Growth)'을 전면에 내세우지만 아직 과금을 시작하지 않았다면 '서비스가 돈을 내고 사용할 가치가 있느냐?'라는 근본적인 질문을 피할 수 없기 때문입니다.

하지만 창업자들은 룸(Loom) 제품이 가지고 있는 바이럴의 속성을 믿었고, 현재까지 등장한 다양한 비디오 기반 솔루션과 룸이 차별화되기 위해서는 '비디오 기반 협업툴'이 하나의 카테고리로 인정받을 때까지 좀 더 제품 개선과 고객 확보에 집중해야 한다고 판단하였습니다. 당시에도 룸(Loom)은 Vimeo와 같은 기존 서비스와 무엇이 다른지, 슬랙이나 줌이 있는데 왜 룸(Loom)이 필요한 지 끊임없이 질문을 받았기 때문입니다. 

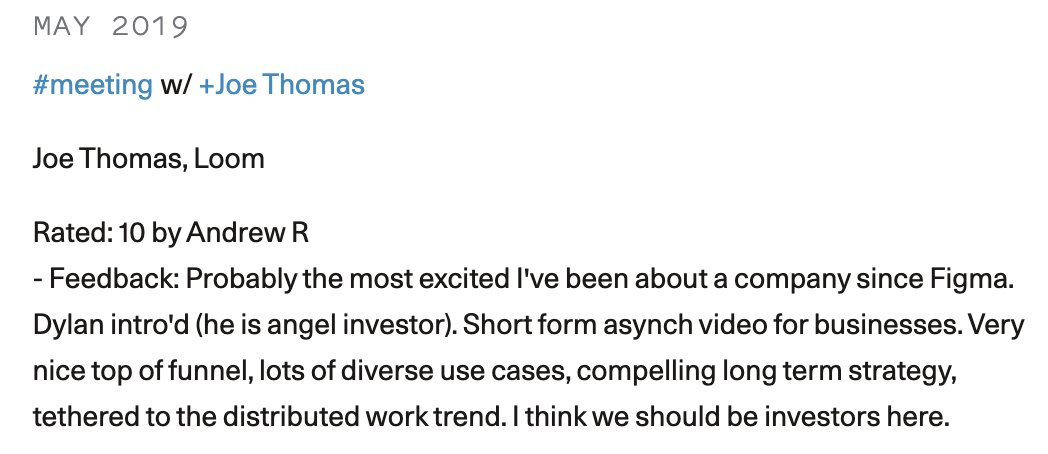
Loom의 시리즈 B를 리드한 세콰이어캐피탈 앤드류 리드가 첫 미팅 이후 작성한 메모 (출처: @andrew__reed)

Loom의 시리즈 B를 리드한 세콰이어캐피탈 앤드류 리드가 첫 미팅 이후 작성한 메모 (출처: @andrew__reed)

결국 스타트업은 창업자의 비전을 믿는 투자자를 찾는 것이 핵심입니다. 룸(Loom)의 시리즈 A 리드가 피그마의 시리즈 B를 리드했던 클라이너퍼킨스이고 룸의 시리즈 B 리드가 피그마의 시리즈 C를 리드한 세콰이어라는 것은 우연이 아닙니다.

첫 펀딩 이후 무려 3년간 제품 개발에만 몰두했던 피그마의 경험을 통해 때로는 제품의 빠른 출시와 빠른 수익화보다 중요한 것이 있다는 것을 경험했던 투자자들은 룸(Loom)에서 피그마와 유사한 가능성을 보았습니다. 시리즈 B를 리드한 세콰이어의 앤드류 리드가 작성한 미팅노트만 보더라도 당시 투자자가 수익화보다는 고객 유입, 확장성 및 전략과 시장 방향성에 집중했다는 것을 알 수 있습니다.

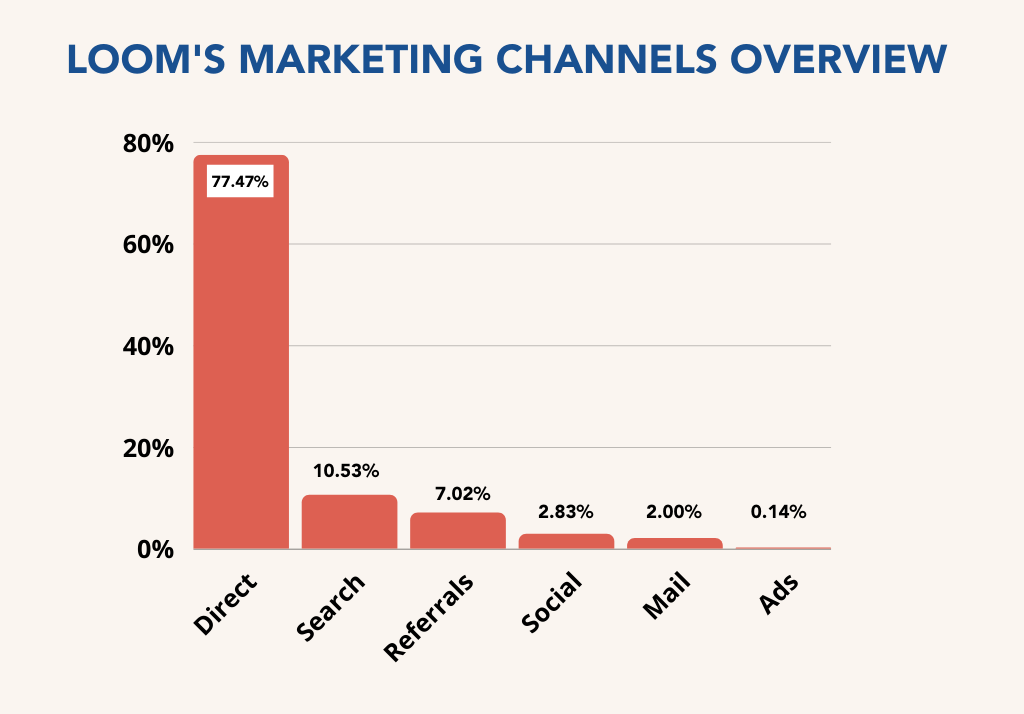
시리즈 A 단계까지 유료 광고를 지양하고 직접 고객 확보에 집중한 Loom

시리즈 A 단계까지 유료 광고를 지양하고 직접 고객 확보에 집중한 Loom

피그마의 창업자 딜런 필드, 인스타그램의 케빈 시스트롬과 마이크 크리거는 모두 룸(Loom)의 엔젤투자자들입니다. 제품의 바이럴과 확장성을 통해 성공적인 기업을 이끈 창업자들은 일찍이 룸의 가능성을 알아봤던 것입니다.


3️⃣ 팬데믹 직후 한 달 만에 추가 자금 조달에 성공한 룸(Loom)

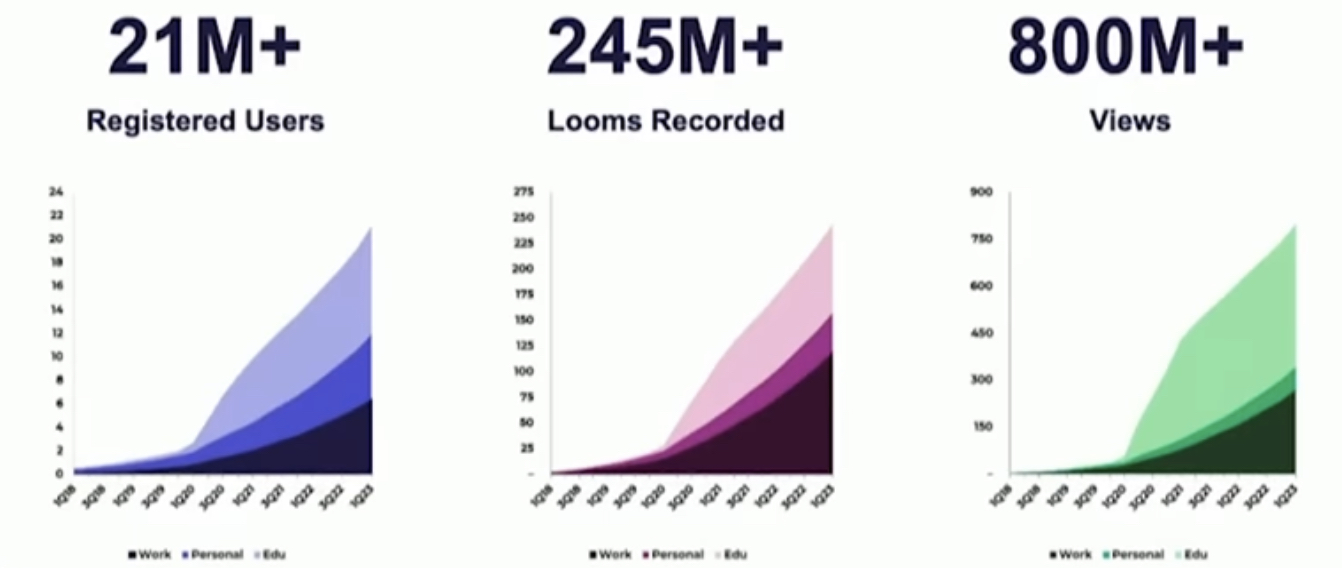
룸(Loom)의 성장에서도 팬데믹은 빼놓을 수 없는 키워드입니다. 창업자인 조 토마스의 당시 인터뷰에 따르면 룸(Loom)은 팬데믹 직후 일주일 만에 10배 이상 트래픽이 증가하는 폭발적인 성장을 경험했다고 합니다.

2019년 11월 당시 세콰이어의 주도로 400억 원에 가까운 자금을 조달한 룸(Loom)은 런웨이 측면에서는 큰 문제가 없었지만 팬데믹을 계기로 보다 공격적으로 사업을 전개하기로 결정, 미국에서 락다운이 시작된 2020년 3월 말 오히려 시리즈B2 라운드를 시작하기로 결정하고 추가 자금 조달에 나섭니다.

Loom의 성장 지표 - 팬데믹을 계기로 폭발적 성장에 성공한 Loom

Loom의 성장 지표 - 팬데믹을 계기로 폭발적 성장에 성공한 Loom

당시만 해도 프리랜서 및 비즈니스 협업에 주로 사용되던 룸(Loom)은 대면 수업이 어려워진 환경에서 빛을 발하며 빠르게 이용자가 늘어납니다. 회사 또한 교육용 버전을 무료로 배포하고 막 출시한 유료 서비스의 가격을 낮추며 팬데믹을 성장의 계기로 삼기 위한 과감한 전략들을 실행에 옮깁니다. 결국 이를 위해서는 추가적인 자금 확보가 필수라고 판단한 것입니다.

룸(Loom)의 창업자들은 당시 대면 미팅이 어려워진 상황을 감안, 투자자들에게도 룸을 통해 녹화한 비디오 프리젠테이션을 통해 펀드레이징에 나섭니다. 그 결과 불과 한 달만인 2020년 5월, 코투(Coatue)의 리드로 350억 원에 달하는 시리즈 B2 라운드 조달에 성공합니다. 당시 팬데믹으로 어수선한 상황에서도 창업자와 투자자들의 집중력이 눈에 띄는 대목입니다. 결국 위기를 기회로 만든 룸(Loom)은 드디어 니치 서비스에서 대중에게 각인된 소프트웨어로 한 걸음 도약하게 됩니다.


속속 대기업에 합류 중인 2세대 생산성 SaaS, 남은 후보는?

생산성 툴의 통합은 최근 버티컬 SaaS의 트렌드를 이해하는 중요한 키워드입니다. 추가 성장 동력 확보에 목마른 1세대 소프트웨어 기업들은 여전히 M&A에 적극적이며, 버티컬 서비스로서 확장성에 한계를 느낀 2세대 기업들은 독자 생존 대신 대기업에 인수되는 길을 선택하는 사례가 늘어나고 있습니다. 

이미 슬랙은 세일즈포스로, 피그마는 어도비로, 닥센드는 드롭박스로 인수되며 교통 정리가 끝난 상황입니다. 이번 룸(Loom) 인수를 통해 지라, 컨플루언스, 트렐로를 보유한 아틀라시안 또한 제품군 강화에 성공하였습니다.

업계에서는 남은 독자 생산성 툴 중 가장 매력적인 인수 후보로 노션(Notion)과 재피어(Zapier)를 꼽고 있습니다. 두 기업 모두 이미 조 단위 몸값을 달성하며 독자 생존에 문제는 없는 것으로 알려져 있지만 불확실한 경제 상황이 이어지며 잠재적 인수자와 인수 대상 기업 모두 수 싸움이 치열한 것으로 보입니다. 조만간 또 다른 대형 소프트웨어 M&A 뉴스가 나올 수 있을지 기대가 가는 대목입니다.

추천 영상

10
0
CapitalEDGE

CapitalEDGE

CapitalEDGE 뉴스레터입니다


안녕하세요, CapitalEDGE 뉴스레터를 발행하는 제이크입니다. 얼마전 클럽에 가입했는데 이제서야 인사 남깁니다.


url thumbnail

CapitalEDGE 뉴스레터

글로벌 테크기업, 스타트업 및 벤처투자 뉴스에 '데이터'와 '관점'을 담아 전합니다.

https://maily.so/capitaledge


CapitalEDGE는 작년 사이드로 시작했던 개인 프로젝트입니다. 투자를 본업으로 하고 있는데 일을 하면서 접하게 되는 다양한 자료들과 여러 생각들을 공유해보자는 취지로 시작하게 되었습니다. 저도 계속 쓰게될지는 몰랐는데 구독자가 꾸준히 늘어나다보니 여기까지 오게 되었습니다 😀


물론 가장 설레는 순간도 신규 구독자가 생겼을 때 입니다! 슬랙으로 연동하여 신규 구독자가 생기면 바로바로 알림이 뜨는데 메세지를 볼때마다 보람을 느낍니다


개인이 작성하는 뉴스레터이다 보니 방향성에 대해 고민이 많습니다. 그리고 효율적인 뉴스레터 관리 테크닉에도 관심이 많습니다. 앞으로 뉴스레터 발행에 대한 다양한 고민을 나눌 수 있으면 좋겠습니다!

5
3
CapitalEDGE

CapitalEDGE

검로드, 스타트업에서 1인 기업으로

스타트업으로 시작한 검로드는 어떻게 1인 기업으로 거듭나게 되었을까?


검로드(Gumroad)는 디지털 창작물의 판매를 중개하는 '마켓플레이스 + SaaS' 서비스입니다. 노션 템플릿 또는 전자책을 판매하는 크리에이터들이 주로 사용하는 사이트로 유명하며, 유사한 크리에이터 플랫폼인 파트레온(Patreon)이나 엣시(Etsy) 대비 디지털 창작물에 특화되어있다는 장점 및 초보 사용자에게 최적화된 노코드 툴을 제공한다는 점이 주목을 받으며 해외에서는 꽤 알려진 서비스입니다.


검로드는 창업자인 사힐 라빈지아(Sahil Lavingia)의 턴어라운드 스토리로도 유명합니다. 2019년 2월 자신의 이야기를 담은 블로그 글 Reflecting on My Failure to Build a Billion-Dollar Company가 유명세를 타며 일약 스타가 된 사힐은 현재 검로드를 운영하면서 자신의 펀드를 만들어 엔젤 투자도 하고, 최근에는 자신의 경험담을 담은 책 The Minimalist Entrepreneur를 출간한 특색있는 창업가입니다.


사이드 프로젝트에서 스타트업으로

2012년 당시 핀터레스트의 두 번째 직원으로 합류하여 엔지니어로 근무하던 사힐은 '크리에이터들이 자신의 컨텐츠를 구매자들에게 직접 판매할 수 있는 플랫폼'이란 아이디어를 테스트하는 베타 사이트를 만들어 Hacker News를 통해 론칭하였는데, 출시 첫 날 무려 52,000명이 가입을 하며 기대 이상의 성과를 기록합니다. 

사이드 프로젝트로 시작한 검로드가 인기를 끌자 사힐은 핀터레스트를 그만두고 검로드에 올인하기로 합니다. 그리고 시작과 동시에 Accel Partners, First Round Capital, 맥스 레프친, 크리스 사카, 론 콘웨이 등 유명 벤처캐피탈과 엔젤투자자로부터 $1.1Mn의 시드 자금을 유치합니다. 

이후 5개월만에 Kleiner Perkins 주도의 $7Mn 규모 시리즈A까지 유치하며 승승장구하던 검로드는 2015년 시리즈B를 시도하지만 당시 미니혹한기로 불렸던 실리콘밸리 투자 환경과 벤처캐피탈이 기대하는 지표 달성에 실패하며 펀드레이징에 어려움을 겪게 됩니다.


시리즈B 실패, 직원 75% 구조조정

아래 표는 사힐이 공개한 당시의 매출 지표입니다. 2014년 11월 피크를 찍은 매출은 이후 정체기를 겪게 됩니다. 당시 막 시리즈B 라운드를 시작하려던 검로드는 비상이 걸립니다.

2015년 1월 당시 지표가 꺾이며 위기 신호를 감지했을 당시 검로드는 18개월 수준의 런웨이가 남아있던 상태였습니다. 하지만 검로드와 같은 '마켓플레이스 + SaaS' 사업모델에서 실리콘밸리 벤처캐피탈이 기대하는 지표는 매 월 20% 이상의 성장입니다. 게다가 외부자금에 의존한 사업 구조를 생각해보면, 지표가 한 번 꺾였다는 건 이미 스타트업에겐 회복하기 어려운 위기가 찾아왔다는 것을 의미합니다. 

검로드는 이후 6개월 동안 'Small Product Lab'이란 비상 조직을 만들어 셀러 교육, 결제 수단 다변화, SEO, 글로벌 고객 확보 등 지표를 반전시키기 위한 다양한 노력을 기울입니다. 하지만 기존투자자를 비롯, 어떤 투자자로부터도 시리즈B 텀싯을 받는데 실패하며 2015년 10월 직원을 5명만 남기고 내보내는 구조조정을 단행하게 됩니다.


"We decided to become profitable at any cost"

사힐은 당시 1) 문을 닫고 남은 투자금을 돌려주는 셧다운 2) 애퀴-하이어 형태의 M&A 3) 몸집을 줄여 어떻게든 살아남는 슬림다운(Slim-Down) 사이에서 고민하였습니다. 사실 대부분의 스타트업은 이런 경우 1번 또는 2번 옵션을 선택합니다. 하지만 사힐은 검로드 서비스를 유지하면서 살아남기 위한 '슬림다운'을 선택합니다.


사힐이 검로드를 어떻게든 유지시키기로 한 것은 순전히 플랫폼을 사용하는 크리에이터들에 대한 책임감이었다고 이야기합니다. 검로드는 당시에도 매 월 30억 원 이상의 거래액을 기록하던 크리에이터들을 위한 판매 플랫폼이었습니다. 검로드가 문을 닫으면 누군가는 수입이 하루아침에 사라질 수 있었던 것이죠. 그렇게 사힐은 검로드 서비스만은 유지한다는 생각으로 대부분의 인력을 구조조정하고 필수 서비스만 남기는 길을 선택합니다.

2015년 구조조정 직전 검로드의 재무제표는 전형적인 스타트업의 사업구조를 보여줍니다. 월 순매출은 1억 원 내외였지만 월간 운영비는 4억에 가까웠죠. 이후 대부분의 직원들을 내보내고 제품개발에만 집중한 검로드는 1년 만에 월간 지표 흑자를 이뤄냅니다.


흑자를 이룬 방법은 간단합니다. 가능한 모든 운영 비용을 삭감하는 것입니다. 회사는 월 3천만 원에 가까웠던 오피스 임차료를 줄이고 비자발적인 리모트 회사로 전환합니다. 사힐은 방에 틀어박혀 혼자서 매일 코딩과 디버깅을 하고, 고객 요청 사항을 처리하며 시간을 보냅니다. 구조조정 이전 월 4억 원에 달한 운영비는 1년 뒤 월 4천만 원 수준으로 낮아집니다. 

사힐은 당시의 우울감이 가장 큰 스트레스였다고 이야기합니다. 여전히 스타트업 미디어에는 누가 얼마의 펀딩을 받았다는 이야기, 누가 잭팟을 터뜨렸다는 이야기가 즐비한데 자신은 실패했다는 상실감에 더해 책임감 때문에 투자자들이 더이상 관심을 기울이지 않는 사업을 혼자서 '하드캐리'하고 있었기 때문입니다.


스타트업에서 '1인 기업'으로

2017년 11월, 기존 투자자 중 지분율이 가장 높았던 Kleiner Perkins로부터 연락이 옵니다. 자신들의 지분을 정리하고자하니 액면가인 주당 $1에 지분을 재매입할 생각이 있느냐는 내용입니다.

사힐에게 이 소식은 한 줄기 빛으로 다가옵니다. 투자자들의 지분을 액면가에 매입하게 된다면 더이상 투자금 회수에 대한 압박없이 자신의 지분율을 높여 회사를 진정한 '1인 기업'의 형태로 이끌어갈 수 있는 길이 열리기 때문입니다.

그렇게 검로드는 벤처투자를 받은 '스타트업'에서 자체 자금으로 성장하는 '1인 중소기업'으로 탈바꿈하게 됩니다.


모든 기업이 스타트업의 방정식을 따를 필요는 없어

이후 검로드는 꾸준히 성장하며 디지털 컨텐츠 전용 크리에이터 플랫폼으로 자리잡게되며, 코로나 이후 급격한 성장을 경험합니다.

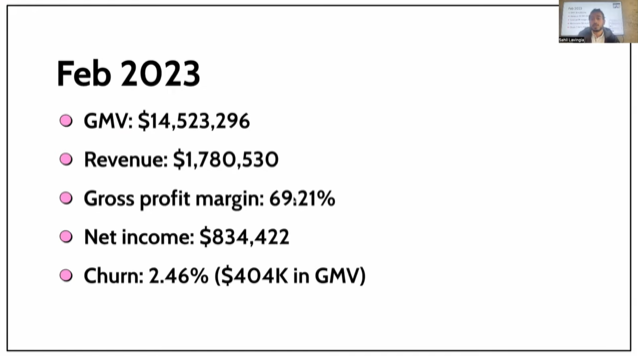
구조조정 직후였던 2016년 6월 검로드의 순매출액은 $176K였습니다. 2023년 2월 순매출액이 $1.78Mn을 기록하였으니 회사는 약 8년 만에 10배 성장한 것입니다. 기준을 어디에 두느냐에 따라 빠르다고도 할 수 있고 느리다고도 할 수 있는 지표입니다.

"It doesn’t matter how amazing your product is, or how fast you ship features. The market you’re in will determine most of your growth." 

지금도 수많은 창업가와 스타트업 직원들, 그리고 벤처캐피탈리스트들은 '자금'과 '역량'을 쏟아부어 시장성장을 뛰어넘는 스타트업의 성장곡선을 만들기 위해 불철주야 노력하고 있습니다. 하지만 사힐이 이야기한대로 아무리 뛰어난 제품을 만들고 빠르게 기능을 업그레이드하여도 회사의 성장 대부분은 시장의 성장이 결정하는 것인지도 모릅니다.

중요한 것은 조단위 기업을 만드는 것 만이 기업의 성공기준이 될 필요는 없다는 것입니다. 사힐은 당연히 '유니콘'을 목표로 사업을 시작하였지만 10년 간의 성공과 실패를 경험하며 지금 자신에게 중요한 것은 검로드를 통해 관계를 맺게 된 전 세계의 크리에이터들을 위해 더 나은 서비스를 제공하는 것이라고 이야기합니다. 이제 30살이 된 사힐에게는 여전히 오늘이 'Day 1'인 것입니다.


뉴스레터 전문 보기 👇

검로드가 제시하는 스타트업 제3의 길


CapitalEDGE는 매주 테크산업 | 벤처투자 | 스타트업 관련 뉴스에 ‘데이터’와 ‘관점’을 담아 전합니다.

구독하기


16
6
CapitalEDGE

CapitalEDGE

서브스택이 꿈꾸는 소셜네트워크의 대안, 구독네트워크


서브스택의 시작


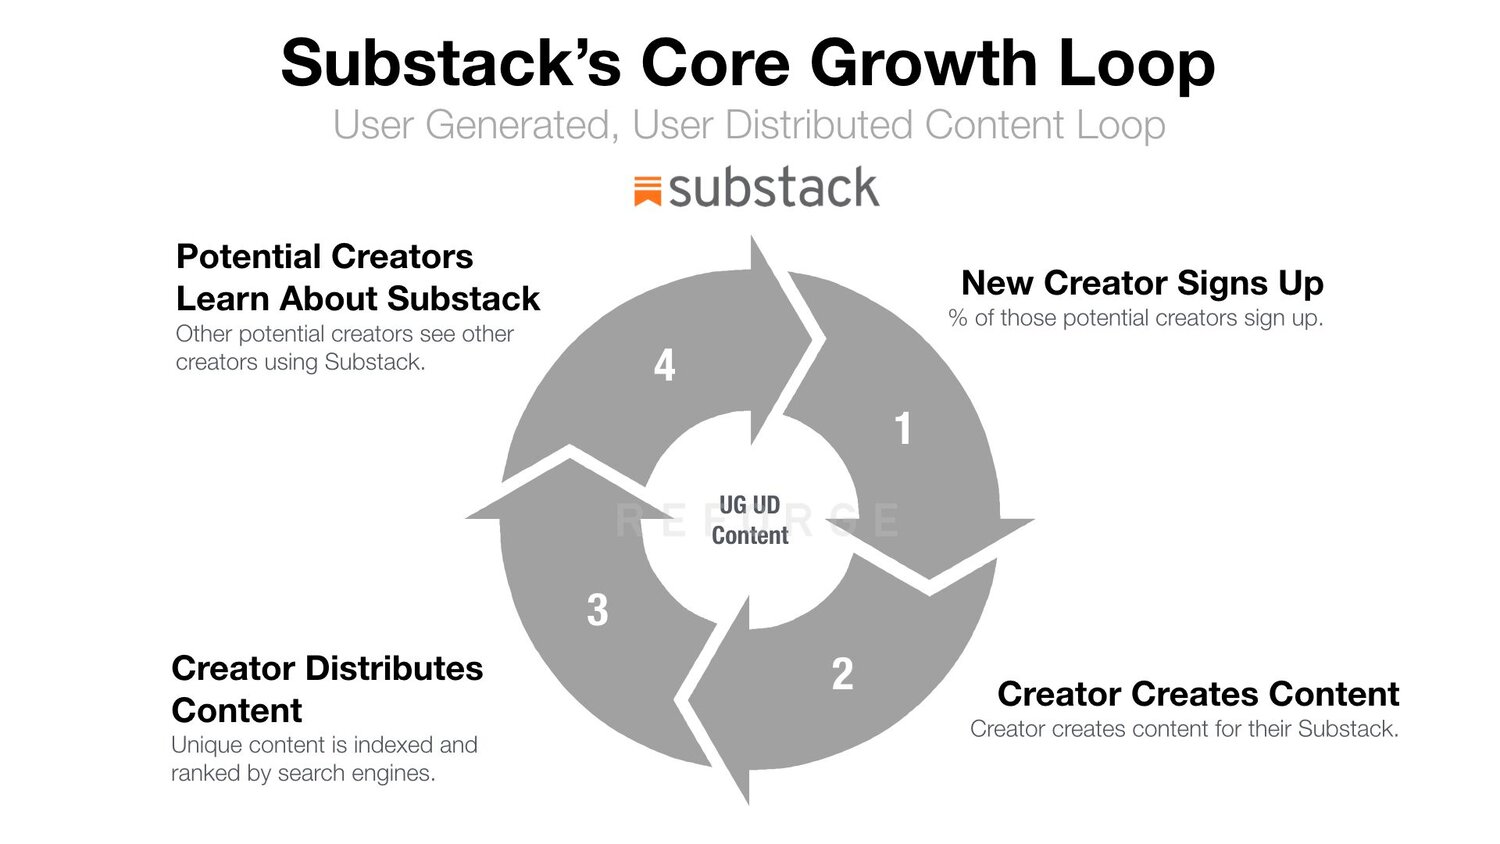
서브스택은 2017년 뉴스레터 플랫폼으로 시작한 스타트업입니다. 서브스택을 공동창업한 크리스 베스트(Chris Best)는 워털루 대학 4학년에 재학중이던 당시 익명 메시징앱 Kik를 출시 후 단 15일만에 100만 명 사용자를 모으며 자연스럽게 창업자의 길로 들어선 인물입니다. 2017년까지 Kik의 CTO로 재직했던 크리스는 당시 회사 동료였던 하미시 맥킨지(Hamish McKenzie)와 의기투합하여 작가와 구독자가 중심이되는 뉴스레터 플랫폼 '서브스택' 창업에 나섭니다.


Kik를 성장시키며 '잘 짜여진 플랫폼 메커니즘'에 매료된 크리스는 웹에서 어떻게 규칙과 인센티브를 설정하느냐에 따라 동일한 사람들로 구성된 커뮤니티가 천국이 되기도 하고 지옥이 되기도 하는지를 경험하며 온라인이란 공간을 디자인하는 방법에 관심을 기울이게 됩니다.


공동창업자인 하미시는 저널리스트와 에디터의 커리어를 가지고 있는 인물이었습니다. 처음에는 지방 언론사에서 리포터로 커리어를 시작했는데 2014년 테슬라의 에디터로 합류하며 테크 업계에 발을 들이게 됩니다. 2015년부터 2년 간 Kik에 근무할 당시에도 회사의 스토리텔링을 담당하는 에디터 역할을 맡아 경험을 쌓게 됩니다.


크리스와 하미시는 '독자로부터 직접 수익을 얻는 구독 형태의 미디어'를 대안미디어의 핵심으로 정의합니다. 말초적인 이미지와 수박 겉핥기 식의 기사가 매일 양산되는 현대 미디어의 가장 큰 문제는 미디어 회사가 광고를 주 수입원으로 삼으면서 독자가 아닌 기업을 실제 고객으로 생각하기 때문이라고 본 것이죠. 서브스택은 구독 중심의 플랫폼이 광고주가 아닌 독자에게 집중할 수 있는 대안이 될 수 있다고 본 것입니다.


비전: 소셜 네트워크의 대안, 구독 네트워크

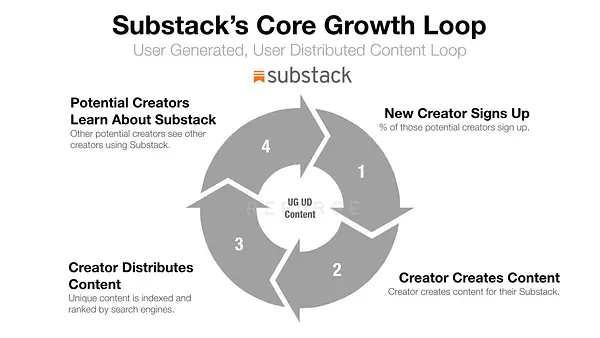
서브스택이 2023년의 비전으로 내세운 것은 '소셜네트워크'의 대안으로 자리잡을 수 있는 '구독네트워크' 입니다.

"우리는 인터넷의 개방성이 올바른 비즈니스 모델과 결합된다면 작가와 독자에게 더 많은 통제권을 부여하고, 언론의 자유를 보호하며, 상상하기 어려웠던 새로운 창작물의 탄생을 촉진하는 더 나은 미디어 경제를 만들 수 있다고 믿습니다.
이러한 미션을 실현하기 위해 우리는 관계와 신뢰, 창작자의 소유권을 기반으로 하는 구독 네트워크를 구축하고 있습니다. 구독 네트워크는 소셜 네트워크에서 한 단계 발전한 형태입니다. 저희는 구독 네트워크가 인터넷의 다음 장에서 중요한 역할을 할 것이라고 생각합니다. 
소셜 네트워크가 광고 및 관심과 관련이 있다면 구독 네트워크는 직접 결제와 신뢰에 관한 것입니다. 소셜 네트워크가 얕은 연결을 촉진하는 반면, 구독 네트워크는 깊은 관계를 촉진합니다. 소셜 네트워크는 종속성과 플랫폼 소유권에 관한 것이지만, 구독 네트워크는 이동의 자유와 크리에이터 소유권에 관한 것입니다."


3,500만 명이 구독하는 뉴스레터 서비스

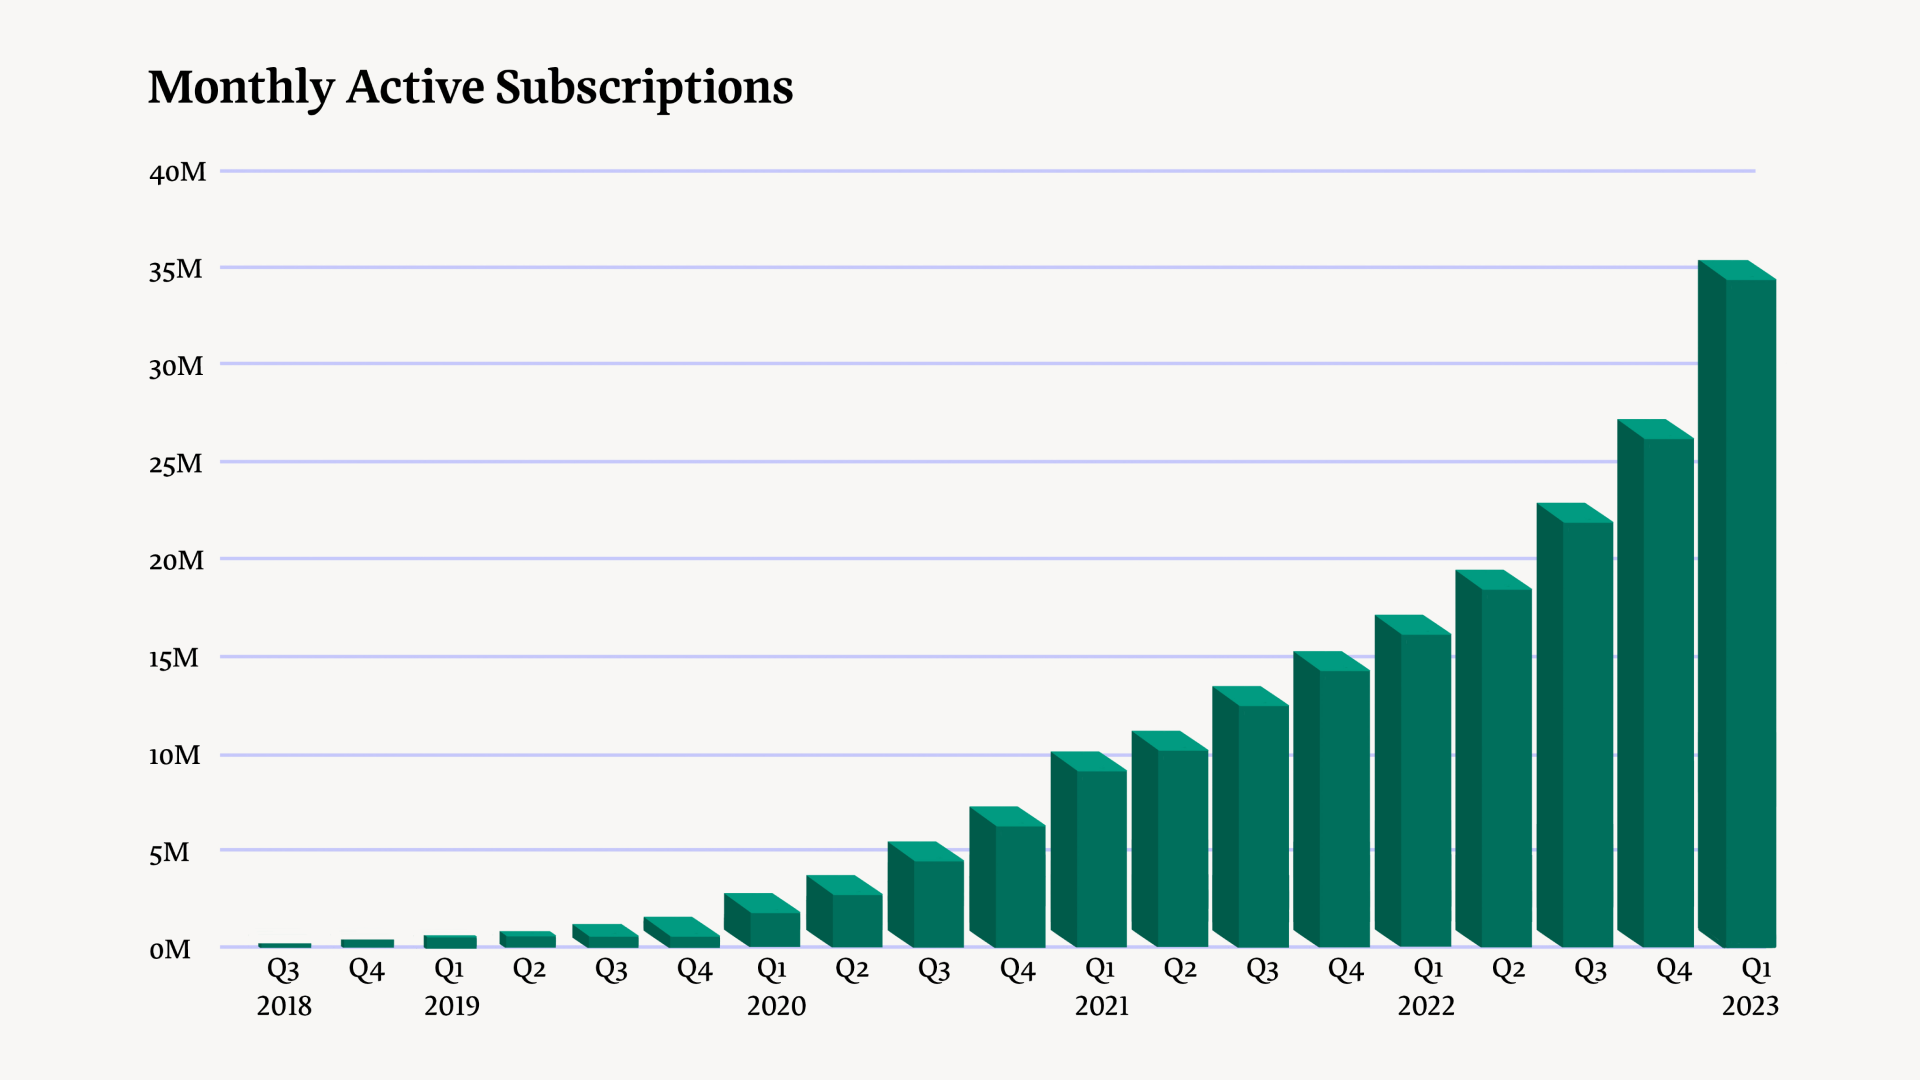
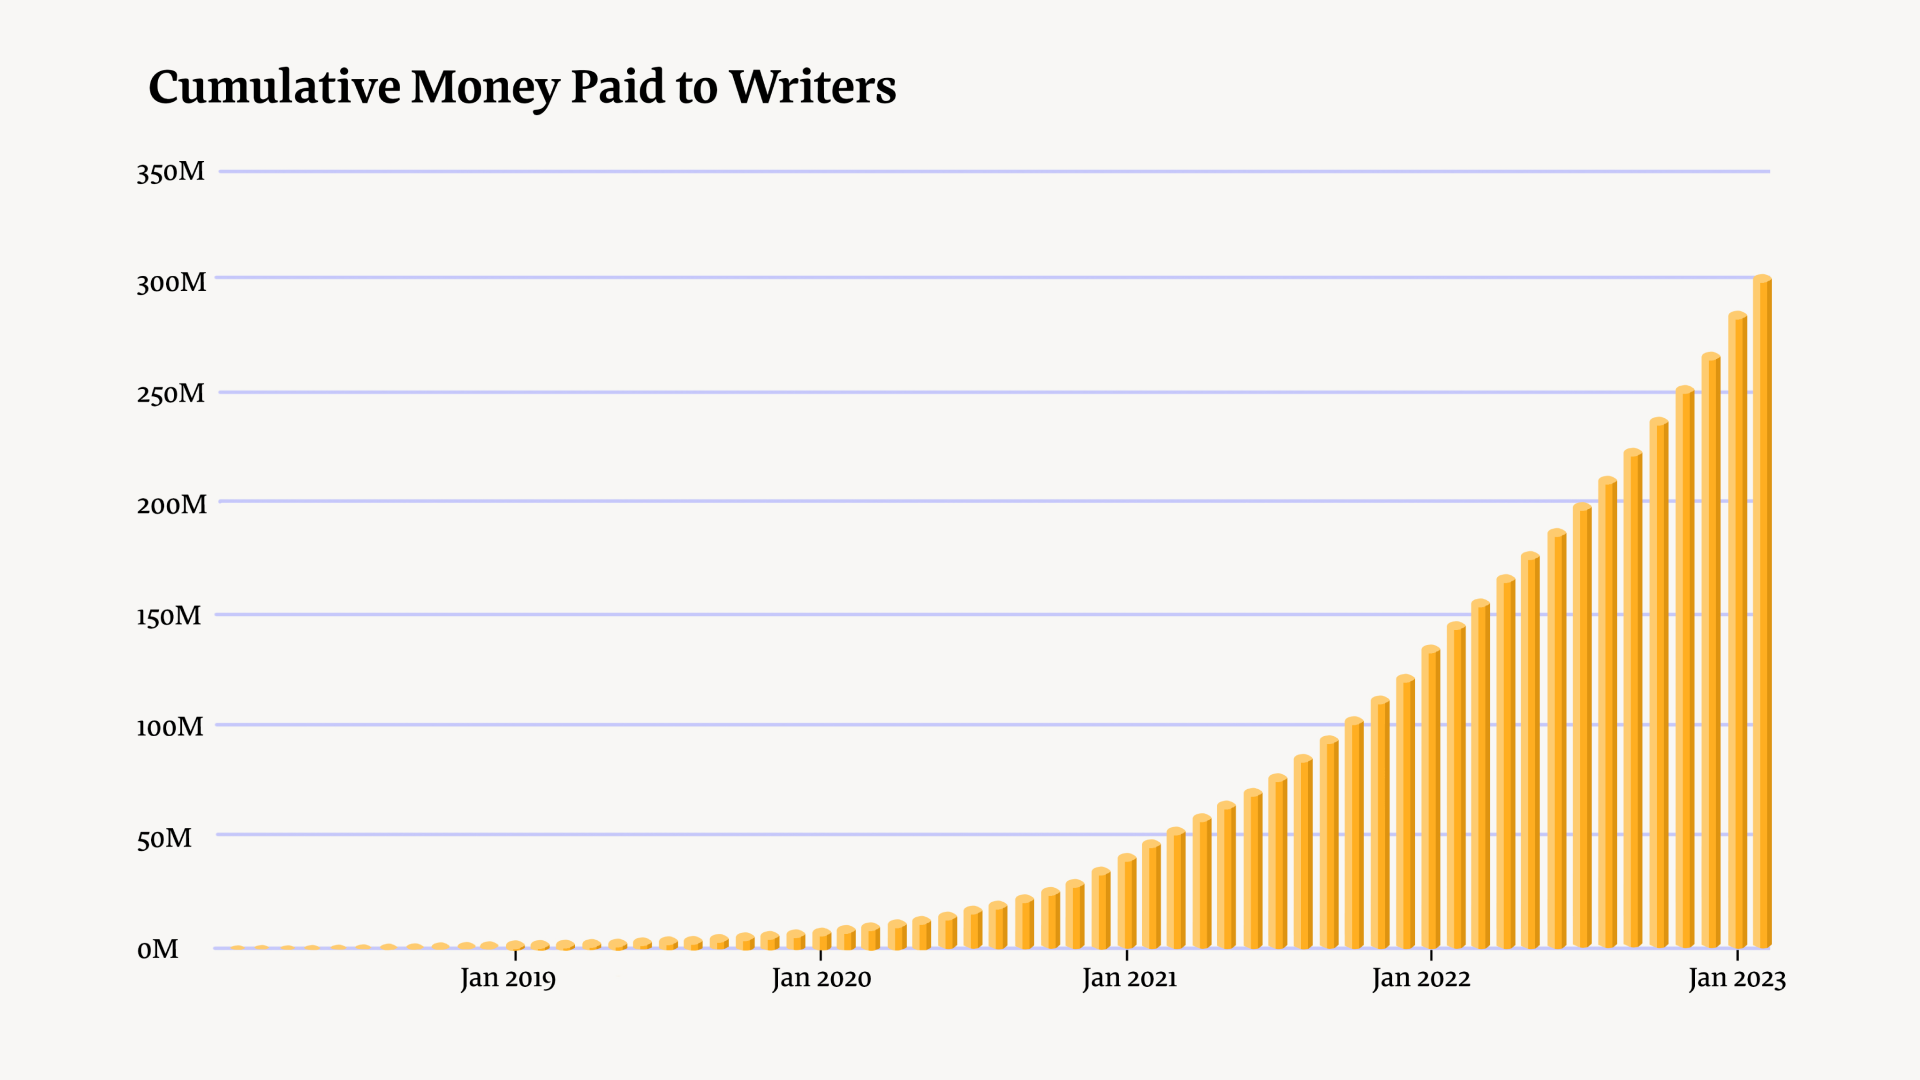
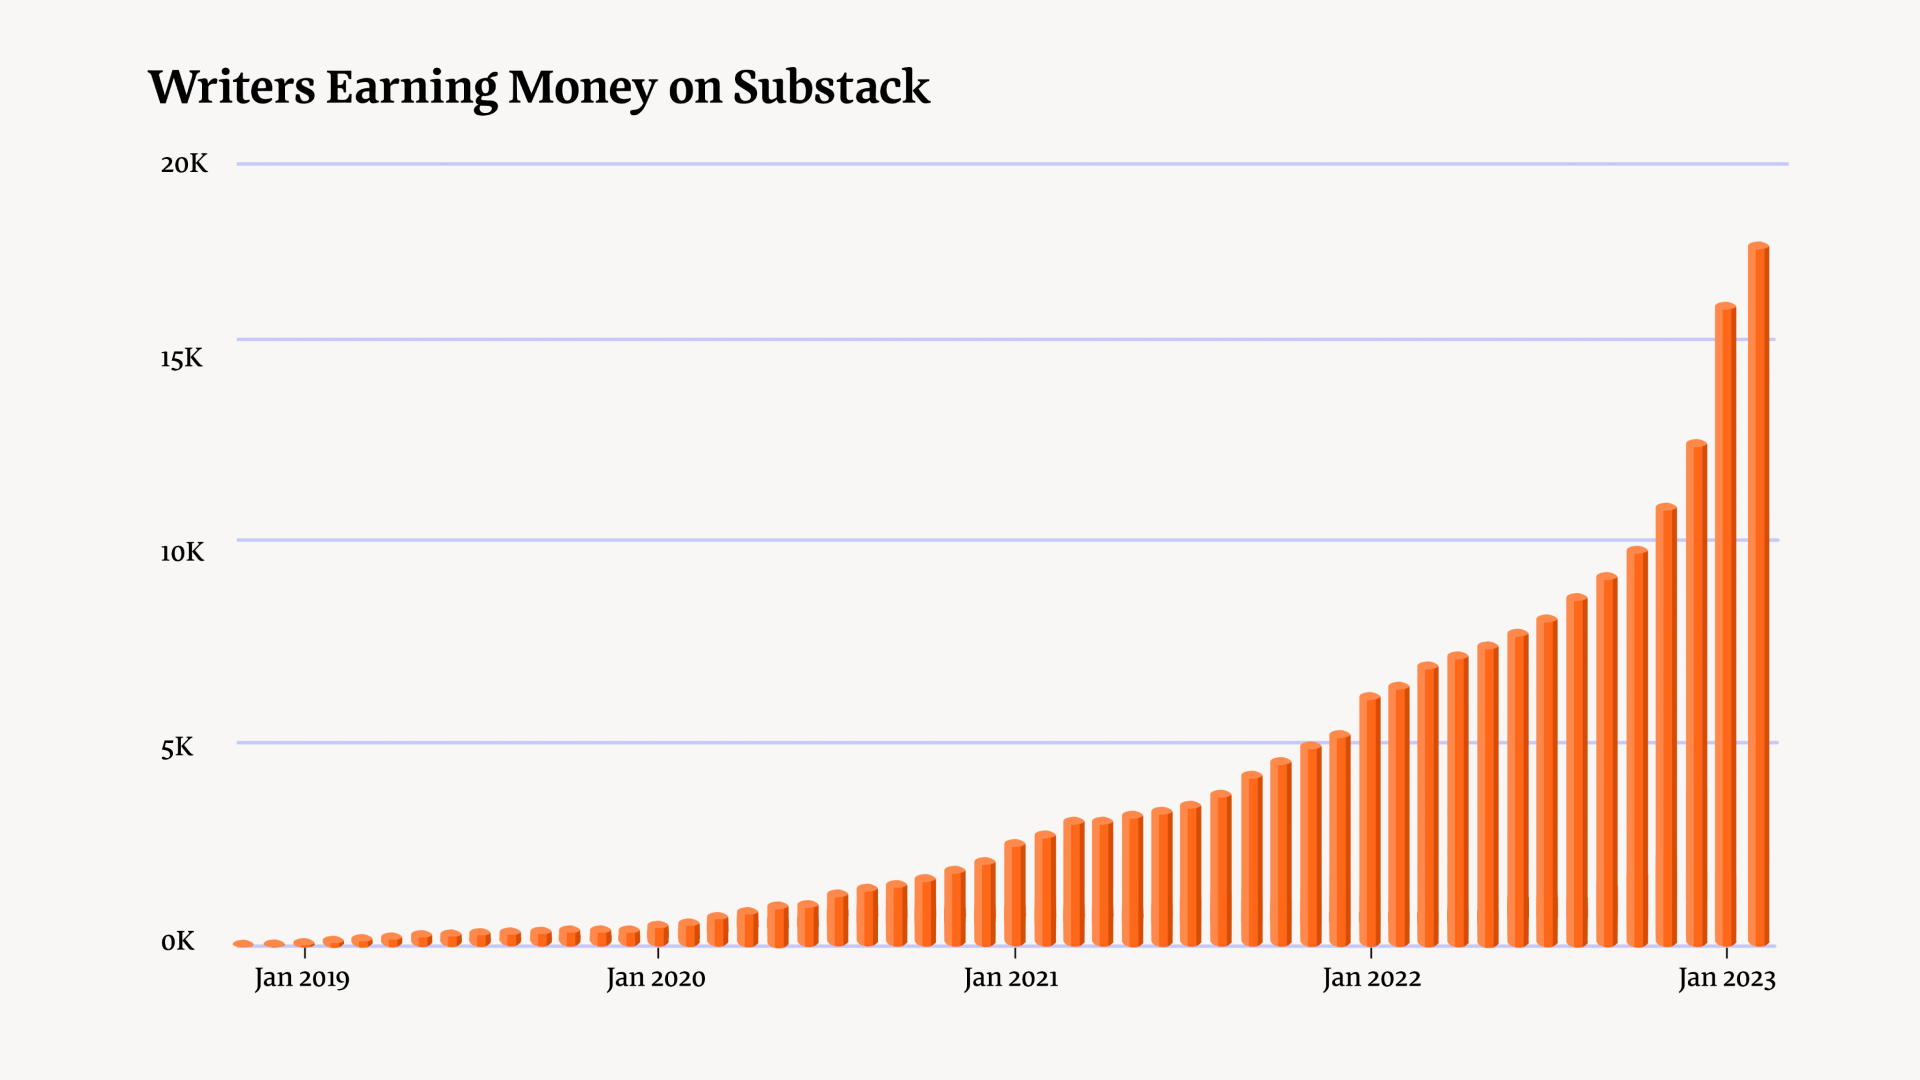
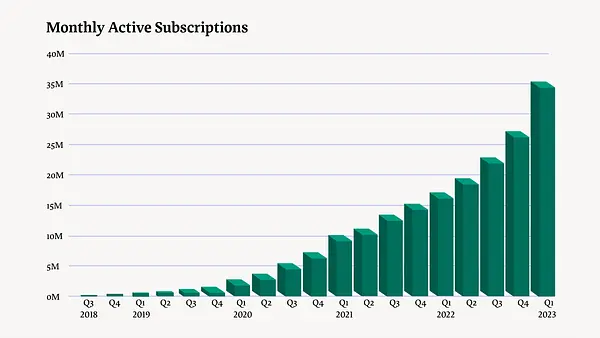
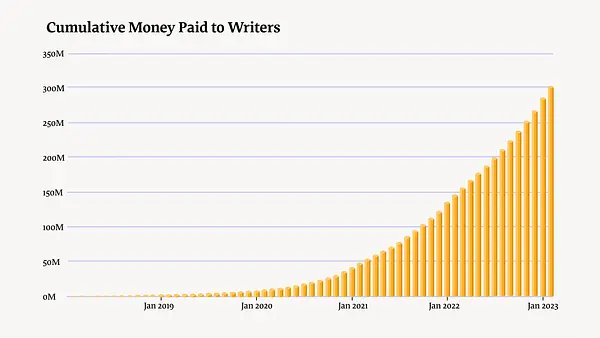
현재 서브스택은 월 구독자 3,500만 명 및 유료구독자 2백만 명을 보유한 플랫폼으로 성장하였습니다. 또한 현재 15,000명 이상의 작가가 서브스택에서 유료 뉴스레터를 운영하고 있으며, 이 중 상위 10개의 뉴스레터는 연 평균 30억 원에 가까운 수입을 올리고 있습니다.


뉴스레터 읽기 👇

Deep Dive: 서브스택(Substack)


CapitalEDGE는 매주 테크산업 | 벤처투자 | 스타트업 관련 뉴스에 ‘데이터’와 ‘관점’을 담아 전합니다.

구독하기


7
9
CapitalEDGE

CapitalEDGE

연쇄창업자가 VC를 고르는 기준


지난 주 AngelList에서 주최한 온라인 컨퍼런스 AngelList Confidential 2022를 참관하였습니다. AngelList는 실리콘밸리에서 광범위하게 사용되고있는 스타트업 투자 및 서비스 플랫폼입니다. 한국에서도 유명한 프로덕트헌트 또한 2016년 AngelList에 인수되었다 최근에 다시 분사한 바 있죠.


🚀 AngelList Confidential 2022 참관기

🚀 뉴스레터 구독하기


위 뉴스레터에는 소개하지 않았지만 관련 세션 중 ‘Being a Founder Yesterday vs. Today vs. Tomorrow’에서 흥미로웠던 내용을 디스콰이엇에 공유해보고자 합니다. 세션은 실리콘밸리 연쇄창업자 3명이 나와 과거와 현재의 실리콘밸리 창업 환경과 창업에 임하는 자세가 어떻게 바뀌었는지 공유하는 내용이었습니다.


관련 세션 동영상 링크


세션에 참여한 Tracy Young은 실리콘밸리에서도 드문 여성 연쇄창업가입니다. 2011년 창업한 PlanGrid를 2018년 Autodesk에 약 1조 원에 매각한 Tracy는 2년 간 와이콤비네이터의 파트타임 파트너로 활동하다가 현재는 TigerEye라는 B2B 세일즈 솔루션 관련 스타트업을 창업하여 스텔스 단계로 시드와 시리즈A를 유치하고 열심히 프로덕트를 만들고 있습니다.


Tracy는 첫 번째 창업과 두 번째 창업에서 투자할 VC를 선택할 때 관점이 변화하였는지에 대한 질문에 이렇게 답합니다.

첫 번째 창업할 때는 토목공학과를 졸업하고 건설현장에서 근무한 엔지니어였기 때문에 사업에 대해 아무것도 몰랐습니다. 회사를 운영하는데 필요한 다양한 지원 서비스를 제공해줄 수 있는 대형 VC가 실질적으로 큰 도움이 되었습니다.
반면, 두 번째 창업에서는 누가 회사의 이사회 멤버가 될 것인지에 집중하였습니다. 스타트업의 이사회 멤버는 창업자의 어려움을 경청할 줄 알고, 10년의 시간을 함께 보내야하는 인생의 중요한 파트너 중 한 명이기 때문에 최소한 됨됨이가 된 사람이어야 하고 (at minimum a good human being), 또한 내 비전과 역량을 믿고 항상 최선을 다해 나를 도와줄 사람이어야 한다고 생각했습니다.


실제로 Tracy의 첫 번째 회사 PlanGrid는 세콰이어캐피탈, Founders Fund, GV (구글벤처스) 등 다수의 대형 VC가 투자자로 참여한 반면 두 번째 회사 TigerEye는 비교적 덜 알려진 Initialized와 Next47으로부터 시리즈A 투자를 유치하였습니다. 벤처 투자사보다는 실리콘밸리에서 ‘미스터 나이스가이’로 통하는 Initialized의 Garry Tan을 이사회 멤버로 선택한 결과입니다.


투자자로서 또 사업가로서 많은 생각이 들게하는 내용이었습니다. 여러분들은 VC를 볼 때 사람과 투자사의 리소스-브랜드 중 어떤 점을 먼저 보시나요? 물론 요즘같은 시기에는 투자하는 사람이면 모두 다 우리 편이긴 합니다^^


7
1
CapitalEDGE

CapitalEDGE

CEO에게 투자받은 인턴 이야기

안녕하세요, 메이커 여러분 🤗


다들 이 번 피그마 - 어도비 관련 뉴스 보셨나요? 저도 지난 주 기사를 보고 기업가치에도 놀라고 매출 규모에도 또 한 번 놀랐습니다. 그렇지 않아도 뉴스레터에서 다루기 좋은 주제라 주말 내내 피그마와 창업자 Dylan에 대한 기사, 블로그, 트윗, 유튜브 등을 샅샅이 뒤졌습니다.


👉 이번 호 뉴스레터: https://stib.ee/yE66


사실 뉴스레터에서는 다루지는 않았지만 수많은 자료를 찾아보며 가장 인상적이었던 부분은 창업자인 Dylan이 배움의 속도를 끌어올리기 위해 얼마나 끈질기게 멘토들을 찾아다니며 배우고자 했는지에 대한 부분이었습니다.


피그마의 시드 투자자 3명은 창업자인 Dylan이 대학교 1학년 당시 링크드인의 데이터 사이언스 팀에서 일하면서 알게 된 사람들입니다.

  • Jeff Wiener: 당시 링크드인 CEO
  • DJ Patil: 당시 링크드인 Head of Data Product
  • Adam Nash: 당시 링크드인 VP Data Management

👉 관련 블로그 글: Figma: A Random Walk in Palo Alto


피그마의 시드를 리드한 Index Ventures의 Danny Rimer는 Dylan이 2학년 때 인턴으로 일했던 플립보드의 투자자이사 이사회 멤버였다고 합니다.

피그마의 시리즈A를 리드한 John Lilly는 시드 당시 '넌 너가 뭘 하고 있는지도 모르는 것 같아'란 말을 남기고 투자를 거절했지만 Dylan은 2년 뒤 다시 찾아가 결국 시리즈A를 투자받았습니다. John Lilly는 파이어폭스로 알려진 모자이크의 CEO로 일을 했었기 때문에 브라우저 기반 툴을 만들려던 피그마 입장에서는 꼭 필요한 멘토였기 때문입니다.


한마디로 수백명이 일하는 회사에 인턴으로 취업한 대학교 1-2학년 학생이 회사의 CEO, 경영진, 이사회 멤버를 모두 찾아가 자신을 소개하고 피치를 하고 투자를 받고 회사에 필요하다면 거절당해도 또 찾아간 것입니다. 정말 나이가 무색한 열정이라는 생각이 듭니다.


저도 인턴을 해봤고 인턴을 뽑아도 봤지만 저렇게 열심히 살아본 적이 있는지 반성이 됩니다. 메이커 여러분들도 Dylan의 스토리가 동기 부여가 되기를 바라며 몇 자 적어보았습니다.


마지막으로 Dylan이 자신의 시드 피치가 어떠했는지 회상하는 비디오를 공유합니다 👉 https://youtu.be/C1UUVdN3kdQ


8
2
CapitalEDGE

CapitalEDGE

와이콤비네이터 기업은 어떻게 1분짜리 발표자료를 구성할까?


안녕하세요, 디스콰이엇 첫 글이네요! 해외 스타트업 | 벤처투자 | 테크기업에 대한 다양한 글을 쓰는 뉴스레터 CapitalEDGE의 Jake입니다 🙋‍♂️


여러분은 와이콤비네이터 데모데이에서 각 스타트업이 발표하는 시간을 알고 계시나요?


지난 9월 7 - 8일 양일간 와이콤비네이터의 여름 배치 데모데이가 있었습니다. 개인적으로도 3년 째 YC 데모데이에 투자자로 참여하고 있는데 이번에는 배치 규모가 대폭 줄었음에도 이틀 간 총 223개 팀이 발표를 진행한 알찬(?) 행사였습니다.


여기서 한 가지 질문, 여러분은 YC 데모데이에서 각 팀 당 할당된 발표 시간이 얼마인지 아시나요?


단 1분 입니다.


  • 와이콤비네이터 기업의 71%는 매출이 0인 상태로 프로그램을 시작합니다.
  • 와이콤비네이터 기업은 데모데이 발표 이후 평균 100곳 이상의 투자자로부터 러브콜을 받습니다.
  • 와이콤비네이터 기업은 데모데이 이후 한 달 내 평균 30억 원 규모 시드투자를 유치합니다.


어떻게 이런 일이 가능할까요?


이번 주 CapitalEDGE 뉴스레터에서는 금 번 와이콤비네이터 데모데이에서 눈에 띄었던 스타트업 10곳의 피치슬라이드를 다루어 보았습니다. 여전히 창업자들에게는 가깝게도 멀게도 느껴지는 와이콤비네이터의 본 모습을 조금이나마 함께 배워가고자 합니다.


🏁 뉴스레터 읽으러가기!

🚀 뉴스레터 구독하기: capitaledge.stibee.com

9
4