송현정

송현정님의 아티클

송현정

송현정

일일 CFO&세무회계상담소

안녕하세요. 삼도회계법인 송현정 회계사 입니다.

스타트업 회계, 세무, 재무 고민이 많으신 담당자 분들이 많을 것으로 생각됩니다.

제가 5월말~6월말까지 신청 및 일정 조율 후 신청하신 회사에 직접 방문 또는 카페 커피타임으로 1시간 정도 일일 CFO가 되어 세무회계상담을 진행하고자 합니다. 평소에 기장고민, 세금고민, 투자고민 등이 있는 모든 담당자, 예비 창업자 환영합니다.

*Contact 방법

  • 오픈챗 환영

  • 카카오톡ID: hjsong0611

  • E-mail: hjsong@samdoacc.com

*고민의 예

  1. 기장을 외부에 맡기고 있는데 잘 하고 있는지 모르겠습니다.

  2. 우리 회사 재무제표 어떤걸 보완해야 할까요?

  3. 저희 재무제표를 어떤 포인트에서 투자 실사 하시나요?

  4. 창업을 하는데 어디서 부터 행정적인 절차를 시작해야 할까요?

  5. 기타 법인 세무, 회계, 투자, 회계감사 관련 모든 고민

*준비자료

  1. 2024년 법인세 신고서

  2. 23/24 재무제표, 계정별명세서, 분개장(엑셀버전)

  3. 상담 후 모든 자료는 폐기 예정 입니다.

*송현정 약력

  1. 삼정회계법인 감사, Deal 본부(유관경력 13년)

  2. 스타트업 투자실사 100여개 수행

  3. 스타트업 임의, 법정감사, 상장사 다수 현재 수행 중

1
0
송현정

송현정

스타트업 회계칼럼2)매출원가는 왜 중요할까?

안녕하세요. 법인설립부터 IPO/M&A까지 함께하는 삼도회계법인 송현정 회계사 입니다.😊

오늘은 별표3개, 밑줄 쫙도 부족한 매출원가관리에 대해 말해볼까 합니다. 많은 VC투자자분들 스타트업에서도 상당히 어려워하는 Topic인데요. 특히 제품 및 상품 판매 및 제조업을 운영하시는 분들은 잠깐 시간내어 읽어보시면서 감 잡아 보시면 좋을 것 같습니다.

타분야의 전문가가 보기엔 어려울수 있는 주제 입니다. 관련 궁금증은 댓글 또는 단톡방에서 개인채팅(송현정/삼도)으로 연락주세요.

☘️사례

자체 브랜드 가방을 제작하여 판매하는 U사는 2023년 중 투자를 유치하기 위해 삼도회계법인으로 부터 VC투자 실사를 받고 있습니다. 투자실사 보고서에는 매출원가관리 미비라고 써있는데 도대체 무엇이 잘못되어 있다는 것일까요? 매출원가율 가지고 왜 변동 되었냐고 하는데 그게 그렇게 중요 한가요?

👓 사전정보(U사)

*2020년: 매출 10억, 원가 5.5억, 매출원가율 55%, 재고 0원

*2021년: 매출 150억, 원가 76억, 매출원가율 51%, 재고 2천만원

*2022년: 매출 350억, 원가 115억, 매출원가율 33%, 재고 15억원

*2023년 2Q: 매출 250억, 원가 87.5억, 매출원가율 35%, 재고 25억원

*U법인은 재고자산 수불부를 관리하지 아니하고, 2022년 말부터 기말 재고실사를 통하여 수량 파악 후 회사가 관리하는 표준원가를 통하여 기말 재고단가를 산정함.

✏️매출원가 개념 잡기

  1. 모든 매출원가 및 재고는 수량(Q) X 단가(P)라는 기본적인 PQ 1차 파악

  2. 매출원가=기초재고+당기매입액-기말재고액으로 2차 개념 인지

    (기초재고, 기말재고 금액이 매출원가를 결정짓는 중요한 요소)

  3. 수량=기말시점 재고실사 등을 통해 확정 필요

    단가=A라는 제품의 단가는 주문시점마다 변경되는 특징

    (기초, 매입, 기말의 평균 단가를 사용해야함.)

✌️답변하기

  1. 매출원가 결산 프로세스가 미비하다는 것은 아래 경우의 대부분 해당됩니다.

    • 수량관리(Flow)=기초수량+당기매입수량-기말수량을 관리하지 아니하고

    • 실제단가평균=기초단가+당기매입단가-기말단가 등 실제단가 평균을 쓰지 아니하고 표준단가(예상단가)를 사용하는 경우가 많음.

    • 당기매입액 및 배부 미비=생산 관련된 재료비, 인건비, 감가상각비 등의 생산 직접비를 재고자산 매입액으로 분류하지 않고, 단가 배부를 하지 않음.

  2. 투자 실사시 매출원가율이 변동을 질의한 이유는 아래와 같습니다.

    매출원가율 55%인 회사와 33%인 회사는 전혀 다른 현금흐름을 창출해 내고, 투자자는 이 회사의 향후 현금흐름 창출의 기초변수인 지속가능한 원가율에 대해 궁금증을 가집니다. 이 회사의 지속적인 매출원가율(21년 55%가 맞는가, 22년 33%가 맞는가?) 수준은 몇% 수준인가에 따라서 향후 현금흐름 창출능력과 기업가치(Valuation)가 변동하고 이는 주주의 EXIT 가치에 영향을 미칩니다.

    참고사항으로 Valuation은 향후 5개년 손익(매출-비용)을 기반으로 한 현금흐름 추정 후 이후에는 영구 성장률을 사용합니다.

  3. U사의 2021년 매출원가율 55%(2022년은 33%)에 대한 합리적 의심

    U사의 2021년 원가율 55%는 2021년 말 재고자산을 2천만원으로 기표한것에서 발생했을 수 있고, 실제 원가율은 30%대일 가능성이 높습니다. 앞에서 말했든 매출원가=기초재고+당기매입-기말재고로 결정되는데 기말재고가 2천만원 수준으로 150억 매출액 대비 매우 적은 수준이기 때문입니다.

    2022년에 인식될 매출원가가 2021년도 매출원가(비용)으로 인식되어 매출원가율이 2021년은 과대, 2022년 과소 인식되었을 가능성이 높습니다. 다만, 2021년은 회사가 재고자산에 대해 큰 비중을 두지 않고, 소명할 수 있는 자료가 없기 때문에 합리적 추정만 있을 뿐이죠. 이는 1) 재고자산을 본격적으로 관리하기 시작한 2023년 매출원가율 35% 수준인 것, 2) 회사의 작업 지시서 상의 표준원가가 33%~37% 수준인 것을 보면 어느정도의 확신은 가질 수 있는 수준입니다.

🎈CPA's Comments

아니 이렇게 어려운걸 사람도 부족한 스타트업에서 어떻게 관리하란 것이죠? 그럼 다음의 순서로 보완해 보시는게 어떨까요? 아래 4번까지는 꼭 해보시길 권고 드립니다.

  1. (기초)매입이나 제조와 관련된 비용은 제조원가로 분류

    (보통 기장은 외주 맡기시는 경우가 많은데 비용 분류해달라고 할때 제조원가 분류를 꼭 표시해 주세요.)

  2. (기초)매년 말 재고실사를 수행하여 수량 확정

    (매년 말 재고실사를 꼭 수행하셔서 보유하고 있는 재고 리스트와 수량을 꼭 체크해 보세요.)

  3. (기초)매년 말 재고단가 추정

    (재고 단가는 회사가 생각하고 있는 예상 단가로 곱해서 재고자산 금액 산출)

  4. (기초)재무제표를 보고 원가율이 내가 생각한 비율 30%, 50%, 70% 나왔는지 꼭 점검

  5. (심화)재고자산수불부로 수량 관리(내년 외부 감사 대상이라면 필수)

  6. (심화)재고자산 단가 및 배부(실제, 평균 단가로 수정, 외부감사대상 필수)

    쓰다보니 또 길어졌네요. 매우 어려운 Topic 이라는거 알고 있습니다. 그렇지만 성장하며 조금 더 관심 가져보시고 보완해 가시는게 어떨까요?

    이상 삼도회계법인 송현정 회계사였습니다. 궁금한 사항은 댓글 또는 메시지 주세요.

    감사합니다.

1
0
송현정

송현정

스타트업 회계칼럼)구독서비스 등을 제공하고 있는 회사의 회계 이슈

안녕하세요. 삼도회계법인 송현정 회계사😊 입니다.

2023년 4월부터 5~6개 정도의 VC의 스타트업 투자실사를 진행하였는데요.

공통적으로 발생하는 회계 이슈가 있어서 이야기 드리고자 합니다.

많은 기업들에서 구독형 서비스를 제공하며 PG사 및 신용카드 결제 세금계산서 발행 등을 통해 매출을 일으키고 있는데요. 구독서비스 제공기간, 설치 등의 따라 매출 인식 금액이 달라질 수 있다는 사실 알고계셨나요?😅

☘️사례1. 마케팅 솔루션 판매

  • 현황: A사는 마케팅 솔루션에 대한 대가로 3개월, 6개월, 12개월, 24개월의 사용료를 고객이 선택하여 결제하고, 결제시점에 매출을 모두 인식하고 있습니다.

  • 회계기준: 다기간 사용료를 수취하는 경우에는 기간에 안분하여 매출을 인식하여야 합니다.

  • 예시: 2022년 11월 1일부터 6개월 기간에 걸친 이용료 6백만원을 수령했다면, 2022년에 2백만원, 2023년에 4백만원의 매출을 인식해야 합니다.

☘️사례2. 솔루션 판매와 유지보수를 함께 수행하는 경우

  • 현황: 회사는 솔루션 판매와 2년간의 유지보수를 대가로 2억원의 매출을 하였으며, 2억원을 모두 결제시점에 수익으로 인식하였습니다.

  • 회계기준: 회계기준: 솔루션 판매와 유지보수 대가를 구분하여, 솔루션은 판매가 완료된 시점에, 유지보수는 유지보수 제공 기간에 걸쳐 2년동안 수익을 안분하여 인식해야 합니다.

☘️사례3. 교육 동영상 매출

  • 현황: 회사는 온라인 동영상 교육 콘텐츠를 제공하고 있으며, 온라인 동영상 매출의 결제시점의 전액 수익을 인식하고 있습니다.

  • 회계기준: 강의 결제 시점부터 일정기간 동안 제공하는 동영상 강의 서비스는 제공 종료 시점까지 기간에 대해 안분하여 매출을 인식해야 합니다.

🎈CPA's Comments

  1. 실사 시 해당 이슈가 발견될 경우 이연된 매출을 차감하게 되므로 매출액이 감소하는 경우가 많고, 매출액 감소에 대해 많은 대표님, 투자자들의 난감한 상황을 목격하게 됩니다.

  2. 솔루션 설계 과정부터 해당 정보를 관리할 수 있게 설계하면 좋겠지만, 어려운 경우 거래건별로 엑셀 관리를 통해 매출액에 올바른 수익인식 회계처리를 수행해야 합니다. 실사가 단기간에 수행되고, 거래건이 많은 경우 해당 정보에 취합이 오래걸려 실사 및 투자가 지연되는 경우가 많이 존재합니다.

  3. 기간안분 되는 매출이 있는경우 수익비용 대응 원칙에 따라 발생하는 비용도 기간안분하여 인식해야 합니다.

회계에서 수익인식은 투자자의 투자 의사결정에 영향을 미치는 요소 중에 하나 입니다.

회계가 어려우신 대표님들 우리회사의 재무제표 먼저 이해해 보시는거 어떨까요?

이상 삼도회계법인 송현정 회계사였습니다. 궁금한 사항은 댓글 또는 메시지 주세요.

감사합니다.

8
5
송현정

송현정

비상장주식(구주) 거래 할 때는 어떤 절차가 필요한가요?

안녕하세요, 삼도회계법인 송현정 회계사🐳 입니다.

​

어느덧 달력은 2023년 반을 향해 가고 있네요. 시간이 참 빠른것 같습니다.

​

오늘은 대표님들의 지분 양수도와 관련된 얘기를 해볼까 합니다.

법인을 운영하다 보면 보유한 지분을 타인에게 양수도하실 일이 종종 발생합니다.

​

비상장주식을 양도할때는 여러가지 세무신고가 필요한데요, 오늘은 비상장주식 양도가 어떤 프로세스로 진행되고 관련하여 어떤 세금을 납부하는지 알아 보도록 하겠습니다.

​

🎈올해 상반기중 거래한 비상장주식에 대한 세무신고는 양도일이 속하는 반기(2023년 상반기)의 말일부터 2개월(2023년 7~8월) 이내에 신고가 진행되니, 관련하여 궁금한 사항은 댓글 또는 메시지 부탁드립니다.


01. 양도인은 무엇을 해야 하나요?

​

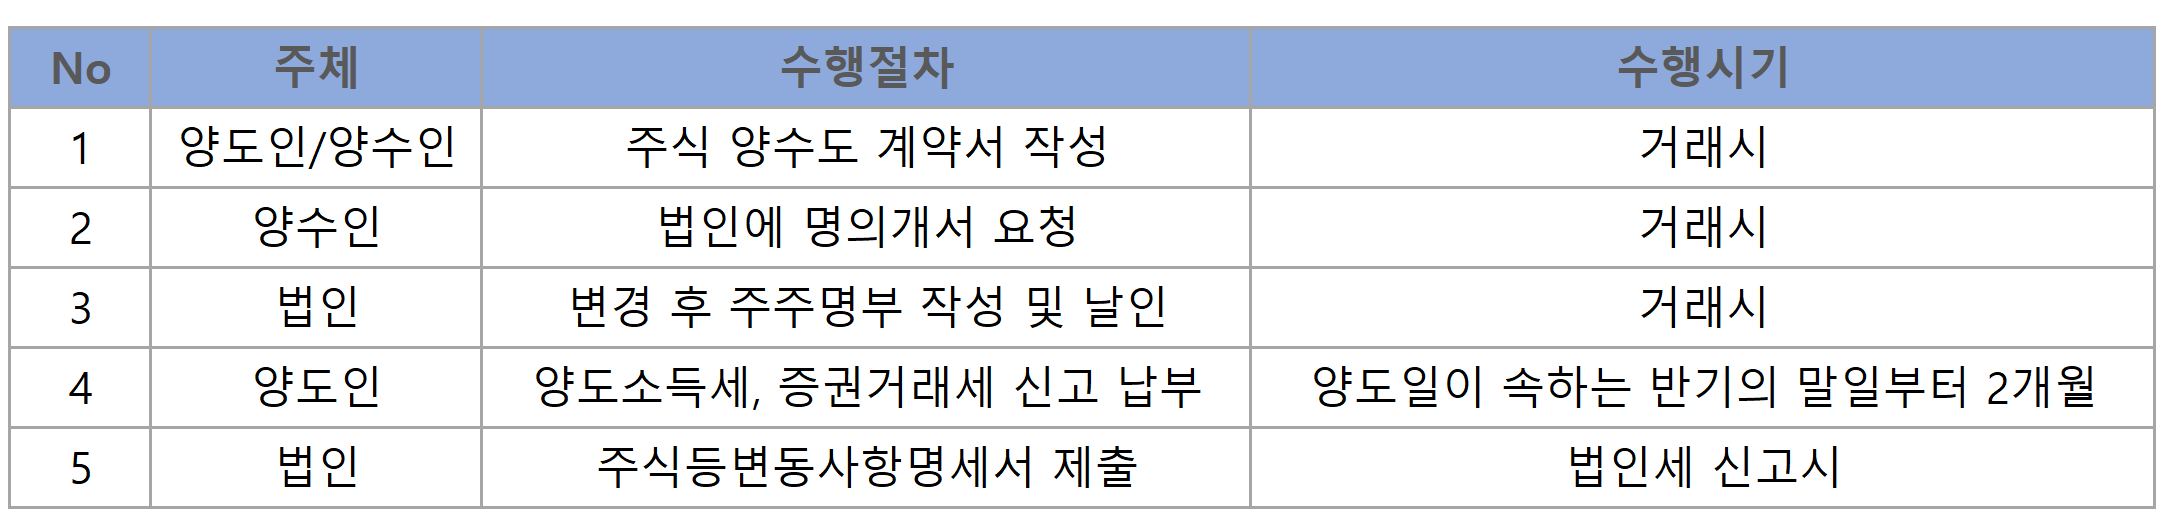
1. 양수인과 주식양수도 계약서 작성

​

비상장주식 거래는 주로 개인 간의 양수도 계약을 통해서 이루어 집니다. 양도소득세 신고는 세법상 신고 절차를 이행하는 것일 뿐, 거래는 양수인과 양도인 사인 간의 계약을 통해 발생합니다.

​

참고로, 법인의 주주가 변경되었다고 해도 "변경등기"를 할 필요는 없습니다.

​

2. 양도소득세(지방세 포함) 및 증권거래세 신고/납부

​

양도인은 비상장주식 거래시 양도소득세(지방세 포함) 및 증권거래세를 신고/납부하게 됩니다. 양도차익이 없는 경우에도 양도소득세를 반드시 신고해야 하며, 상반기/ 하반기의 모든 비상장주식의 거래를 합산하여 매년 7~8월, 1월~2월 각각 2개월간 신고하게 됩니다. (신고기간: 양도일이 속하는 반기의 말일 부터 2개월 이내)

​

🌱 비상장주식 양도관련 세금 요약

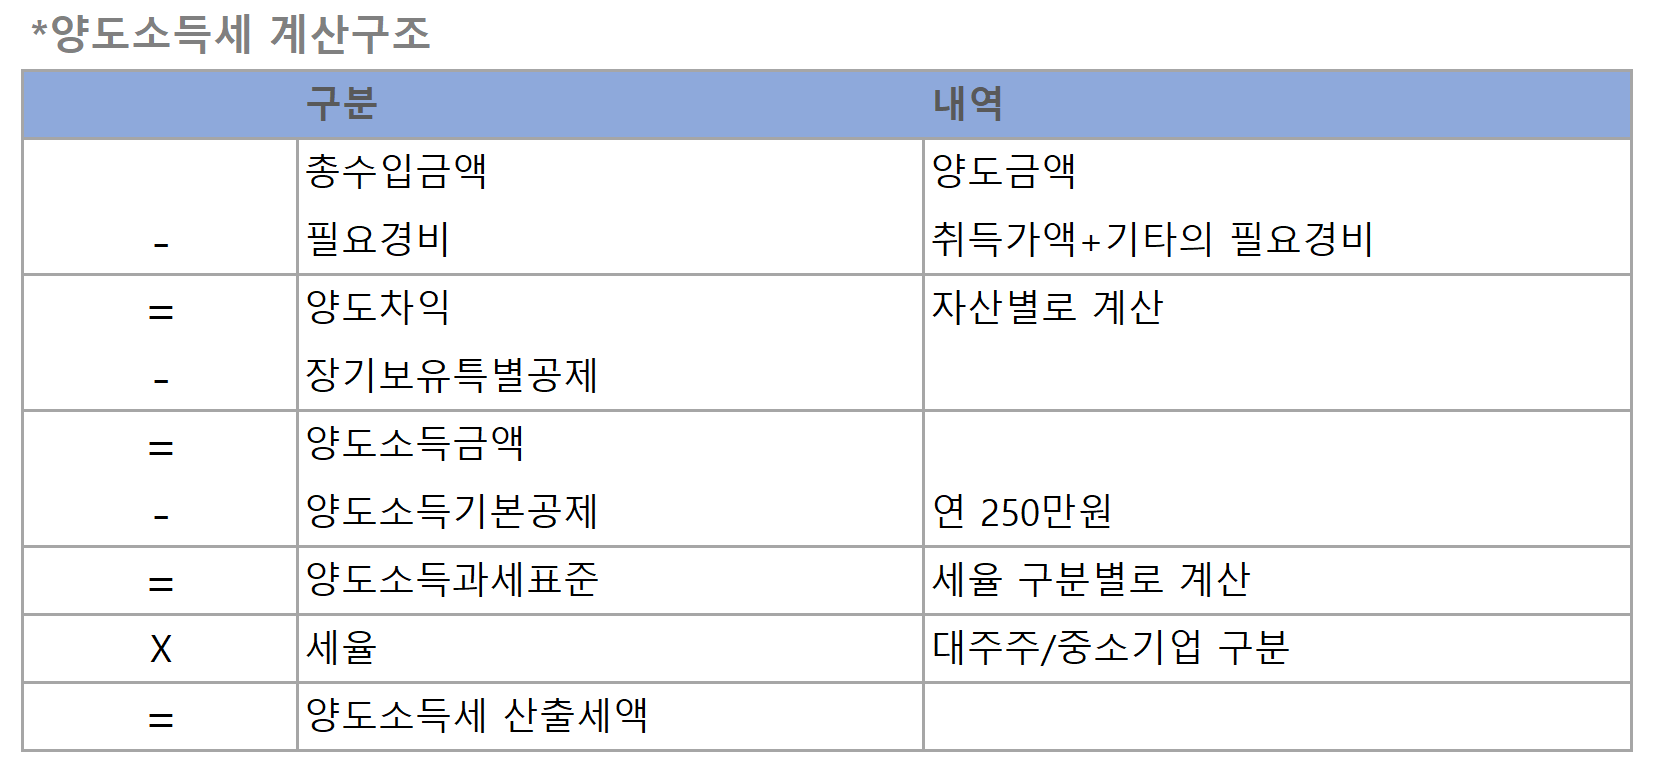
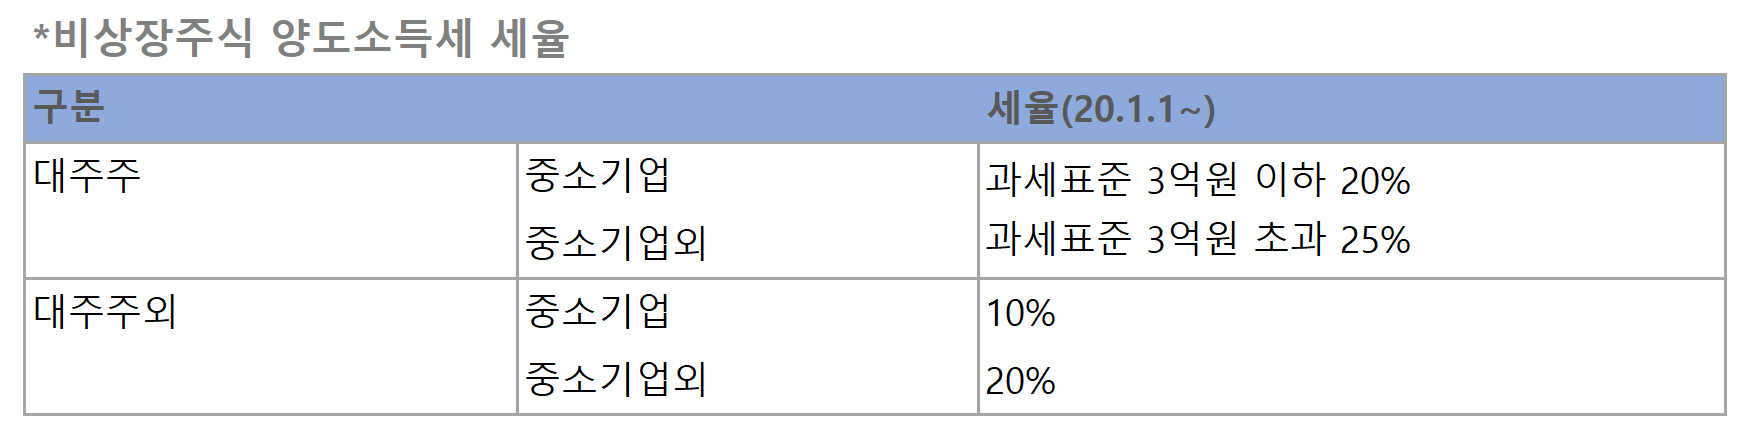
- 양도소득세: 양도차익 등 X 세율(10%, 20%, 25%), 하기 표 참고

- 양도소득세분 지방세: 양도소득세 X 세율 10%

- 증권거래세: 양도금액(거래가액) X 세율 0.35%


02. 양수인은 무엇을 해야 하나요?


1. 양수인의 세금 신고

​

양수인은 일반적으로 부가되는 세금은 없으나, 예외적으로 간주취득세(과점주주가 되는 경우 해당 법인의 부동산, 기계장비, 골프회원권 등 있는 등을 취득한 것으로 간주하여 취득세를 부과하는 제도)를 납부해야 하는 경우가 발생할 수 있습니다.

​

2. 명의개서 요청

​

양수인은 주식 양수 이후 변경된 주주로 주주명부를 정정해 줄것을 해당 법인에 요청해야 합니다. 이 절차를 "명의개서" 요청이라고 합니다.

​

🌱 적법하게 명의개서가 이루어 진 경우, 명의개서만으로도 주주변경의 효력이 발생합니다.


03. 해당 법인은 무엇을 해야 하나요?


1. 주주명부 수정

​

매수인이 명의개서를 요청하면, 법인은 변경된 주주명, 주식수, 지분율 등 주주 내역에 대해 주주명부를 수정 기재해야 합니다.

​

🌱 주주명부는 해당 법인이 작성하는 내부문서로 주식양수도 이후 수정하여 날인 후 변동 History를 관리하셔야 합니다.

​

2. "주식등변동상황명세서" 제출

​

주주 변동이 있을 경우 매년 법인세 신고시 변경된 주주명부와 주식등변동상황명세서를 제출해야 합니다.

​

🌱 주식등변동사항명세서에 누락한 부분에 대해서는 잘못 제출된 주식 등의 액면금액 또는 출자가액의 2%에 상당한 금액을 법인세 가산세로 납부해야 하니 해당 변동 히스토리를 잘 관리하는 것이 중요합니다.

​

​

😎 그럼 지금까지 말씀드린 양도절차를 간단히 표로 요약해 드리겠습니다.


04. 유의사항

​

1. 고가취득 및 저가양도 행위의 부인

​

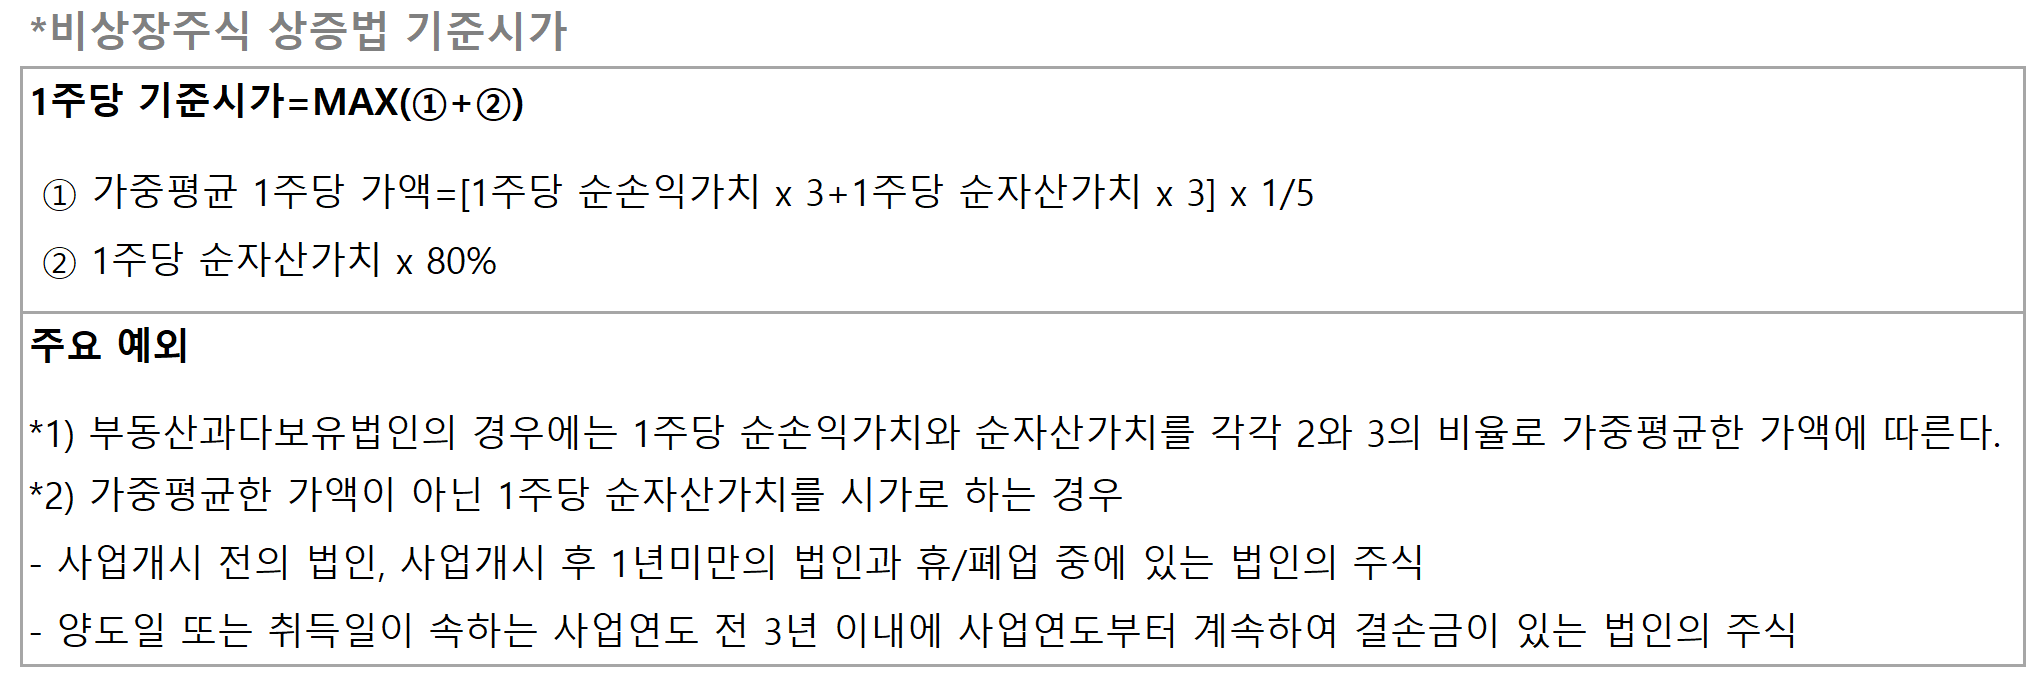
특수관계인으로 부터 시가보다 높은 가격으로 자산을 매입하거나 특수관계인에게 시가보다 낮은 가격으로 자산을 양도하는 경우 취득가액 또는 양도가액을 시가에 따라 계산합니다.

​

여기서 시가란 상속세및증여세법의 규정을 준용하여 평가액 가액에 따릅니다.

​

🌱 특수관계인간 주식 거래 발생시 해당 법인의 손익 및 자산상태를 기준으로 시가를 판단하게 되니 거래전 세무대리인에게 상담 받으시는 것이 가장 안전한 방법 입니다.

​

🌱 이러한 부인규정은 시가와 거래가액의 차액이 시간의 5%에 상당하는 금액 이상이거나 3억원 이상인 경우에만 적용합니다. 특히 저가양도의 경우 양수인(특수관계자가 아닌 경우에도 해당)에게 증여세가 과세될 수 있으니 사전 검토가 꼭 필요합니다.

비상장주식 양도차익의 발생 유무와 관련없이 신고의무가 있으며, 특수관계자 거래 시 조금 더 유의가 필요하다는 점을 대표님들께서 기억해 주셨으면 좋겠습니다.

​

추가적인 문의사항이 있으실 경우 메시지 주시면 자세히 안내해드리도록 하겠습니다.

​

삼도회계법인은 창업 법인의 성장과 성공을 함께하고 싶습니다.🍀

​

7
0
송현정

송현정

종합소득세 세계에 온 걸 환영해_5월 종합소득세 신고안내[1편]

안녕하세요. 오랫만에 인사드리는 삼도회계법인 송현정 회계사🍀 입니다.

최근에 가장 핫한 드라마를 꼽으라면 넷플릭스에서 방영한 [더 글로리]가 아닐까 합니다. 

[더 글로리]에서 극 중 "사라"는 "혜정"에게 이렇게 말합니다.

"근로소득세 내는 넌 모르는 이 종합소득세 내는 세계가 있단다. 혜정아" 


근로소득만 있는 경우 연말정산으로 납세의무가 완료되기에, 추가로 타 소득이 있는 경우에만 종합소득세를 신고하게 됩니다. 즉 상대적으로 부자인 사라, 재준 등 몇몇은 이 종합소득세에 대한 고민이 있었던 듯 합니다.😎 

"사라"가 얘기한 바로 그 종합소득세의 계절이 저희 앞에 성큼 다가왔습니다.

그래서 이번달은 5월에 가장 핫한 세금 "종합소득세" 세계에 대해 함께 알아보는 시간을 가지려고 합니다.😊

우리가 막 신고를 끝내고 온 법인세와는 또 어떤 차이가 있는지도 살짝 비교해보겠습니다.


🌈 종합소득세 관련 신고 관련 문의는 메시지 남겨 주시면 자세히 안내해드리도록 하겠습니다.😊

5월까지 신고 및 납부이니 바쁘시더라도 늦지 않도록 꼭 챙겨 주세요.


"종합소득세 신고안내"의 못다한 이야기는 다음 [2편]에서 계속됩니다.


종합소득세란?


종합소득세는 말 그대로 개인에게 귀속되어 1년 동안 발생한 소득을 종합하여 과세하는 "소득세" 입니다.

종합소득세는 1) 개인의 모든 소득, 2) 1년의 기간(22.1~22.12), 3)누진세율로 과세하는 세금인 것이죠.


신고대상은?


그럼 종합소득세 신고대상은 누구일까요?

[더 글로리] "혜정이" 처럼 근로소득만 있다면 회사에서 2월에 연말정산을 했을 테고, 그때 이미 세금납부를 완료하였기에 추가적인 신고의무는 없습니다.

즉 연말정산을 하지 않은 소득이 있는 분들, 자영업자 / 개인사업자 / 프리랜서 / 월급 외 소득이 발생한 직장인 등이 대상이라고 보시면 됩니다.

[신고대상]

- 이자소득, 배당소득, 사업소득, 기타소득 등이 있는자 

✅ 사업소득이 있는 사람

✅ 근로소득만 있지만 연말정산을 놓친 경우

✅ 연 3백만원을 초과하는 기타소득이 있는 경우

✅ 연 2천만원 초과의 금융소득이 있는 경우

✅ 부동산 임대소득이 있는 사람 등

[주요 제외 대상]

✅ 근로소득만 있는자로서 연말정산을 한 경우

✅ 연 300만원 이하 기타소득이 있는 자가 분리과세를 원하는 경우

✅ 퇴직소득과 연말정산 대상 사업소득만 있는 경우 


신고기한은?


종합소득세 신고기간은 매년 5월 1일부터 5월 31일까지이며,

소득이 구간이 높아 성실신고 확인서를 제출해야 하는 경우에는 5월 1일부터 6월 30일까지 신고 및 납부 하여야 합니다.


🌈 여기서 잠깐, 법인의 경우에도 성실신고 대상이 있으나, 개인의 성실신고 대상자와는 그 요건이 다릅니다.

개인은 업종별로 특정 소득금액 이상인 경우를 성실신고 대상으로 정하고 있으며,

법인의 경우 임대업을 주업으로 하는 경우 등 특정 소규모 법인을 성실신고 대상으로 정하고 있어요.  


계산방법은?


개인의 경우 장부작성 의무에 따라 종소세 계산방식도 다르게 적용됩니다.

기본적인 계산방식은 근로소득을 포함한 모든 소득을 합산하고 필요경비, 각종 공제를 차감하는 구조를 취하고 있으며, 고지가 아닌 자진신고 납부제도로 진행하게 됩니다.

장부를 기장한 사업자와 장부를 기장하지 않은 사업자(추계신고)의 소득금액은 각각 다음과 같이 계산합니다.

[장부를 기장하지 않은 사업자_추계신고]

✅기준경비율 적용대상자 소득금액= 수입금액 - 주요경비 - (수입금액*기준경비율)

✅단순경비율 적용대상자 소득금액= 수입금액 - (수입금액*단순경비율)

[장부를 기장한 사업자]

✅소득금액= 총수입금액 - 실제 필요경비


🌈 여기서 잠깐, 법인의 경우 소득금액과 상관없이 모든 법인이 복식부기의무자이며, 장부를 작성하지 않은 경우 추계신고 자체가 불가능합니다. 따라서 기중에 반드시 장부를 꼼꼼히 작성해야만 합니다.

반면, 아무래도 영세하고 납세협력비용이 부담스러울 수 있는 개인의 경우는 업종별로 기준금액에 따라 장부작성 의무가 달리 주집니다.


끝으로


"종합소득세 신고안내"의 못다한 이야기는 다음 [2편]에서 계속됩니다.

종합소득세 관련 신고 관련 문의는 메시지 남겨 주시면 자세히 안내해드리도록 하겠습니다.😊


2
0
송현정

송현정

2023년부터 달라지는 세금 안내

안녕하세요. 삼도회계법인 송현정 회계사 입니다.🙂

​

새해 복 많이 받으시고, 계묘년 한해 좋은일만 가득하시길 바랍니다.🙏

​

지난 7월 21일 발표한 금년도 정부 세법개정안이 9월 1일 국회에 제출되었으며, 12월 23일 국회본회의 의결을 통해 확정되었습니다.

​

오늘은 개정된 세법 중 법인 및 개인 소득에 영향을 미칠 만한 주요 변동 내용을 알아보겠습니다.🍀


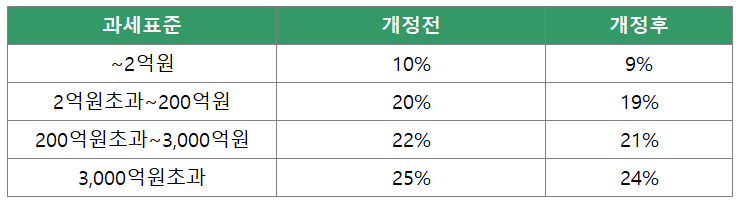
1. 법인세율 구간별 1%p 인하

개정세법에서는 기업의 투자 활성화 및 일자리 창출 등을 지원하기 위해 현행 과세표준 구간별로 세율을 1%p씩 인하하였습니다.

​

* 2023년 1월 1일 이후 개시하는 사업연도 분부터 적용


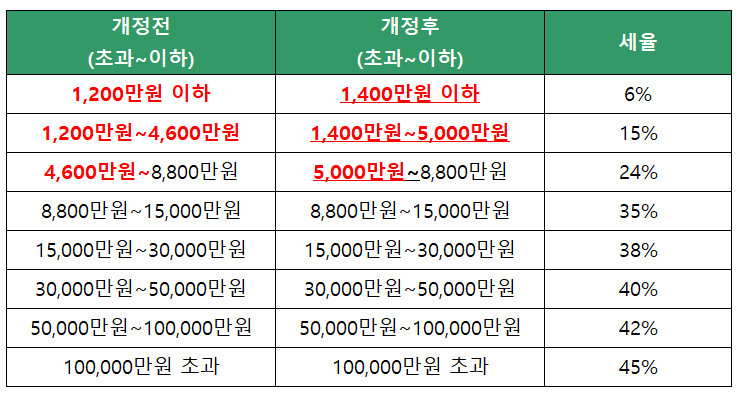
2. 소득세율 구간 일부 조정

소득세율은 과표구간 전면 개정이 아닌 아래와 같이 일부 구간이 조정되었습니다.

그 동안 높은 물가상승률로 인해 실질소득 수준에는 큰 변화가 없으나, 명목소득이 높아짐에 따른 종소세 부담도 상당했었는데요, 이렇게라도 세 부담을 완화할 수 있게 되어 기쁜소식입니다.

​

6%세율이 적용되는 과세표준 1,200만원 이하 구간이 1,400만원 이하로 조정

15%세율이 적용되는 4,600만원 이하의 구간은 5,000만원 이하로 조정


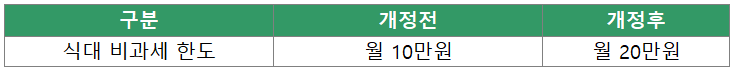
3. 식대 비과세 한도 20만원으로 확대

2023년 1월부터 식대 비과세 한도가 기존 10만원에서 20만원으로 인상되었습니다.

​

이렇게 급여 중 "비과세" 항목 한도가 높아지면, 그 만큼 과세대상 소득이 줄어 종소세나 4대보험료 부담도 줄어들게 됩니다.


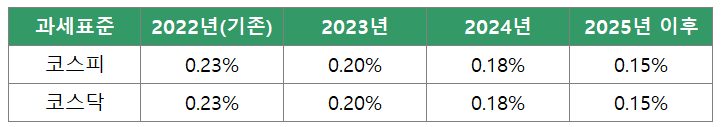
4. 증권거래세 인하

기존 증권거래세법에 따르면 코스피시장에서 양도되는 주식에 대해서는 0.023%(농어촌특별세 포함), 코스닥시장 거래분에 대해서는 0.23%의 증권거래세율이 적용되었습니다.

​

개정세법에서는 주식시장 활성화 지원과 투자자 부담 완화를 위해 하기와 같이 증권거래세율이 인하 됩니다.

​

* 2023년 1월 1일부터 양도하는 분부터 적용


5. 금융투자소득세 시행시기 유예

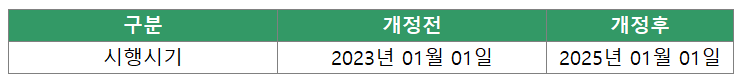
기존 금융투자소득세는 2023년 1월부터 시행될 예정이었으나, 금번 세법 개정으로 2025년 1월 시행으로 2년 유예 되었습니다.

창업법인의 성장과 성공을 함께하고 싶습니다.🍀

궁금한 사항은 편하게 문의 주세요.

5
1
송현정

송현정

2022년이 끝나기 전에 체크해야 할 회계 Point

안녕하세요. 삼도회계법인 송현정 회계사 입니다.😄

회계에서는 23년 1월~3월이 매우 Busy한 시즌인데요. 시즌 준비를 위해 매우 바쁘게 보내고 있답니다. 


벌써 12월이네요. 2022년도 정말 얼마 남지 않았습니다. 그래서 준비한 오늘의 주제는 '법인사업자라면, 2022년이 끝나기 전에 체크해야할 사항' 입니다.


🍀1.누락된 세금 꼭 신고하기

2023년부터 본격적인 정부과제, 투자유치, 대출 등의 진행을 위해서는 요청서류 중 납세증명원, 재무제표확인원, 중소기업확인서의 발급을 위해서는 부가세, 원천징수, 법인세/종소세 신고자료가 있어야 발급이 가능합니다.


외부기장 시 해당 자료의 누락 가능성은 매우 낮지만, 한번 체크하고 가시는 것이 안전하겠죠!✌️


▲주요 세무 신고 일정

- 부가세신고(분기별)

- 원천징수(월단위 또는 반기단위)

- 법인세/종소세(연1회)


👉삼도 Tip

2022년 중 세무대리인으로 변경한 경우 변경전 누락 세금이 없는지 꼭 체크해주세요.

- 국세완납증명서 발급: 국세청홈택스>민원증명>국세납세증명서(국세완납증명)

- 지방세완납증명서 발급: 정부 24> 지방세납세증명 검색


🍀2.가지급금 및 가수금 등 확인하기

법인의 계좌에서 증빙없이 대표이사의 통장으로 인출되거나, 금액이 불분명한 입출금내역을 가지급금이나 가수금으로 처리하는 경우가 있습니다. 


특히 법인에서 대표이사 등에게 1) 이체되는 현금, 2) 증빙없이 사용한 비용은 가지급금으로 쌓여 그 적수에 따라 인정이자가 발생하기 때문에 법인세의 증가원인이 되기도 합니다. 


따라서, 결산 전까지 이를 확정계정으로 대체해 주거나, 해당금액을 상환하시는 것이 좋습니다. 개인 현금이 부족한 상황이라면, 대표이사 급여나 상여 처리하는 방법도 존재합니다.


일반적으로 결산중 가지급금은 대여금 대체, 가수금은 단기차입금으로 대체 되기 때문에 사업상 "의무 재무비율"을 지켜야 하는 법인은 한번 더 체크가 필요❗합니다.

🍀3.2022년 재무제표는 법인의 성적표

2023년 사업진행 중 제출할 법인의 성적표는 직전년도인 2022년 재무제표 입니다. 특히, 정부보조금 신청 예정이거나 금융기관 차입금이 있는 경우 자본잠식은 회사에 상당히 불리할 수 있습니다. (→ 정부보조금 신청자격 불충족 or 차입금 상환압박)


·       수입 X, 경비 X -> 자본금이 그대로 유지 됨

·       수입 X, 경비 O-> 자본금을 까먹은 자본잠식 상태


👉삼도 Tip

- 자본잠식 상태라면, 추가출자(유상증자)등을 통하여 자본을 다시 (+) 정리

- 가수금이 있다면, 가수금 출자전환(유상증자)을 통하여 자본을 다시 (+) 정리

- 거래처와 협의하여 매출누락이 발생하지 않도록 체크(가능한 매출은 12월 이전으로 귀속 처리)

🍀4.마지막으로

2023년을 잘 맞이하기 위해서는 2022년 재무제표를 잘 마무리 해두시기 바랍니다.


👉삼도 Tip

기장 프로세스상 연 1회 결산을 진행하므로 가결산 수수료를 추가 부담하더라도,

의무 재무비율 준수 등을 위해 22년 재무제표 중간 가결산이 필요하다면, 진행하는 것이 더 효율적이고 효과적인 방법일 수 있습니다.

3
0
송현정

송현정

IPO와 M&A시 발생하는 회계 이슈 -1탄

안녕하세요. 송현정 회계사 입니다.^^

이번주에는 플랫폼사 VC 투자실사를 다녀왔습니다.

스타트업 대표님께서 세무/회계적으로 관심도 많으시고, 자료준비도 잘해 주셔서 수월하게 마무리 한 것 같습니다.

그래서 오늘은 VC투자, M&A 및 IPO를 진행할 때 발생하는 회계 이슈에 대해 살펴보고자 합니다.

회계 이슈는 기업의 영업상황, 단계 등에 따라 상이하니, 이런 이슈가 우리 재무제표에 있는지 잘 살펴 보시면 좋을 것 같습니다.


Check point
1) 회사에서 생각하는 영업이익(률)/당기순이익(률)이 손익계산서에도 나타나는지
2) 매출인식의 오류가 있지는 않는지(우리회사의 매출은 100억원 vs 10억원?)
3) 가지급금/가수금 계정이 있지 않는지


1) 영업이익(률)/당기순이익(률)

Q) 회사의 손익계산서의 영업이익(률)/당기순이익(률)이 회사가 생각하는 이익(률) 또는 손실수준에 맞는지?

A) 간혹 회사에서 경험적으로 생각하는 이익률은 20%인데, 재무제표에는 5%~10% 수준을 보이는 경우가 많습니다.

투자자는 재무제표를 살펴보고 투자하기 때문에 20% 기준 기업가치가 아닌 10% 의 하락한 기업가치로 적용 받을 가능성이 높습니다.


*DCF Valuation

초기 VC 투자의 경우 100억원, 200억 등의 Value를 정하고 들어가는 경우가 많지만, Round를 진행할 수록 재무제표 손익을 시작점으로 5개년 사업계획을 DCF Valution을 통해 매수/매도가액을 참고하여 정하는 경우가 많습니다.


2) 매출인식 오류(우리회사의 매출은 100억원 vs 10억원인가)

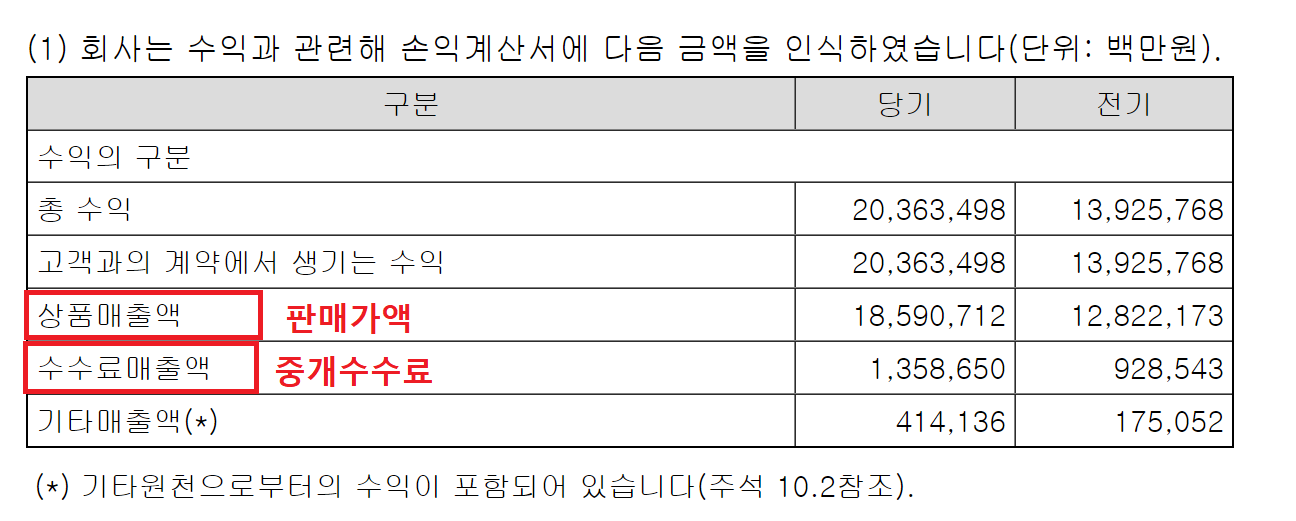
IT 플랫폼에서 많이 발생하는 이슈로 소비자와 공급자를 연결하는 것에 있어서 회사가 본인인가 중개대리인인가 하는 이슈 입니다. 거래액은 100억원이나 회사가 중개인으로 활동하고 있다면 회사의 매출은 10억원이 되는 겁니다.

투자자가 100억 매출을 보고 투자에 참여했는데 실사를 해보니 10억원이라면...


예시로 쿠팡의 경우 로켓배송의 경우 쿠팡이 재고위험을 부담하는 직매입구조 이므로 소비자 판매가액을 매출로 인식, 일반 입점사의 경우 중개 수수료만을 쿠팡 매출로 인식하게 됩니다.


3) 가지급금/가수금

가지급금 및 가수금은 증빙없이 회사의 돈을 인출하거나, 증빙이 불명확 할 때 많이 발생합니다. 해당 계정과목이 재무상태표에 있다는 것은 장부관리를 잘 하지 않는 다는 명백한 근거가 되며, 장부 관리도 제대로 하지 않는 회사에 투자자가 돈을 투자하진 않겠죠?


신뢰성 있는 재무제표는 회사의 매출을 만들어 줄 수는 없지만 회사의 Value를 up하는데 기여한다고 판단됩니다.


회사는 M&A 하셔야 하는데 회계자료가 신뢰성있게 작성되어 있지 않아, 제대로 된 가치를 받지 못하는 불상사는 발생하지 않아야 겠죠?


앞으로 다양한 세무/회계 이야기를 쉽고, 재밌게 공유해 보겠습니다.

*스타트업 세무/회계 관련하여 다뤘으면 하는 내용이 있다면 편하게 말씀해주세요:)

9
0
송현정

송현정

배민 재무제표는 어디서 확인할까?(비상장사와 회계감사)

안녕하세요. 송현정 회계사 입니다:)

오늘은 스타트업이라면 피할 수 없는 회계감사제도에 대해 사알짝 알아 보겠습니다.


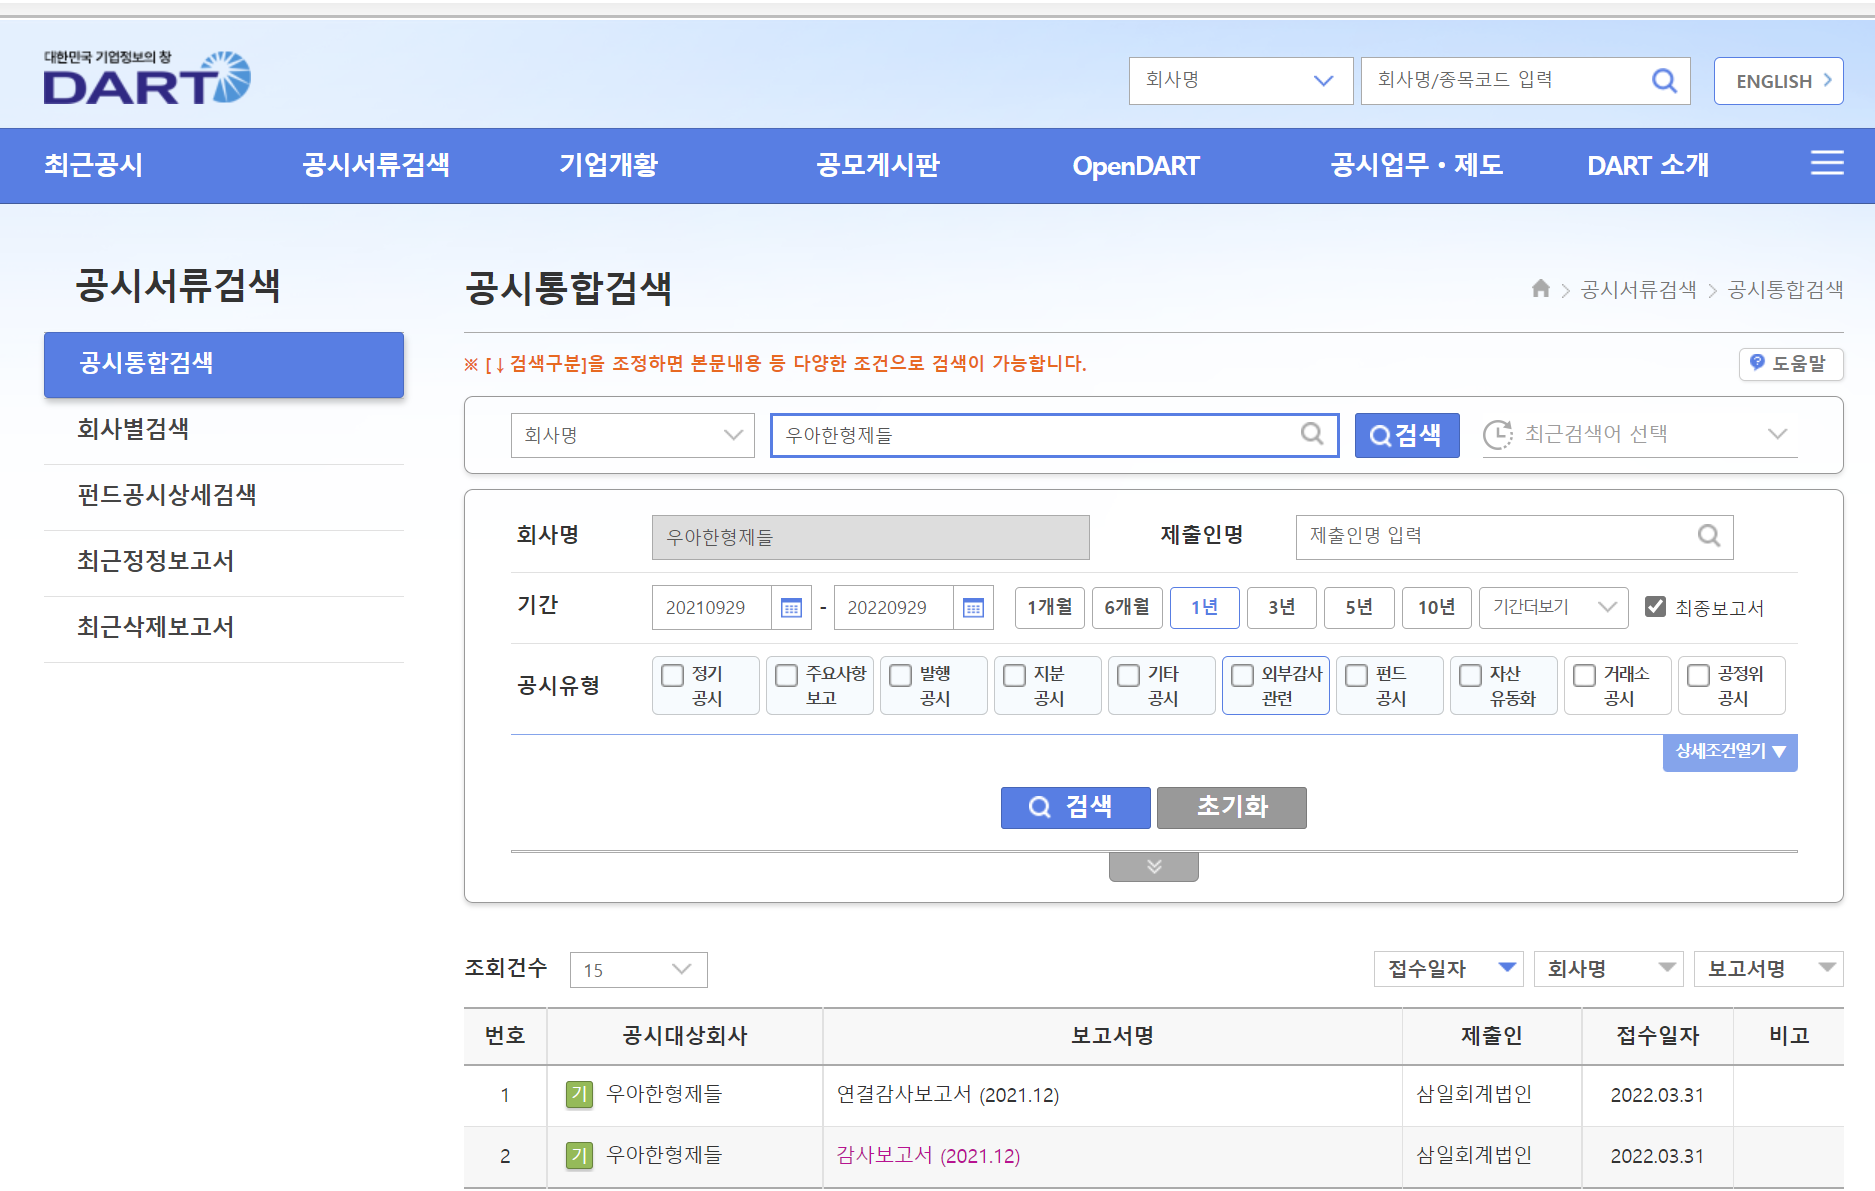
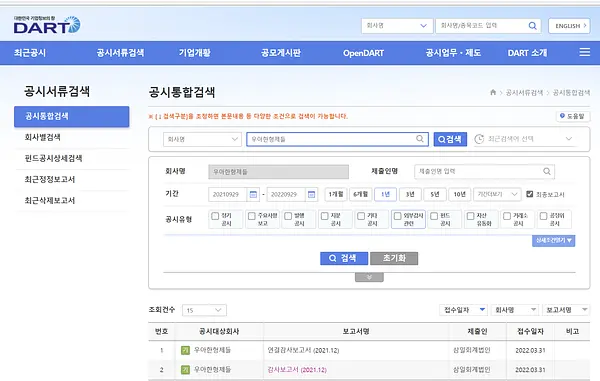
우리나라에는 <주식회사등의 외부감사에관한법률>에 따라 일정 요건을 충족하는 법인은 외부 회계감사를 받고, 해당 정보를 전자공시시스템 (fss.or.kr)에 공시하게 되어 있습니다. 네이버에 "전자공시시스템" 또는 "Dart"를 검색하면 됩니다.


*외부 회계감사 대상 요약

  1. 주권상장법인> 삼성전자, LG전자, 아모레퍼시픽 등 코스피, 코스탁 상장사 등
  2. IPO 예정인 법인> 컬리, 밀리의서재 등 상장예정
  3. 아래 규모 충족(2개이상)> 비상장사 배민, Toss, 크몽 등
  • 직전연도 자산 120억원 이상
  • 직전연도 부채 70억원 이상
  • 직전 사업연도 매출액 100억 이상
  • 직전연도 사업연도 종업원 100명 이상


Check point!-외부감사대상
1) 작년에 대규모 투자를 받으신 분 또는 2) 올해 대규모 투자가 예정/이미 받으신 분, 3) 올해 매출 대박이다 하시는 분들은 상기 사항을 꼭 확인하여 외부감사 대상 여부를 체크해 보시 길 바랍니다.


*공시 감사보고서에서 확인 가능한 주요 정보

  • 재무제표> 유사 수익모델을 가졌다면, 어떤 수익이 재무적으로 나오는지 확인
  • 주주구성> 대주주와 주요주주가 공시되어 있으니 대주주 지분율, 투자자 확인
  • RCPS(우선주) 발행정보> 발행시점, 주식수 등 주요 정보 확인
  • 스톡옵션> 주식매수선택권 발행여부, 부여 비율 등 확인


잠깐만요!

우리 회사는 너무 작아서 회계감사 대상이 아니라구요?

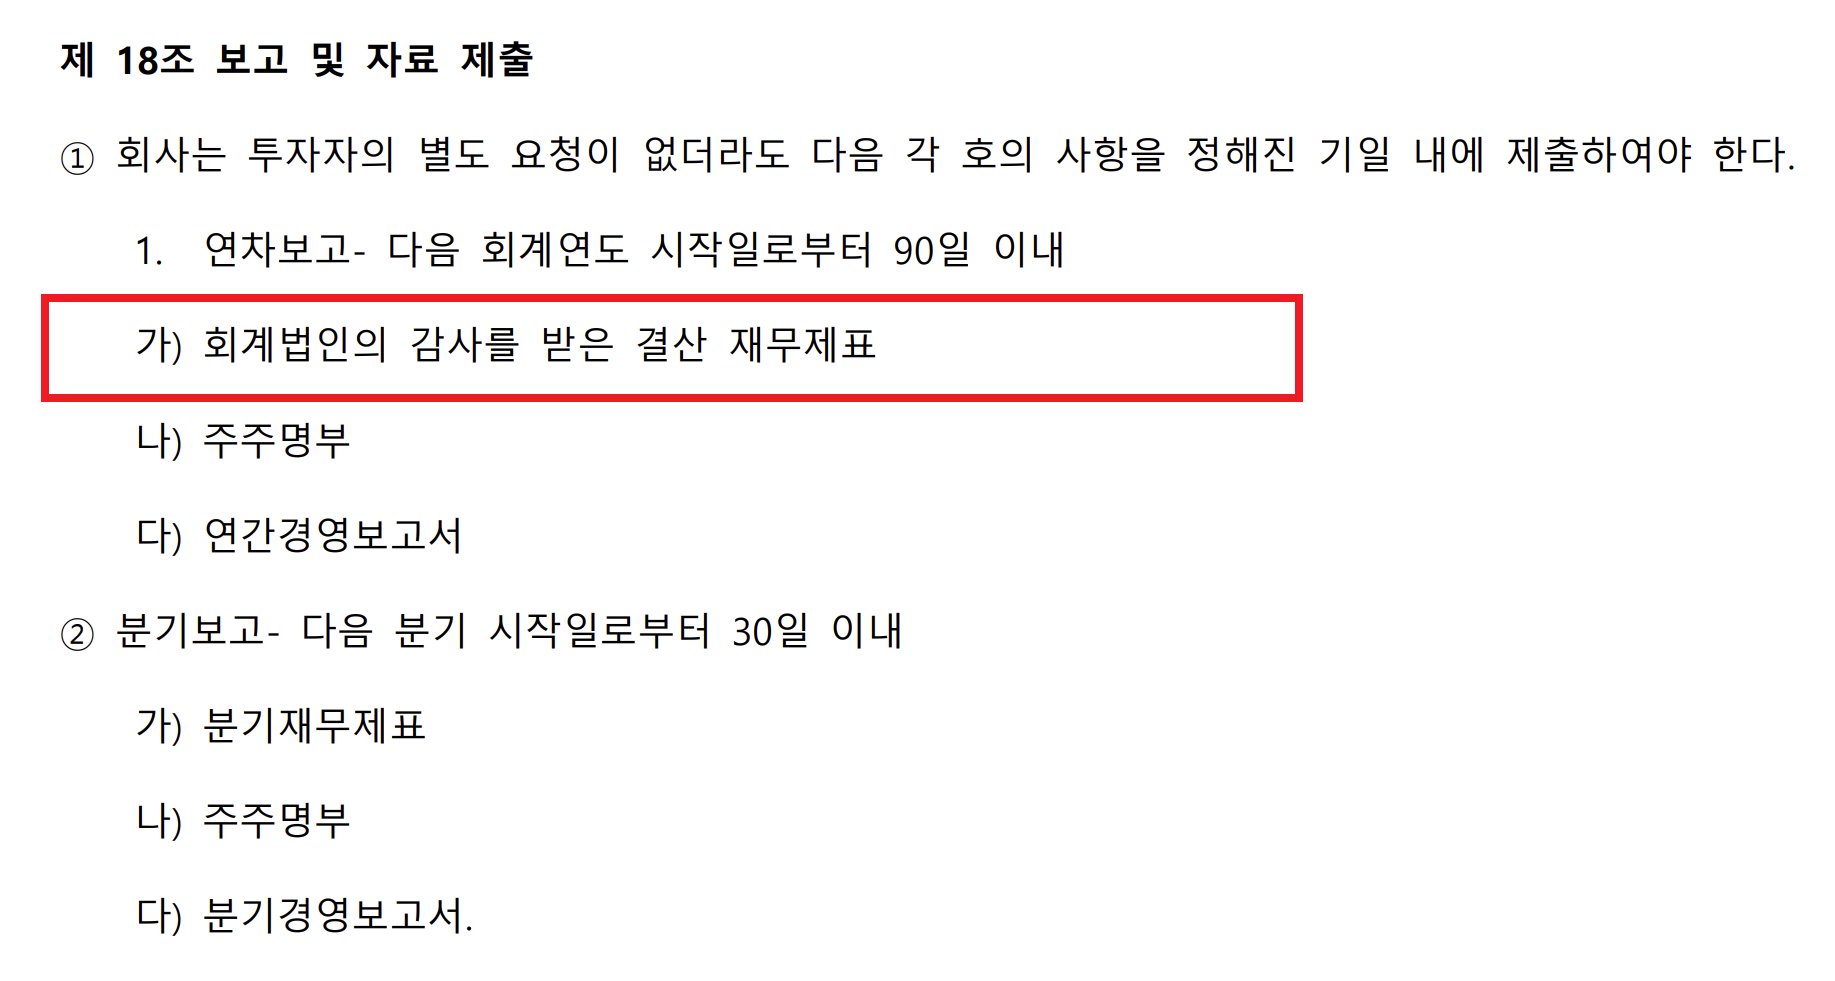
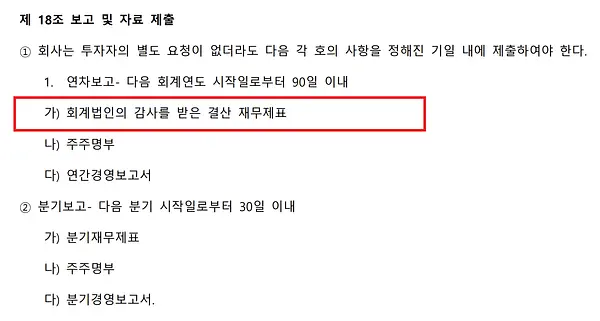
RCPS 등의 투자를 누적적으로 받으셨거나 받으실 예정이라면 다음의 조항을 체크해 보시 길 바랍니다. 투자 계약서상에 임의 회계감사 보고서 제출 의무가 존재하는 경우가 많습니다.


Check point!-임의감사대상
RCPS 등 투자계약서에 보고 및 자료 조항에 회계감사 조항 확인하기


이외 Kisline 등 유료 사이트에서 Dart에 공시되지 않는 회사도 조회가 가능한 경우가 있습니다.


짧게 쓰려고 했으나 정말 중요한 정보가 많아 길어졌네요.


앞으로 다양한 세무/회계 이야기를 쉽고, 재밌게 공유해 보겠습니다.

*스타트업 세무/회계 관련하여 다뤘으면 하는 내용이 있다면 편하게 말씀해주세요:)

9
1
송현정

송현정

스타트업 회계+) 법인 설립 과정 알아보기(To 예비창업자)

안녕하세요. 삼도회계법인 송현정 회계사 입니다:)

디스콰이엇에는 이미 창업을 하신분도 계시고, 많은 예비 창업가 분들도 계시는것 같은데요.

그래서 오늘은 예비 창업가 분들을 위해 법인 설립과정에 대해 Overview 해보려고 합니다.


법률적인 부분이 많으니 조금 누락되는 부분이 있어도 양해 부탁드립니다^^


*법인설립 프로세스

1) [창업자]-상호, 본점주소, 영업목적, 임원, 자본금, 지분구조 정하기

2) [창업자, 법률대리인]-법인 설립 행정(정관, 등기부등본, 인감증명서,주주명부)

3) [창업자, 세무대리인]-사업자등록 하기

4) [창업자]-법인 계좌 개설하기

5) [창업자] 업무에 필요한 각종 사이트 가입


상기의 법입설립 프로세스는 단순해 보여도 하나하나 결정해 나가는데 법률/세무/행정적으로 검토해야할 사항이 많고 복잡합니다.ㅜㅜ 1번이 대략적으로 정해졌다면 2번은 법률/세무대리인과 같이 진행하는 것을 추천드립니다. 법인 설립 행정 진행시 1번에 대한 부족한 점도 보완해 나갈 수 있으니까요~^^


네이버에 "법인설립"만 검색해도 관련 플랫폼이 아주 많고, 수수료도 합리적인 수준이니 두드려 보시 바랍니다.


관련하여 세무/회계적으로 궁금한 사항은 댓글 또는 메시지 주시면 답변 드리겠습니다.


<설립자 주요 결정 사항>


*상호 결정

  • 일반적으로 동일한 관할 등기소내 같은 상호를 사용하고 있는 법인이 있다면 그 상호명은 사용하지 못하기 때문에 대법원 (인터넷등기소 (iros.go.kr))에서 사전에 확인해 보는 것이 중요합니다.
  • 대법원사이트>등기열람/발급>법인>상호찾기
  • 시간이 되신다면 개발중인 브랜드 및 앱 명칭도 사용가능 여부 및 상표권 등록 가능 여부를 확인하는 것이 필요한데 키프리스 사이트에서 확인이 가능합니다.(dtj.kipris.or.kr/kdtj/searchLogina.do?method=loginTM


*본점 위치

  • 본점의 위치에 따라 세액감면 혜택이 달라 집니다. 현재 수도권과밀억제권역 외의 지역에서 창업한 청년창업중소기업에 대해 더 많은 세제 해택이 제공됩니다.
  • 본점으로 사용하기 위해서는 임대차 계약이 필요합니다.


*자본금

  • 100원도 최소 자본금이 가능하지만, 자본금은 설립 후 대외 신용도를 판단하는 기준이 되기 때문에 향후 계좌개설, 자본비율 유지에 어려움을 겪을 수 있습니다.
  • 일반적으로 스타트업의 경우 1천만원~1억원 정도의 자본금을 설정하고 있습니다.


*지분구조 정하기

  • 향후 투자유치를 결정하고 있으시다면 창업자 중 주요한 인물, 의사결정자 또는 대표자에게 의사결정을 위한 지분을을 몰아주는 것이 필요합니다.
  • 지분이 분산되어 있다면 통일된 의사결정을 내리기 어렵고, 향후 투자유치시 어려움이 발생할 수 있습니다.


앞으로 다양한 세무/회계 이야기를 쉽고, 재밌게 공유해 보겠습니다.

*스타트업 세무/회계 관련하여 다뤘으면 하는 내용이 있다면 편하게 말씀해주세요:)

7
4
송현정

송현정

회계: 숫자를 읽고 이해할 수 있는 능력

안녕하세요. 삼도회계법인 송현정 회계사 입니다.

IT플랫폼에 방문하여 개발자들 사이에서 회계와 세무 언어를 말하려고 하니 서로 다른 언어를 쓰는 외국인과 대화하는 기분이 드네요 :)


창업 후 스타트업을 경영하는 과정에서 회계/세무/재무는 피할수 없고, 꼭 알아야할 필수 분야 입니다.

창업 후 경영진은 회사를 운영하여 숫자(재무제표)를 만들고, 숫자를 기반으로 세금을 내고, 투자자는 그 숫자를 보고 투자를 하고, 여러분은 그 숫자로 부자가 되는 cycle을 수없이 반복하게 됩니다^^

숫자(재무제표)는 그 회사가 어떤 회사인지 말해주는 History 입니다.


회계는 재무를 관리할 수 있는 능력, 또는 숫자를 이해하는 능력이다. 제국을 건설하고 싶다면 필수적인 기술이기도 하다, 많은 돈을 굴릴수록 더 높은 정확성이 요구되며, 그렇지 못한 경우 공든 탑이 무너질 수 있다.
[ 부자아빠 가난한 아빠 中]


앞으로 다양한 세무/회계 이야기를 쉽고, 재밌게 공유해 보겠습니다.

*스타트업 세무/회계 관련하여 다뤘으면 하는 내용이 있다면 편하게 말씀해주세요:)

8
3